Já disse aqui em outra ocasião: só vou levar a sério essa história de transgênero disputar competições na categoria auto-declarada quando uma ex-mulher competir em liga masculina. Enquanto isso, vou continuar achando que se trata de um modo fácil de levar vantagem.
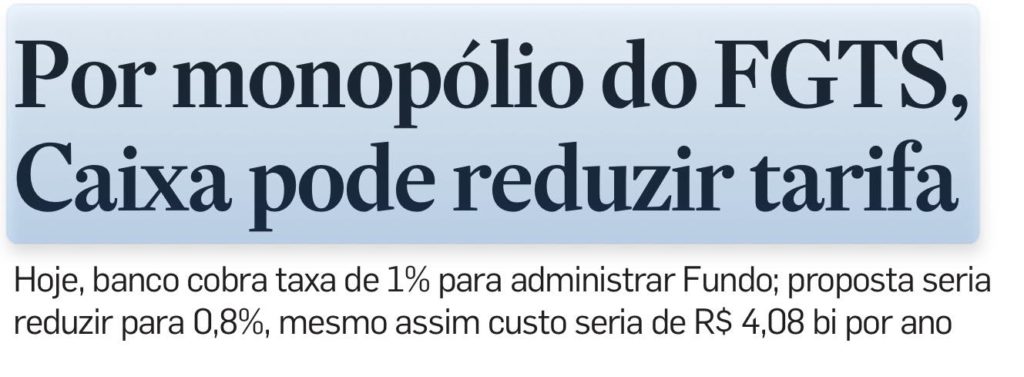
A Caixa cobra 1% ao ano para gerir R$ 500 bilhões. Está propondo reduzir para 0,8%. Muito bonzinhos.
Faça uma concorrência qualquer, tosca mesmo, e vão chover propostas de administração com taxas de um décimo (ou menos) do que é cobrado hoje. Este é o tamanho da tunga que os cotistas do FGTS (nós) levamos ao conviver com o monopólio da Caixa.
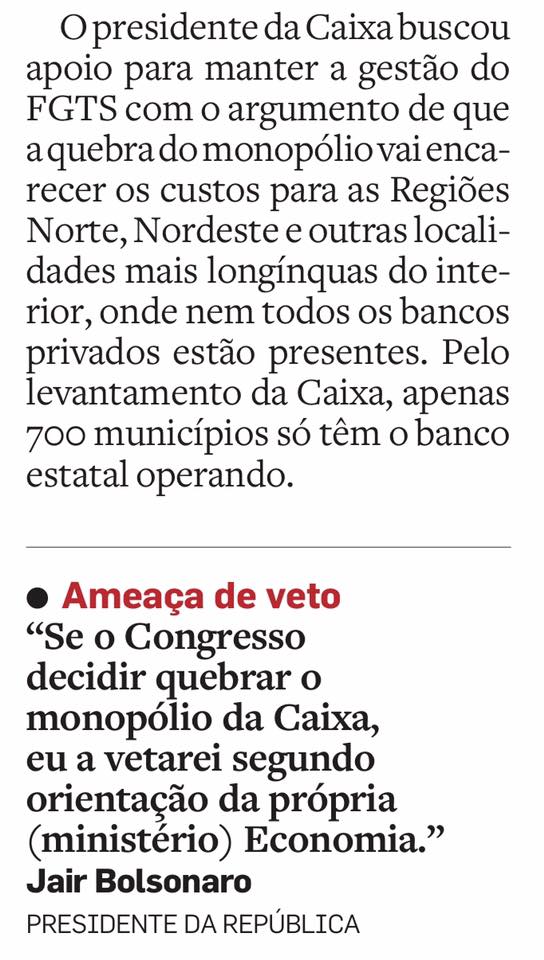
O presidente da Caixa quer nos convencer que, quebrando o monopólio, os preços vão aumentar, não diminuir. Seria um case a ser estudo nos cursos de microeconomia, onde o aumento da competição aumenta os preços.
Como qualquer bom político que quer manter o seu naco de poder, Guimarães usa o Norte/Nordeste como escudo para manter um privilégio inaceitável. A ausência de agências dos grandes bancos nas cidades da região poderia ser facilmente contornável com uma parceria do tipo “banco postal”, ou mesmo com a própria Caixa. Ainda sobraria muita taxa de administração.
A defesa que Pedro Guimarães faz do monopólio da Caixa no FGTS e o tipo de argumento que usa não deixa margem a dúvidas: o presidente da Caixa está preparando a sua entrada na política. E os cotistas do FGTS? Que continuem pagando pela ineficiência.
O mesmíssimo gráfico poderia ser feito comparando-se os gastos com Previdência em relação ao PIB e o número de idosos em relação à população total. Veríamos o mesmo tipo de distorção.
A fonte dessas distorções, no entanto, é diferente: enquanto na Previdência o gasto é alto porque as pessoas se aposentam cedo demais, no caso do funcionalismo público o gasto é alto porque os salários são muito altos em relação à massa salarial do país.
No Brasil, 76% dos servidores ganham acima de R$ 6 mil/mês, comparado com apenas 9% da população brasileira como um todo. Servidores ganham bem, não podem ser demitidos e até outro dia se aposentavam com o salário integral. Não é preciso ser expert em finanças públicas para sacar que a conta não fecha.
O Estado brasileiro foi sequestrado pelas corporações. Enquanto não libertarmos o refém, vamos continuar cortando o cafezinho e a luz das repartições públicas para tentar conter os gastos do Estado.
Há alguns dias, publiquei um post sobre projeto de José Serra com o objetivo de desconsiderar o pagamento de precatórios como pagamento de dívidas. Segundo Serra, o precatório não seria uma dívida, porque o Estado paga quando pode, não tem uma data de vencimento, o que caracterizaria uma “dívida de verdade”. Brinquei até, dizendo que ia transformar todos os impostos que devo ao Estado em “precatórios”, e ia pagar quando eu “pudesse”.
Pois bem. Agora ficou clara a intenção de Serra: ajudar seu correligionário, o prefeito de São Paulo. A cidade bateu no teto do endividamento pelo critério de desembolso, e o pagamento dos precatórios da cidade comem uma boa parte desse limite. Solução? Dizer que pagamento de precatórios não é pagamento de dívida, e a mágica acontece: abre-se espaço para mais endividamento.
Serra, como economista, deveria saber que dinheiro não tem carimbo. Se o município desembolsa recursos para pagar precatórios, o dinheiro sai do caixa da prefeitura, qualquer que seja o nome que se dê a esse dinheiro. Essa discussão bizantina faz lembrar os embates sobre se a Previdência tinha déficit ou não: dependendo de como se carimbava receitas e despesas, a Previdência aparecia com déficit ou superávit. O que não mudava em nada o quadro de pura e simples falta de dinheiro.
A defesa que Serra faz dessa “reclassificação” dos precatórios lembra o “gasto é vida” de Dilma Rousseff. Aliás, Serra não passa de uma Dilma de calças em matéria macroeconômica. Ou vice-versa. Segundo Serra, o novo endividamento serviria para atender a tantas necessidades importantes da vida das pessoas. Nenhuma palavra sobre cortar gastos com salários, previdência, subsídios. Isso tudo é muito difícil. Mais fácil é reclassificar os precatórios e fazer mais dívida.
As necessidades da “vida das pessoas” são, por definição, infinitas. É como tentar colocar o mar em um buraco escavado na areia. Governos populistas vão aumentando gastos, aumentando, sempre prometendo atender todas as necessidades da vida das pessoas. É óbvio que isso não tem fim. Ou melhor, tem: o desastre fiscal que vivemos hoje, responsável pela maior recessão da história. Poderia ter terminado em hiperinflação também.
Se o projeto de Serra passar, aumentaremos ainda mais a dívida da cidade. Até, daqui a poucos anos, bater no teto novamente. Em algum momento, haverá um limite. E a solução será uma combinação entre corte de gastos e aumento de impostos. Prepare o seu bolso.
O Estadão pública o “perfil” do youtuber e deputado estadual Arthur do Val, o Mamãe Falei.
Assisti a muitos vídeos do Mamãe Falei, e em nenhum sequer ouvi ofensas. Ele se notabilizou sim por se “infiltrar” em manifestações mortadelas e mostrar ao vivo e a cores as contradições e ignorância dos manifestantes. Muitas vezes ele sim foi vítima de ofensas e agressões físicas.
O “jornalista” (entre aspas mesmo) destaca uma frase para provar a tese do subtítulo da matéria: “no STF só tem comedor de lagosta FDP”. Bem, de fato, é uma ofensa. É a primeira que ouço do Arthur do Val. E a única apontada pela matéria. Daí a dizer que ele “se notabiliza pelas ofensas” vai uma distância considerável.
Esse é um exemplo de como não se deve tomar a valor de face “perfis” de políticos publicados na imprensa, sejam positivos ou negativos. Por trás de todos eles há interesses dos mais diversos tipos, plantados ou da lavra do próprio “jornalista”. No caso em tela, o interesse parece ser apenas ideológico.
Vá atrás, pesquise, ouça o político de viva voz, acompanhe seus atos. E forme sua própria opinião.
O grupo de WhatsApp Prerrogativas é formado por advogados e juristas “apartidários” que defendem o “direito de defesa”. Já publiquei um post sobre este grupo, e coloco aqui uma notinha sobre o grupo que acompanhou aquele post.
Pois bem. O tal grupo está organizando um torneio de futebol em homenagem aos 74 anos de Lula.
Amigos, todo o “direito de defesa” nasce e morre em Lula. Se Lula não estivesse preso, os outros todos condenados brasileiros poderiam morrer em suas masmorras, ninguém moveria uma palha.
Está aí a história completa da mais nova estatal do governo Bolsonaro.
O que me chamou a atenção foi o fato do Mattar ter procurado um deputado do Partido Novo para brigar na Câmara. Não encontrou nenhum deputado do PSL, partido do governo, para comprar a briga? Pior: Flávio Bolsonaro foi o relator da MP no Senado. O que só confirma a minha hipótese de que Paulo Guedes e sua equipe formam uma ilha de liberalismo em um governo (e partido) que cultivam o corporativismo.
A MP vai para a sanção de Bolsonaro. Vamos ver. Tomara que eu queime a língua.
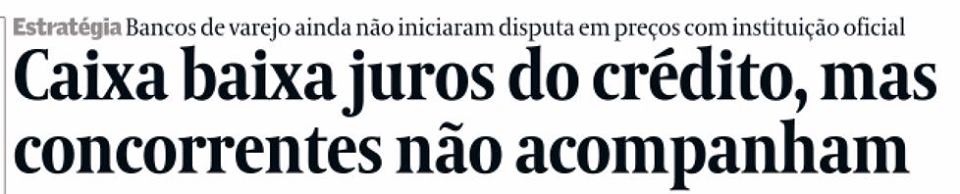
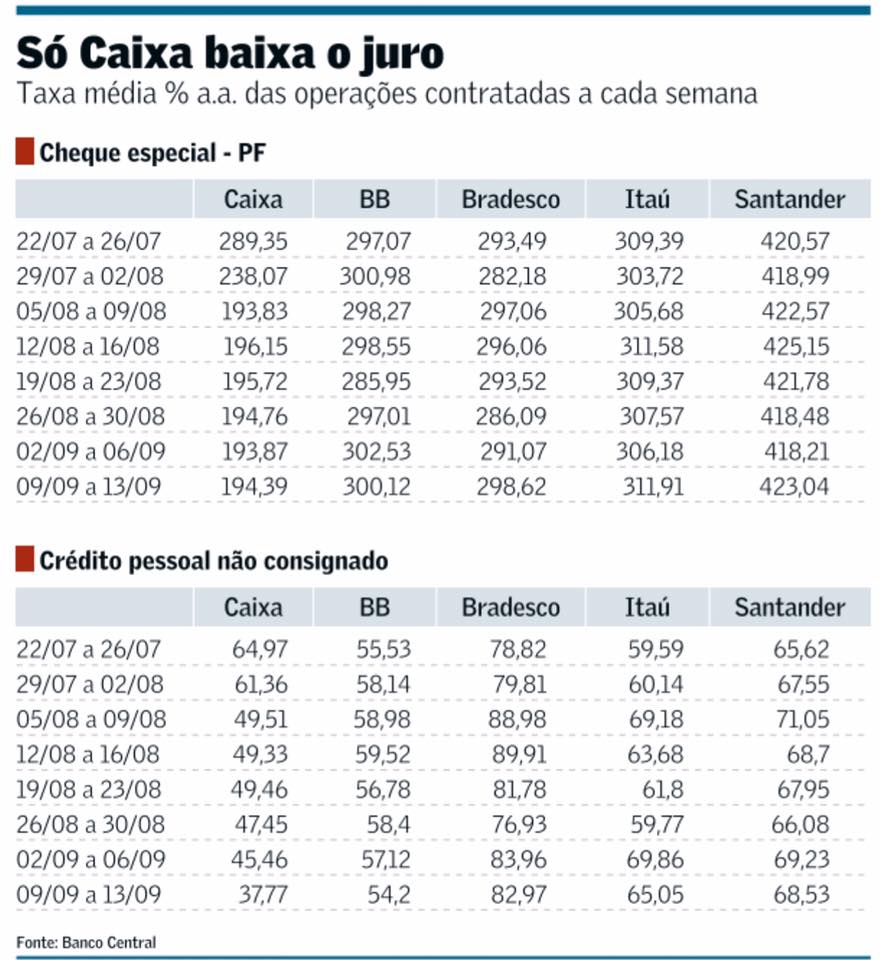
A Caixa fez um movimento agressivo de redução de juros. Ao contrário de 2012, no entanto, aparentemente não obedeceu a uma ordem do governo, foi uma decisão empresarial. O BB não acompanhou, por enquanto.
Os grandes bancos privados não foram atrás, também por enquanto. A aposta da Caixa é de que taxas de juros menores diminuirão a inadimplência e, portanto, diminuirão as perdas do banco com esses empréstimos, mais do que compensando a queda das taxas. É uma estratégia, que pode dar certo ou errado.
Os grandes bancos só vão se mexer nessa direção se começarem a perder clientes para a Caixa. E,mesmo assim, talvez não se mexam. A estratégia da Caixa pode sofrer do fenômeno de “seleção adversa”: tendem a migrar para a Caixa primeiramente aqueles clientes com mais dificuldades para pagar suas contas. A Caixa fica com os clientes mais arriscados e com uma taxa de juros menor, enquanto os grandes bancos ficam com os clientes menos arriscados e com uma taxa de juros maior. Por que os grandes bancos evitariam este movimento?
Existe um pressuposto por trás desse movimento da Caixa que, desconfio, está equivocado: o de que as pessoas não pagam seus saldos devedores no cheque especial e no cartão de crédito porque os juros são muito elevados. O que de verdade acontece, na minha opinião, é que as pessoas que acumulam dívidas no cheque especial e no cartão é porque são descontroladas financeiramente. Juros menores somente abrirão mais espaço para essas pessoas gastarem mais, não pagar suas dívidas. No final, haverá dívidas maiores e a mesma dificuldade de pagamento.
O nível dos juros do cheque especial não está lá à toa, serve para compensar este risco. Se os grandes bancos não estão seguindo a Caixa, é bom ficar de olho: esses grandes bancos são sobreviventes em um país que já viu tudo quanto foi crise e que transformou o sistema bancário brasileiro em um imenso cemitério. Eles sabem fazer conta, mais do que um “forasteiro” que teve experiência somente com bancos de investimento, como é o caso do presidente da Caixa, Pedro Guimarães. Não estou dizendo que não possa dar certo, só estou alertando para um potencial rombo criado por essa estratégia, e que será pago pelo meu, pelo seu, pelo nosso. Como sempre.