Risco sistêmico e intervenção governamental: o capitalismo em cheque

Em toda crise bancária, é o mesmo lenga-lenga: quando a coisa pega, o sistema financeiro não sobrevive sem o socorro do governo. Neste momento, todo liberal-selvagem precisa ajoelhar no milho keynesiano, e admitir que, no final do dia, o capitalismo não sobrevive sem uma mãozinha do governo.

Mas será isso mesmo?

Para entender por quê essa imagem é falsa, precisamos entender o que é um banco.

Esqueça o banco que vende fundos de investimento e seguros. Isso aí qualquer um pode fazer. Vamos nos concentrar na essência da atividade bancária, que consiste em tomar dinheiro de um lado e emprestar do outro.

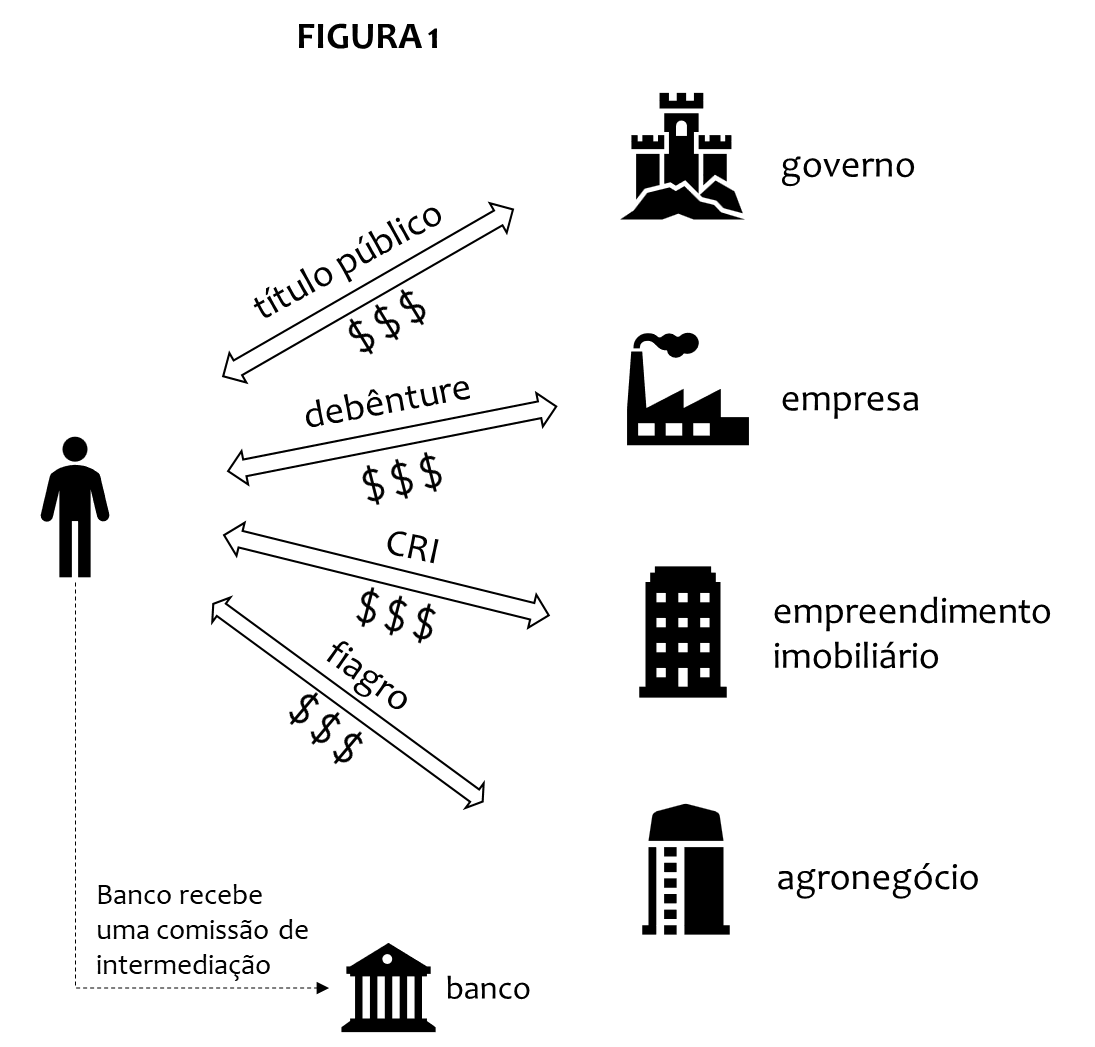
Antes de avançar, vamos distinguir o banco do mercado de capitais. No mercado de capitais, não existe a intermediação dos bancos. Quando você compra um título público, uma debênture, um CRI (Certificado de Recebíveis Imobiliários) ou um Fiagro (Fundo de Investimento no Agronegócio), você está emprestando dinheiro diretamente para uma empresa, conforme a figura 1. O banco pode até atuar como um intermediário, mas ele recebe uma comissão pelo serviço, nada mais. O seu risco é a empresa não conseguir pagar esse empréstimo. No mercado de capitais, a relação é direta entre o investidor e o tomador de empréstimo. Essa relação é representada por um título de dívida.
No sistema bancário, por outro lado, os bancos são os responsáveis por tomar os empréstimos e emprestarem para as empresas e para os indivíduos. É o que podemos observar na figura 2: você investe no banco, comprando CDBs, Letras Financeiras, Caderneta de Poupança, ou simplesmente deposita seu dinheiro na conta corrente. O banco, por sua vez, pega esse dinheiro e empresta para as empresas, assinando um contrato de empréstimo.
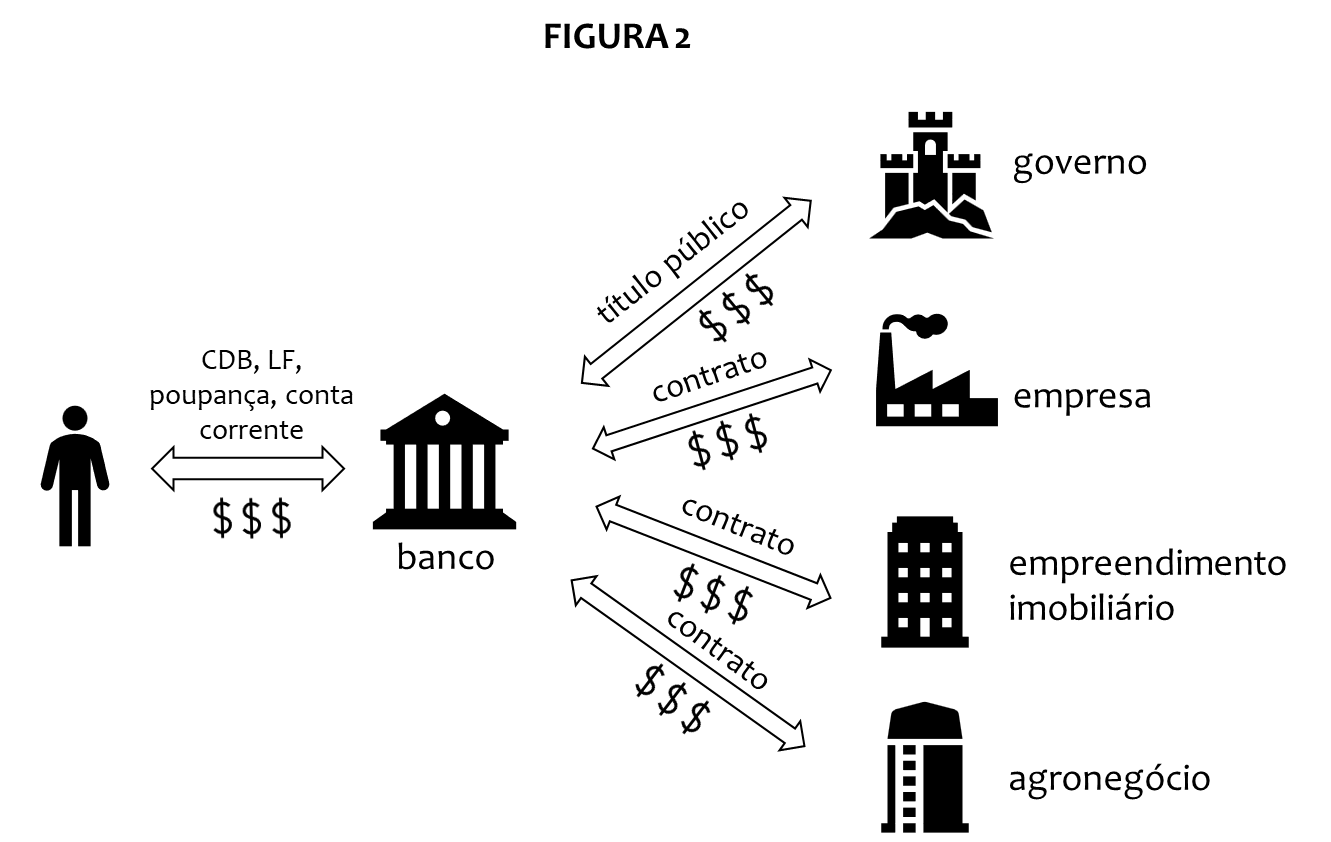
Qual a diferença do primeiro para o segundo esquema? Simples: no primeiro, o seu risco de crédito (de não receber seu dinheiro de volta) é o governo ou a empresa. No segundo, o seu risco de crédito é o banco. Pouco importa o que o banco vai fazer com o seu dinheiro, desde que ele seja devolvido quando devido. Vamos, então, examinar mais de perto como o banco funciona. Para tanto, veja a figura 3.
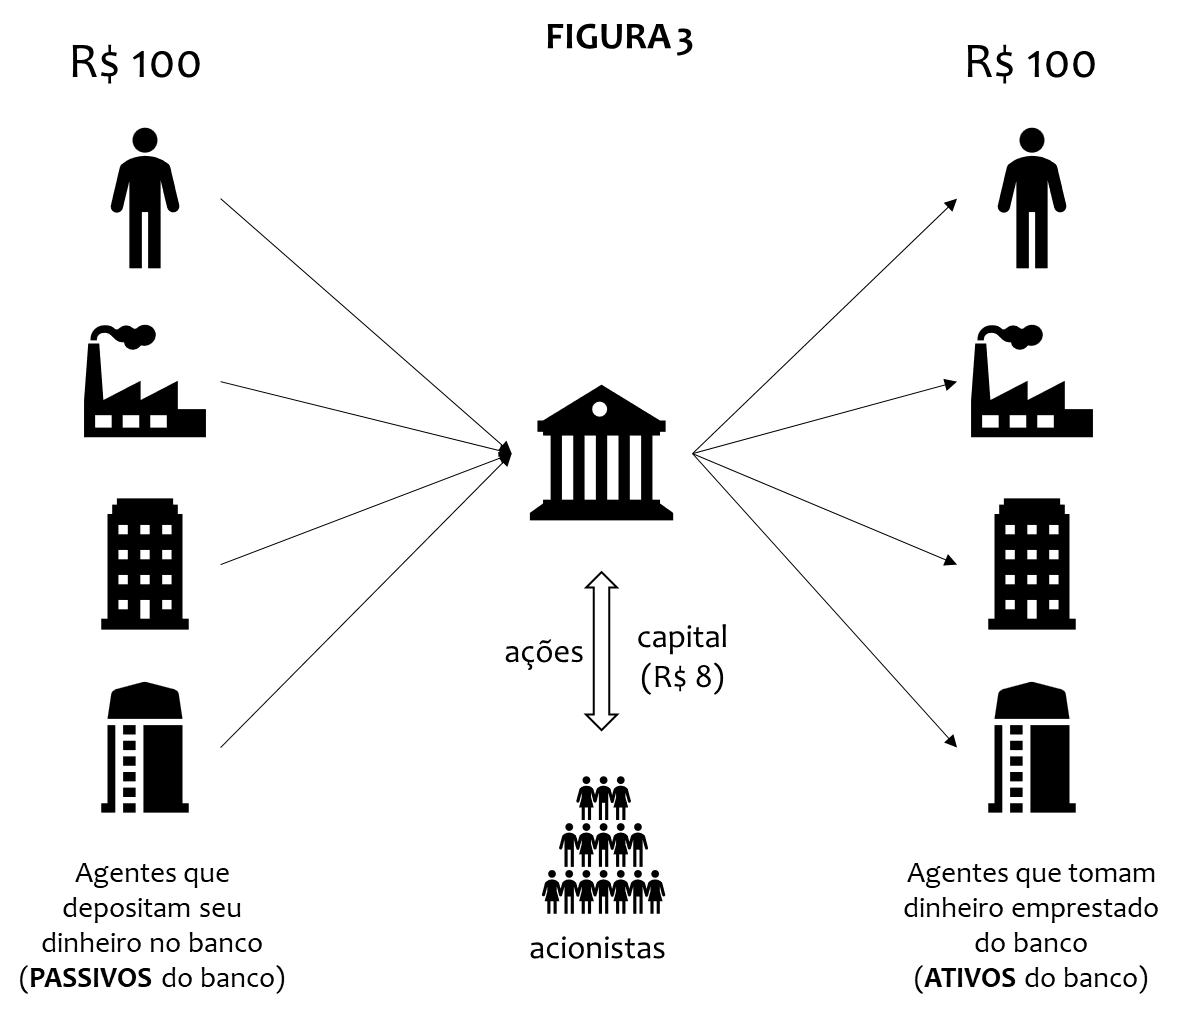
O banco recebe um capital inicial (no exemplo, são R$ 8. Com esse capital, o banco tem a permissão de tomar emprestado e emprestar R$ 100, segundo a regulação brasileira (isso é uma simplificação grosseira, só para entender o processo). Esse índice de 8% é o chamado Índice de Basiléia. Trata-se de uma regra prudencial, para limitar a alavancagem dos bancos. Porque, em tese, não haveria limite para o montante que os bancos poderiam tomar emprestado e emprestar. Só que, quanto maior for o montante, maior o risco. O capital mínimo serve justamente para cobrir o risco de inadimplência.

Imagine, por exemplo, que dos R$ 100 que o banco emprestou, receba de volta somente R$ 95. Os R$ 8 do capital seriam suficientes para cobrir esse prejuízo de R$ 5. Os acionistas precisariam capitalizar o banco em R$ 5 para retomar o capital mínimo prudencial, mas o pagamento dos credores (o pessoal que depositou dinheiro no banco) não dependeria dessa capitalização.

Agora, vamos ao exemplo concreto do Silicon Valley Bank, que quebrou nessa semana. Veja a figura 4 (os números são fictícios, somente para entender a natureza do problema).
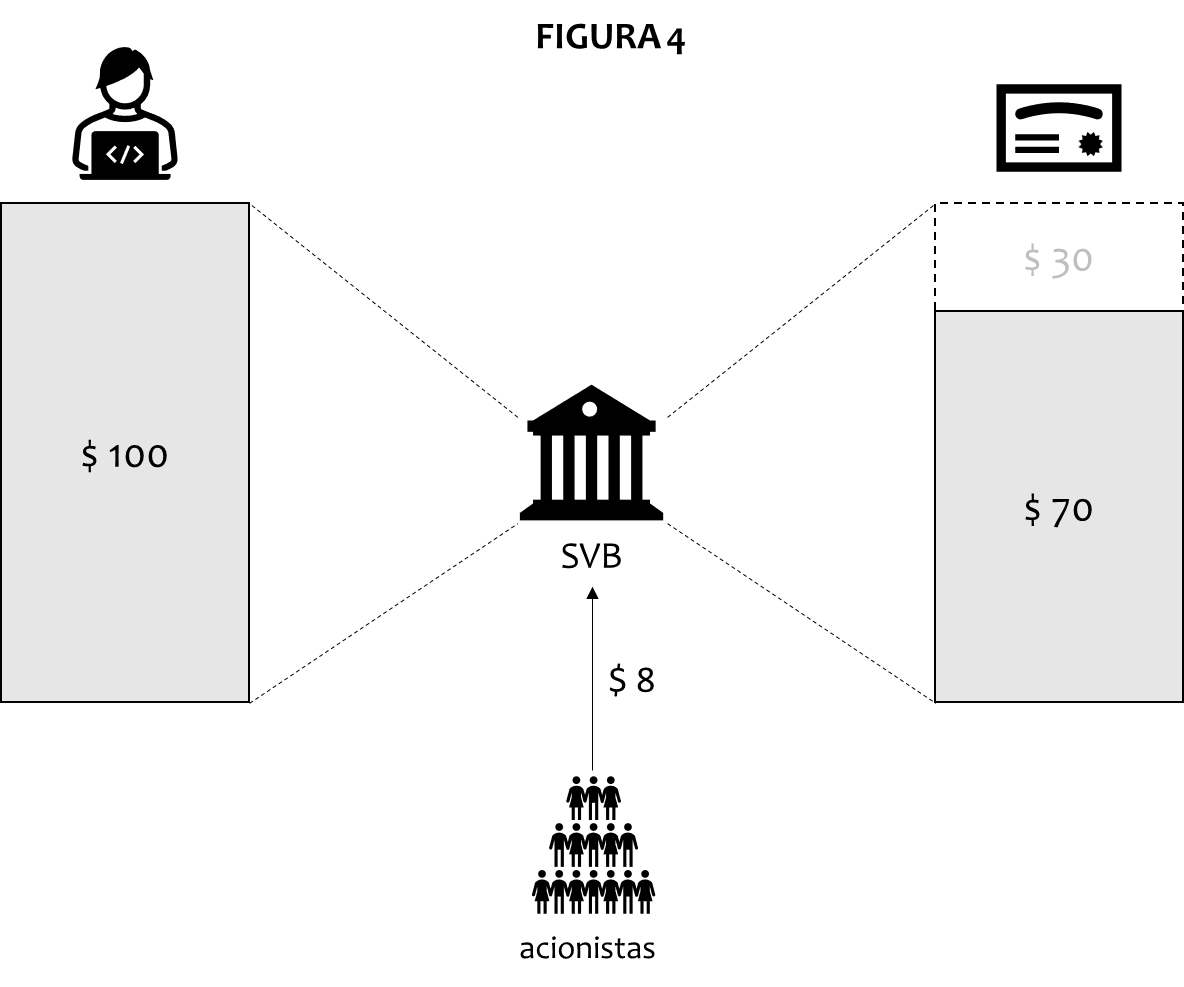
O SVB recebeu depósitos dos seus clientes (na maioria, start ups de tecnologia) no valor de $ 100. Com esse dinheiro, comprou títulos, também no valo de $ 100. Até aí, tudo certo. No entanto, como sabemos, as taxas de juros subiram de quase zero para quase 5% no último ano. Quando isso acontece, esses títulos (todos com taxas prefixadas), se desvalorizam. No exemplo, se desvalorizaram 30%, o que não deve estar muito distante da realidade. Assim, ocorreu um descasamento entre ativos (os títulos que o banco comprou) e passivos (os credores do banco). Quando o banco anunciou que estava chamando uma nova capitalização (os $ 8 não seriam suficientes para cobrir o rombo), uma onda de desconfiança tomou conta dos depositantes (a maioria não coberta pelo FDIC, o FGC deles), o que causou uma corrida de saques, inclusive facilitados pela própria tecnologia embarcada nos celulares. Obviamente, não haveria dinheiro para todos, por causa do descasamento (havia $ 100 depositados, mas somente $ 70 em ativos), o que fez o Fed decretar o fechamento do banco, cobrir todos os depósitos com o seguro do FDIC e estender uma linha de crédito emergencial para todos os bancos que enfrentassem a mesma dificuldade.

É neste último ponto que se apegam os que acusam o capitalismo de funcionar apenas até a página 2. Quando o bicho pega, todo mundo corre para o colo do governo.

Ocorre que bancos não são um negócio como outro qualquer. Quando a Americanas apresentou um rombo de bilhões (ninguém sabe ainda o real tamanho, pois a empresa ainda não publicou balanço), o governo não saiu correndo para socorrer a empresa. O lugar da empresa de varejo que se vai é ocupado pelos seus concorrentes, e vida que segue. Os fornecedores terão perdas, os funcionários perderão seus empregos, mas é questão de tempo para que fornecedores e funcionários encontrem lugar na concorrência. E, mesmo que não encontrem, isso não coloca a economia como um todo em risco.

Banco, por outro lado, é um negócio diferente. Vejamos a figura 5.
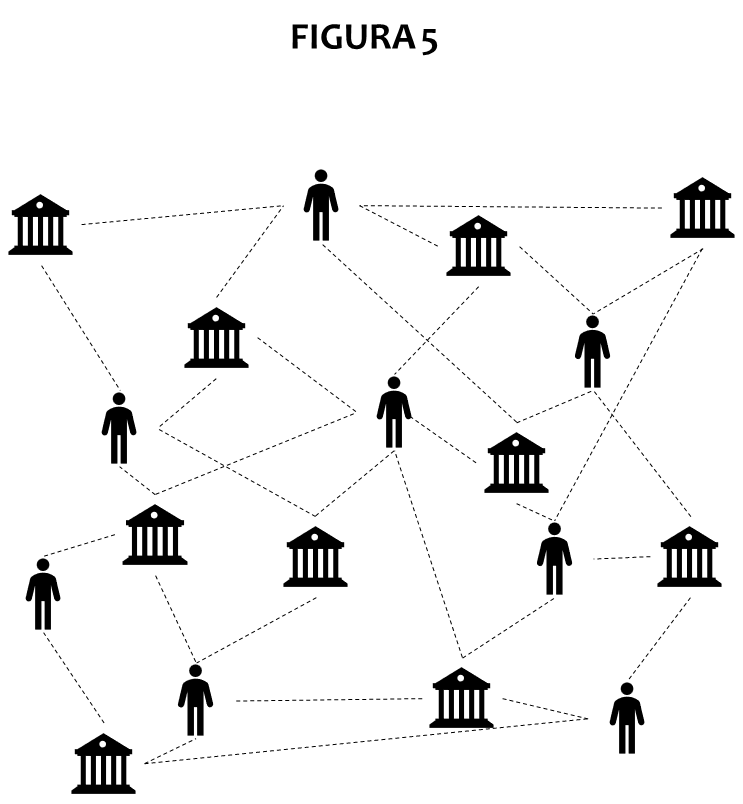
Podemos observar que há uma espécie de teia ligando bancos, tomadores de empréstimos e depositantes. Um desses nós que porventura falhe pode causar um efeito dominó, em que outros pontos do sistema falham porque o nó anterior também falhou. Além disso, o sistema todo funciona na base da confiança: mesmo que não haja realmente um problema, se a desconfiança cresce, pode ocorrer uma corrida de saques que tem o potencial de desestabilizar todo o sistema. Foi basicamente o que ocorreu com o SVB. O Fed entrou para tranquilizar os depositantes, ao garantir que outros bancos do sistema não iriam seguir pelo mesmo caminho.

O sistema financeiro funciona como a corrente sanguínea no corpo humano. Qualquer interrupção em uma artéria importante pode levar a consequências sistêmicas, que podem terminar na morte de toda a economia. O crédito, que é o encontro entre tomadores e doadores de dinheiro, é a base de todo o sistema econômico capitalista. E esse sistema está baseado em uma teia sensível, alavancada, que só funciona na base da confiança.

Por isso, é necessário que, quando algum ponto desse sistema se mostre instável, a autoridade monetária do país intervenha, sob pena de retrocedermos séculos, para uma economia sem crédito. E porque precisa ser a autoridade monetária (governo) a intervir? Por que o sistema não consegue atingir estabilidade por si próprio? Simples: a emissão do dinheiro de um país é monopólio do governo. Portanto, é o governo que, em última instância, precisa garantir a confiabilidade do sistema monetário. Nenhum agente privado possui este poder. A moeda fiduciária é baseada na confiança dos agentes no governo. E este precisa agir quando o sistema se torna instável por qualquer motivo.

Isso não significa, obviamente, que, então, o governo deveria intervir em toda e qualquer âmbito da atividade econômica. Pelo contrário. A iniciativa privada, via de regra, produz melhor bens e serviços. E no caso dos bancos, empresta dinheiro melhor também. Mas, quando se trata de proteger o sistema financeiro e, em última instância, a economia, o governo é insubstituível por sua própria natureza de emissor e garantidor último da moeda. Daí a extrapolar para o conjunto da atividade econômica, vai uma distância estelar.
A Lei de Newton aplicada à economia

Esse caso do novo limite de juros para o crédito consignado é um dos raros exemplos, raríssimos mesmo, em que uma ação governamental tem efeito imediato sobre as decisões dos agentes econômicos. No caso, a relação de causa e efeito foi óbvia e à vista de todos: a oferta cessou imediatamente após o estabelecimento do preço em patamar artificial.

Nem sempre é assim. Aliás, quase nunca é assim. Decisões governamentais no âmbito econômico costumam levar meses, ou mesmo anos, para mostrar todas as suas consequências. Isso acontece porque a economia segue a lei de Newton (a toda ação segue uma reação de igual força na direção contrária), mas com defasagens temporais. Os agentes econômicos não são bolinhas rígidas em uma mesa de bilhar. Antes, são seres humanos que tomam decisões em ambientes de incerteza e com informação incompleta. Alguns são mais rápidos, outros são mais lentos, outros ainda simplesmente tomam a decisão errada. Mas isso não impede que, ao fim e ao cabo, as decisões governamentais tenham o seu efeito (benéfico ou deletério) sobre o ambiente macroeconômico.

Essa defasagem entre ação e reação dá margem às narrativas. Como não é óbvia a ligação entre uma decisão e seus efeitos, cada um conta a história que quer. Por exemplo, a grande recessão de 2015-2016 teria sido fruto da Lava-Jato e da queda dos preços das commodities. Nada a ver com as seguidas intervenções do governo Dilma no funcionamento dos mercados e com a verdadeira usina de cremação de dinheiro representada pelos empréstimos do BNDES e pelos projetos da Petrobras.

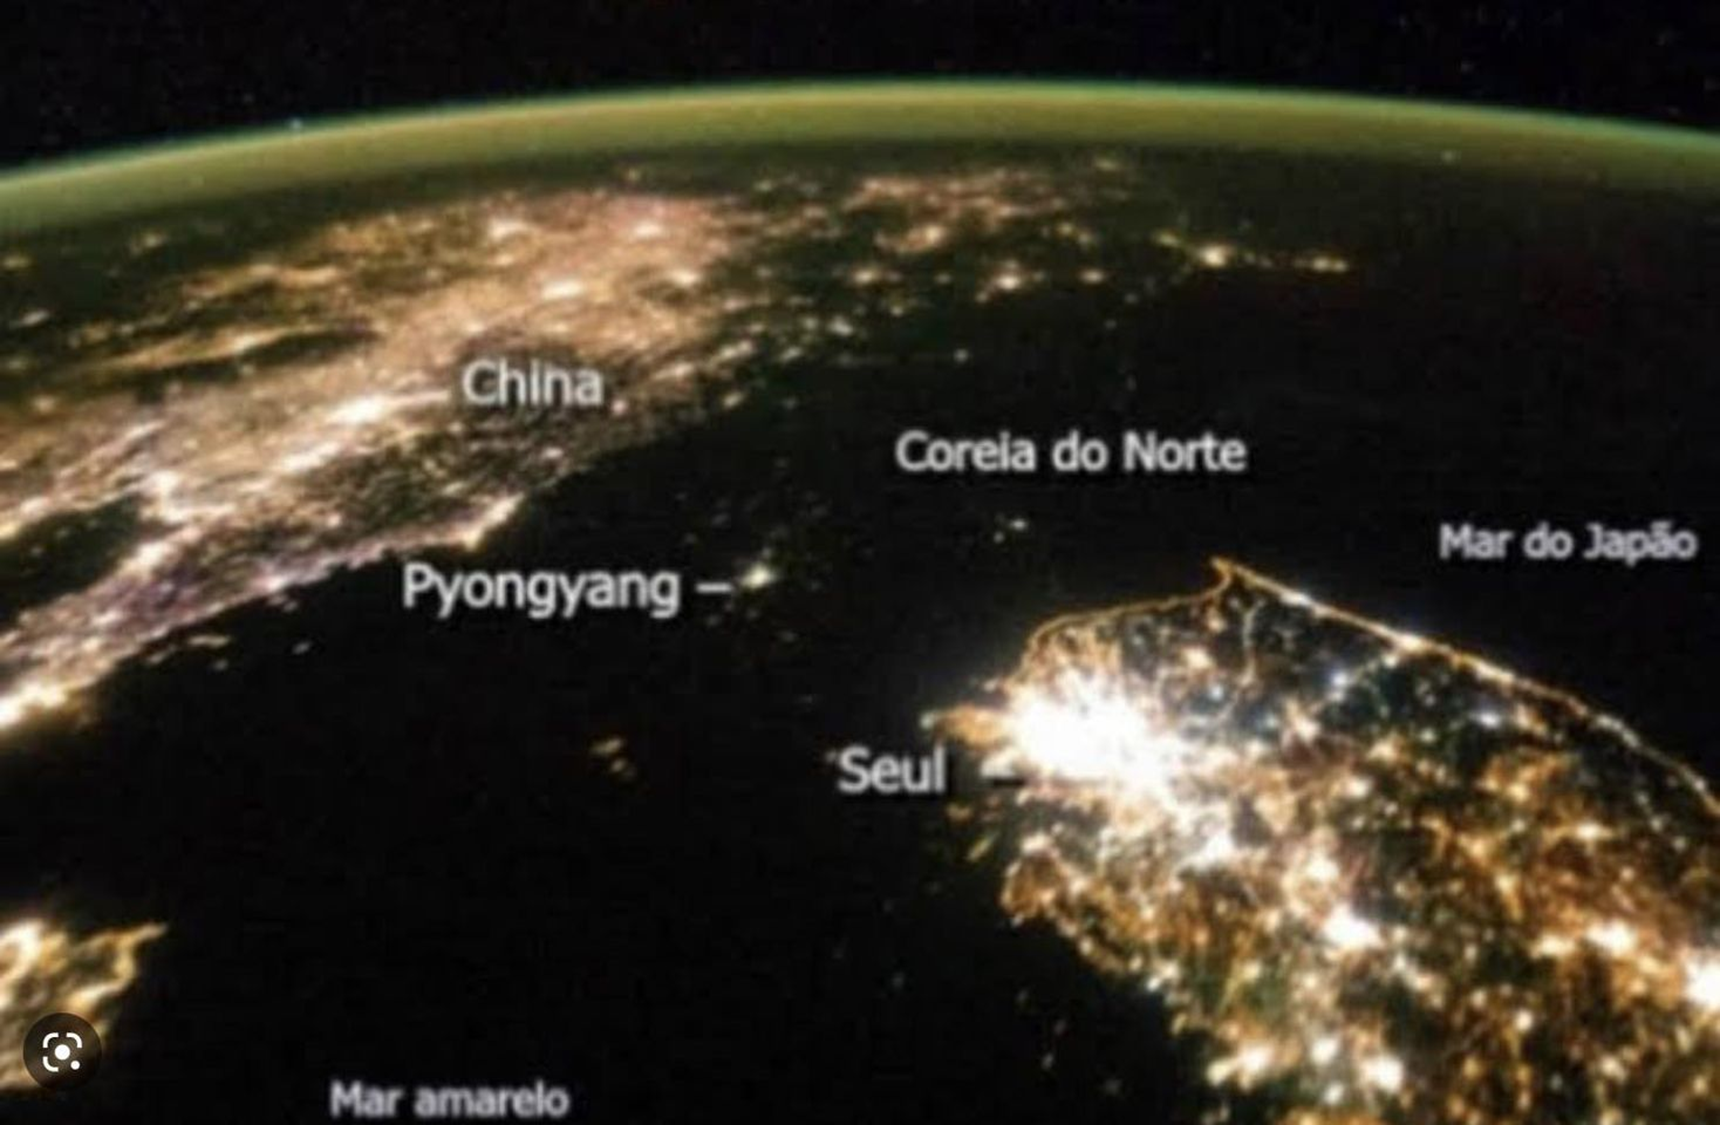
Como distinguir entre narrativa e a verdadeira lei de Newton? Pelos resultados de longo prazo. É famosa a foto tirada do espaço, mostrando o contraste entre Coreia do Norte e Coreia do Sul à noite. É a demonstração visual da superioridade do capitalismo sobre o comunismo como gerador de riqueza. Claro, hoje ninguém (a não ser alguns lunáticos) defende o comunismo da forma como a Coreia do Norte o adota. E, complemento, ninguém (a não ser alguns lunáticos) defende uma total ausência do governo no sistema econômico. O debate se dá a respeito do nível de intervenção que o governo deveria adotar no sistema capitalista, e de que modo essa intervenção deveria ocorrer.

A resposta é observar como os países capitalistas mais bem sucedidos alcançaram seu sucesso no longo prazo. Uma organização como a OCDE, por exemplo, reúne esse tipo de experiência, colocada à disposição para aqueles países dispostos politicamente a seguir por esse caminho. Lula e o PT desdenham esse tipo de experiência, justamente porque a OCDE propõe uma governança que limitaria a ação do governo. Preferem seguir o roteiro que já não vem funcionando há décadas, aproveitando-se das defasagens temporais entre causa e efeito para achar bodes expiatórios quando a coisa, novamente, não funciona.

A redução dos juros do consignado não foi só uma “trapalhada”. Foi um modus operandi. A natureza do governo do PT foi fielmente representada por essa decisão. A “trapalhada” foi somente escolher uma ação que teve uma reação imediata, não dando tempo para se criar uma narrativa (ainda que alguns balbuciaram algo como “ganância dos bancos”). Lula exigirá, das próximas vezes, mais cuidado em não deixar tão evidente as consequências nefastas das decisões de seu governo.

Democracia ou ditadura tecnocrática?

Interessante o sistema político francês. O presidente, se não tem apoio do Congresso para uma medida, pode decretar a medida sozinho. Esse poder pode ser usado uma vez a cada sessão parlamentar, a não ser em assuntos de finanças e Previdência, como é o caso.

Macron foi eleito com 59% dos votos. Mesmo assim, não parece democrático que decida, sozinho, os destinos da nação. Que o berço do Iluminismo e da separação de poderes tenha um dispositivo desse tipo parece, no mínimo, estranho.

Neste caso, até concordo com o mérito da questão. Mas não é esse o ponto. O povo, representado pelos parlamentares, pode não concordar, e tem o direito de não aprovar e colher, depois, os frutos de suas decisões. Em 2011, os gregos aprenderam uma lição amarga sobre os limites das finanças públicas, e parece que os franceses também querem passar pela mesma experiência. Não parece justo que um só homem prive os franceses desse tipo de experiência.

A ditadura tecnocrática parece ser o melhor regime, quando concordamos com suas decisões. No caso, somente 26% dos franceses concordam com Macron, segundo pesquisas. Os 74% que não concordam com ele estão tecnicamente errados. Mas quem se importa? A democracia é o regime em que a maioria detém o sagrado direito de errar.

As estatais devem servir ao povo

Está certo Lewandowski. Está certo o PC do B, que entrou com a ação. Está certo o governo. Estatal só tem razão de ser se for para atender aos interesses do povo. E os representantes do povo são os políticos. Portanto, somente políticos deveriam ser os dirigentes.

Estatal não foi feita para dar lucro. Se está dando lucro, poderia ser privatizada, pois certamente alguma empresa privada estaria interessada em tocar o negócio. E, segundo a Constituição, a estatal só se justifica quando a iniciativa privada não se interessar. Portanto, estatal que dá lucro é uma contradição em termos.

Mas, e as estatais de economia mista? Bem, se ainda tem trouxa que não entendeu o que vai acima e insiste em ser sócio do governo, a solução é simples: seguidos anos de prejuízos levarão o PL da empresa a zero, e ficará barato para o governo recomprar a parte dos acionistas privados. O governo do PT quase conseguiu isso com a Petrobras, mas infelizmente foi interrompido com o impeachment. Não fosse isso, teríamos hoje a gasolina mais barata do mundo, um claro interesse do povo não atendido.

A PDVSA venezuelana é o exemplo do uso correto de uma estatal. A empresa foi usada para vários fins sociais e, hoje, é a Venezuela que tem a gasolina mais barata do mundo. Aprende, Brasil!

A demonização como modus operandi

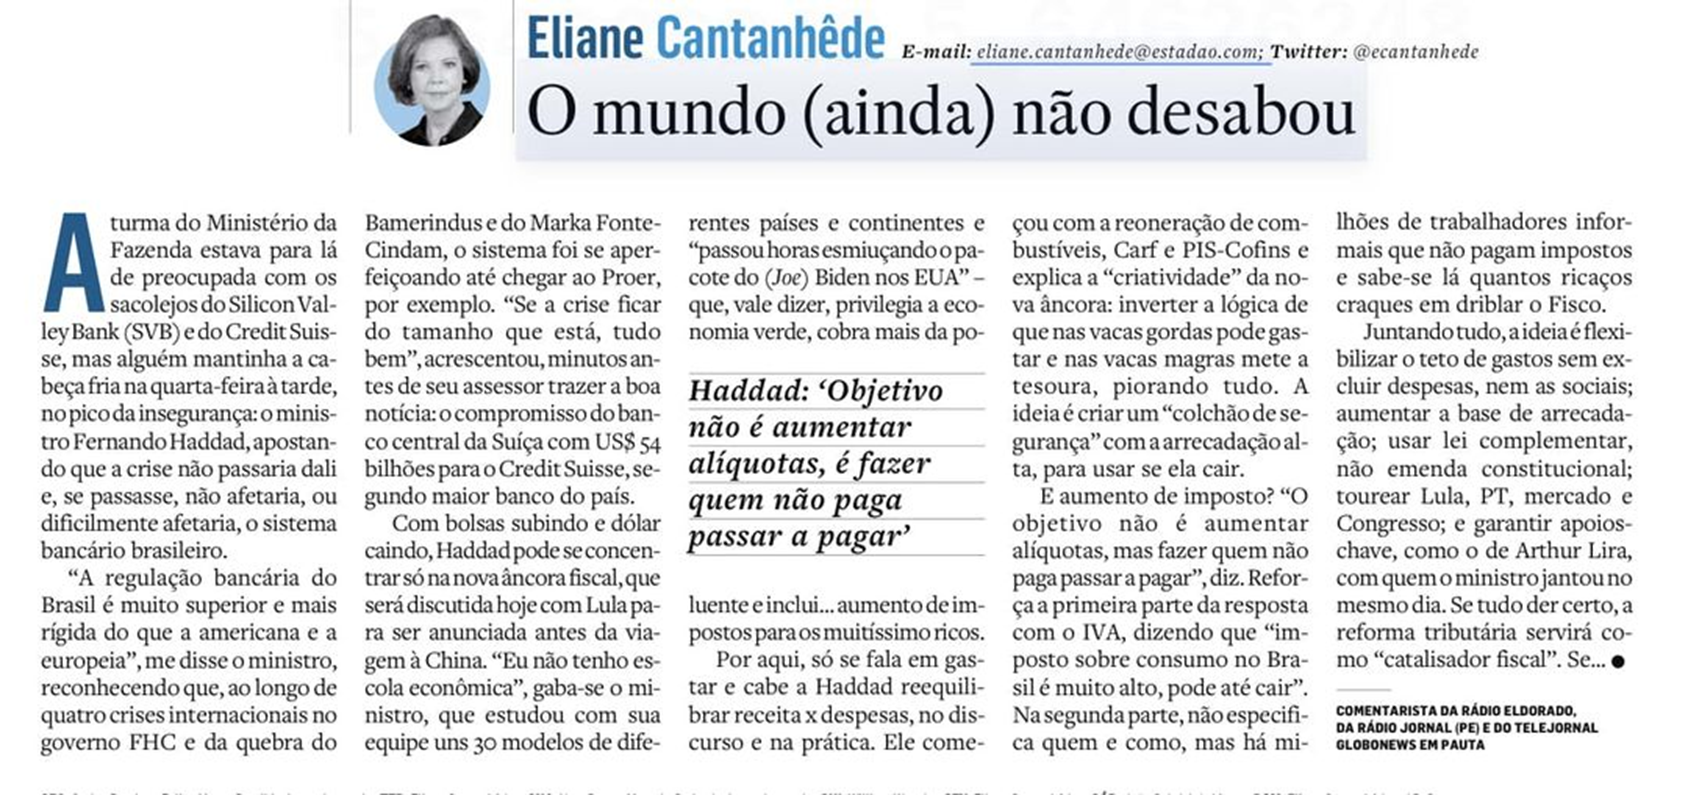
Eliane Cantanhêde nos traz insights de uma conversa que teve com Haddad. Dois pontos me chamaram a atenção.

O primeiro foi o reconhecimento de que o PROER, um programa para resgatar bancos em dificuldades após o fim da hiperinflação, foi importante para a solidez atual do sistema bancário brasileiro. Na época, o PROER foi demonizado incansavelmente pelo PT. É bom ver um prócer do partido reconhecendo a importância do programa. Antes tarde do que nunca.

Aliás, a prática do PT é essa: demonizar políticas impopulares, mas colher os seus frutos sem conceder o mérito. Foi assim com o Plano Real, PROER, LRF, sistema de metas de inflação, BC independente. O teto de gastos era para ser mais uma dessas políticas, se não tivesse sido desmoralizado pelo governo Bolsonaro. É bem capaz de o “novo arcabouço fiscal” incluir uma regra mitigada de teto de gastos. Receberá outro nome, mas o princípio será o mesmo, de modo que o PT possa continuar a demonizar o teto sem deixar de colher seus frutos.

O segundo ponto da coluna que me chamou a atenção foi a máxima de que “o objetivo não é aumentar alíquotas, é fazer quem não paga passar a pagar”. Não pude deixar de sentir uma sensação de deja vu, lembrando de uma entrevista no Roda Viva do então ministro da Fazenda, Fernando Henrique Cardoso, nas vésperas do lançamento do Plano Real, em que o xará do atual ministro diz exatamente a mesma coisa. O resultado, ao longo do governo FHC, foi o aumento da carga tributária. E, adivinha, quem ganha mais continua pagando menos.

Boa sorte para todos

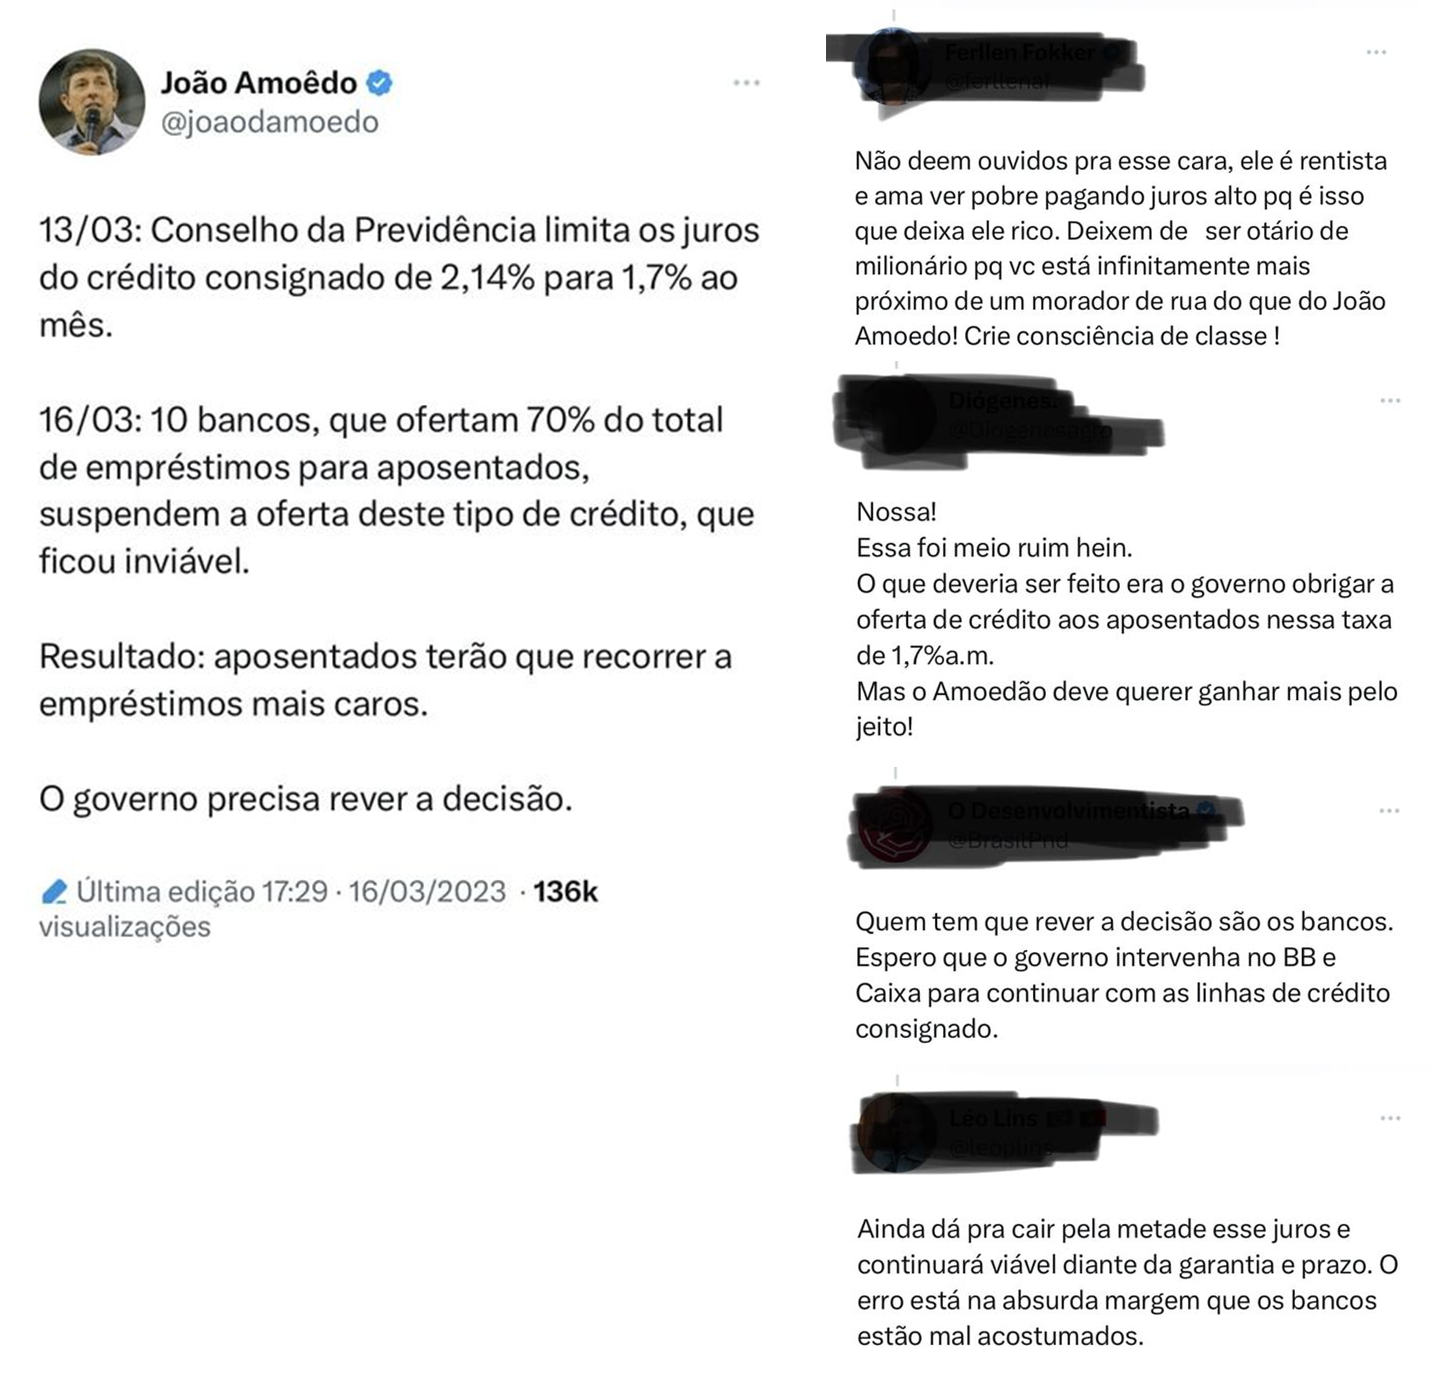
Tuíte do Amoedo dizendo que o governo deveria rever sua decisão de baixar o teto dos juros do consignado.

As respostas dividem-se em 4 categorias:

1) Invocação da “consciência de classe”

2) “Obrigar” os bancos a concederem o crédito

3) Dizer que os bancos continuam a ganhar dinheiro com esse teto

4) Usar BB e Caixa para substituir os bancos privados

A primeira é legal, mas não vejo como a “consciência de classe” ajudaria, no caso.

A segunda parece que é contra a Constituição, que define a liberdade de empresa como um dos seus princípios.

A terceira vai meio contra a matemática: com imposto de 46% sobre o lucro (IR + CSLL), uma taxa de 1,7% ao mês gera um lucro líquido de 11,5% ao ano. Com a Selic a 13,75%, melhor deixar o dinheiro no título público mesmo.

O quarto, aí sim, é o uso correto das estatais: dar prejuízo para ajudar o povo. Tomando dinheiro a, no mínimo, 13,75% e emprestando a 11,5%, BB e Caixa estarão cumprindo sua missão social, que é manter os aposentados endividados.

Por fim, uma palavra para o Amoedo: boa sorte para todos.

Para quê controlar gastos?

Felipe Salto escreve novamente sobre a sua proposta de arcabouço fiscal, agora com mais detalhes. O controle se daria para o nível da dívida em relação ao PIB. Haveria uma meta mais ou menos frouxa até 2026 (crescimento de 9 pontos percentuais em relação ao nível de 2022), e depois uma convergência suave nos 10 anos seguintes para um nível ainda 2 pontos percentuais acima do nível alcançado em 2022, e cerca de 20 pontos percentuais acima do nível que tínhamos quando ganhamos o selo de Grau de Investimento. Salto chama esse ajuste de “esforço fiscal relevante”, mas sem um “ajuste brusco”, pois isso não seria possível.

Na sugestão se Salto, já levada ao ministro Haddad, há um teto móvel de gastos, ajustado por metade do crescimento do PIB dos 5 anos anteriores. A rigor, essa regra seria desnecessária, dado que a meta é a relação dívida/PIB, e que pode ser atingida simplesmente aumentando impostos ou recorrendo a receitas extraordinárias, como privatizações. Mas Salto sabe que a credibilidade de qualquer arcabouço, hoje, passa por alguma regra de controle de despesas. Os outros componentes da dinâmica da dívida (juros reais, crescimento do PIB e inflação) estão além do poder de controle do governo.

Aliás, esse é o problema fundamental da proposta de Salto, e que já tive oportunidade de comentar aqui: estabelecer como meta a relação dívida/PIB sem que o governo não consiga, efetivamente, controlar todas as suas variáveis, é o equivalente a não controlar nada. O mercado vai simplesmente ignorar essa meta e focar na regra de controle de gastos para fazer as suas contas. Resta saber qual será a reação de Lula quando lhe for sugerido um teto de gastos, mesmo que mitigado. Não à toa, Salto sugere um espaço de 9 pontos percentuais de crescimento da dívida/PIB até 2026. Assim, o governo Lula teria menor pressão de controle, e deixaria o abacaxi para o seu sucessor. O qual, claro, continuaria a empurrar o problema com a barriga. Claro, se a coisa toda não explodir antes.

Não me espantaria, inclusive, se houvesse, por exigência de Lula, uma espécie de “waiver” nessa nova regra do teto até 2026, desde que se cumprisse essa trajetória de dívida/PIB. Ha mais formas de atingir essa meta, além de controlar gastos. Por exemplo, baixando juros por decreto. Assim, as despesas com juros diminuiriam e, de quebra, teríamos inflação mais alta, o que também reduziria a relação dívida/PIB. Quem disse que, para controlar a dívida, precisa necessariamente controlar gastos?

Talk is cheap

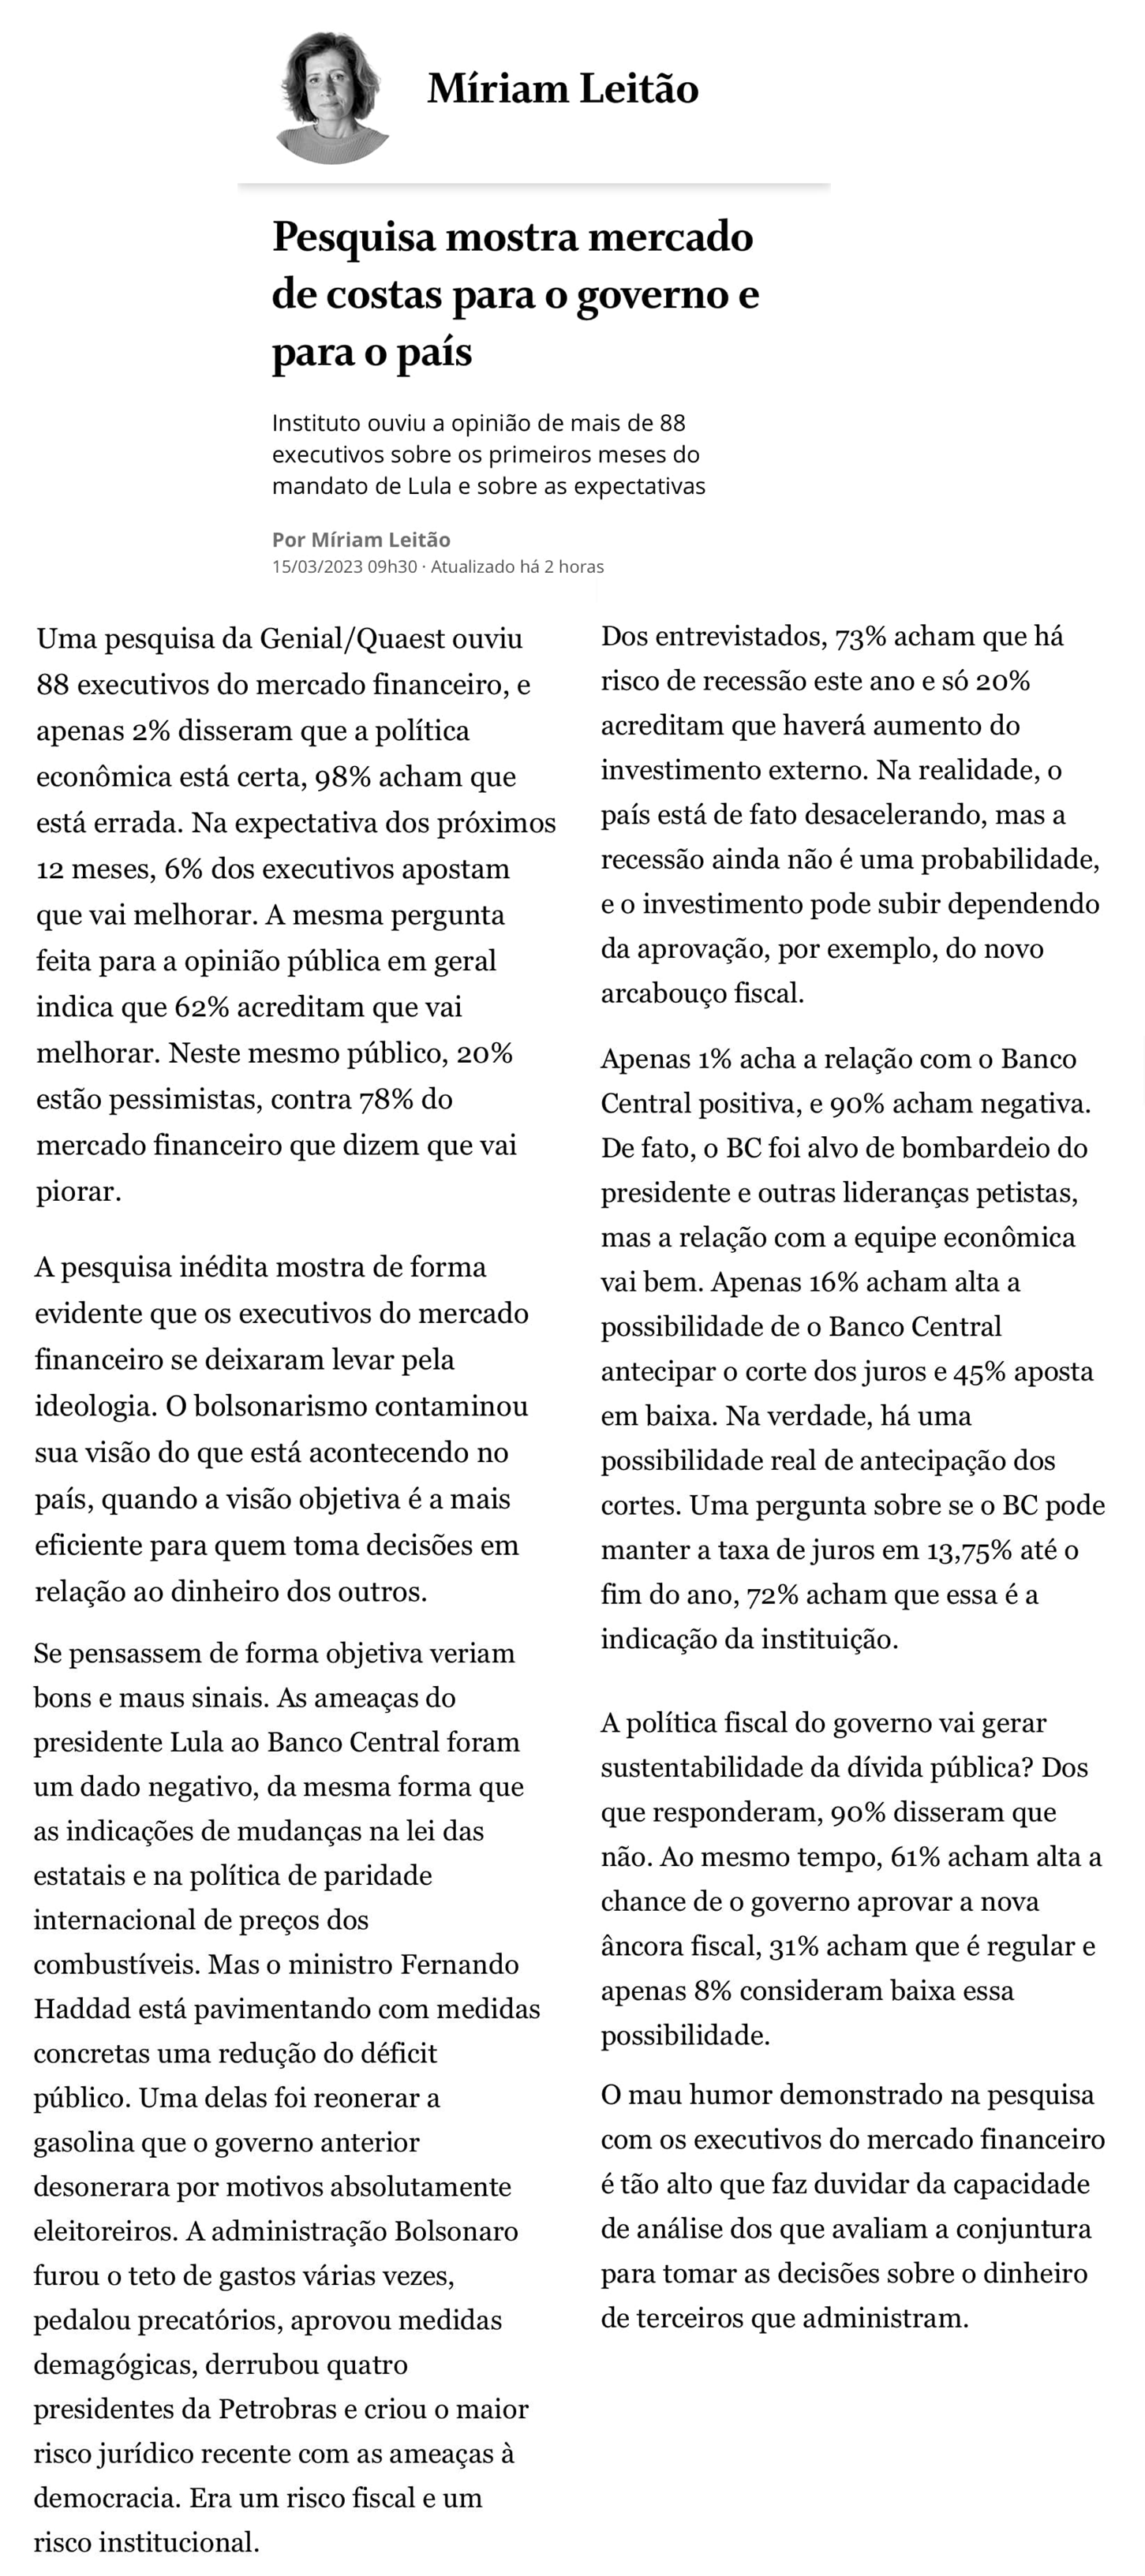
A jornalista Miriam Leitão repercute pesquisa da Quaest junto a executivos do mercado financeiro. Nada menos do que 98% acham que a política econômica do governo Lula está no caminho errado.

Miriam não se conforma, e cita alguns dados para demonstrar que o mercado está errado. Por exemplo, o fato de o governo ter reonerado os combustíveis, como se a reoneração não tivesse sido parcial e misturada com um esdrúxulo imposto sobre exportações, e que será retirado depois que o novo presidente da Petrobras começar a manipular os preços dos combustíveis novamente. Mas, tudo bem, serve de narrativa para jornalista sabujo.

O que chama a atenção é que Miriam Leitão sempre foi, na média, crítica aos governos petistas. É só dar uma passeada em suas colunas, principalmente durante o governo Dilma, e se lerá críticas em bem maior número do que elogios. Não à toa, está rolando um vídeo pelas redes (ah, essa memória da Internet..), mostrando um Lula furibundo, dizendo que Miriam Leitão não acerta uma. O que mudou na capacidade crítica da jornalista? Meu palpite: Bolsonaro.

Miriam Leitão foi torturada durante a ditadura militar. Assim, é natural que ache qualquer coisa melhor do que o governo Bolsonaro, e o sucesso do governo Lula é visto como a garantia de que Bolsonaro não voltará. A jornalista pede objetividade aos executivos do mercado financeiro, mas claramente é a ela que falta esta qualidade. Miriam deixa clara essa leitura, quando chama o mercado de “bolsonarista”. Como se alguém estivesse disposto a perder dinheiro por alguma preferência ideológica. As palavras de Miriam não custam nada. As decisões de investimento, ao contrário, podem custar muito.

Aliás, se Miriam tivesse feito a sua lição de casa, poderia chamar a atenção para uma contradição, essa sim, digna de nota. Ao mesmo tempo que os executivos do mercado demonstram estar muito pessimistas em uma pesquisa, os preços do mercado, que são o indicador mais fidedigno do humor dos investidores, não parecem apontar para uma piora do ambiente: o dólar começou o ano em R$ 5,35 e fechou ontem a R$ 5,25. A bolsa caiu meros 3% neste ano, até ontem. E os juros futuros mostram até certo ganho: a taxa do prefixado com vencimento em jan/24 saiu de 13,55% no início do ano para 13,10% ontem, ao passo que o prefixado com vencimento em jan/27 saiu de 12,95% no início do ano para 12,60% ontem. São taxas de juros altas, mas não houve uma piora. Miriam prestaria um melhor serviço se explorasse essa dicotomia.

A beleza do mercado financeiro é que qualquer palpite pode ser transformado em uma aposta. Miriam Leitão acha que o mercado está muito pessimista. Então, ela pode ganhar dinheiro com esse palpite vendendo seus dólares, comprando bolsa ou títulos prefixados no Tesouro Direto. Escrever coluna descascando o mercado é fácil. Difícil é tomar decisão de investimento em nome dos clientes todos os dias.

Falta a “bancada dos favelados”

“Guterman, que paulada o IPTU esse ano!”

A frase me interrompeu em meio a um raciocínio qualquer. Meu colega de trabalho insistiu: “Você já recebeu seu IPTU?”

Desperto da minha concentração, mas ainda sem conseguir concatenar qualquer resposta, balbuciei que não, só pra me livrar daquele papo e voltar ao que estava fazendo. Mas aí me lembrei que esse colega fez o L com entusiasmo, e não perde oportunidade de fazer proselitismo a respeito das desigualdades do País, e como é necessário ter um governo que “olhe para os pobres”. Então, emendei: “Mas acho justo. Quem mora em bairro nobre da cidade deve pagar IPTU mais alto, para que a prefeitura possa patrocinar políticas que beneficiem os mais pobres”.

Após alguns longos segundos de silêncio, meu colega só conseguiu gemer baixinho “é verdade, mas está muito alto…”

Todo mundo quer resolver os problemas do país. Em tese. Na prática, quando se trata de contribuir de verdade, todo mundo se vê como titular de direitos divinos à sua própria renda. E aí, quem pode mais chora menos. O resultado é essa colcha de retalhos tributária em que vivemos, repleta de bunkers onde diversos grupos de interesses se entrincheiram para defender o seu naco no orçamento público. A notícia de hoje é só mais um exemplo.

Aliás, trata-se de uma contradição em termos: se o setor agropecuário não fosse subtributado em relação a outros setores, a bancada ruralista não estaria se mexendo para barrar a alíquota única.

Em tese, a esquerda deveria fazer esse papel de “defensora dos pobres”. No entanto, seu verdadeiro interesse está em defender funcionários públicos e trabalhadores com carteira assinada. As migalhas do Bolsa Família servem para acalmar a consciência, enquanto também defendem interesses corporativos no orçamento público.

É sintomático que tenhamos uma “bancada ruralista” e não uma “bancada dos favelados”. Mostra bem as distorções do sistema de representação política no Brasil.

A tale of two countries

A inflação na Argentina no mês de fevereiro foi de 6,6%. Não haveria nada demais nessa informação, a não ser por um pequeno detalhe: a inflação nos últimos 12 meses dos nossos hermanos acaba de ultrapassar a barreira dos 100%. Mais precisamente, 102,5%.

A última vez que a inflação na Argentina ficou acima de 100% foi em 1991. Em março daquele ano, o presidente Menem, junto com seu ministro da Fazenda, Domingo Cavallo, lançou um plano de estabilização que vinculava o peso ao dólar na proporção de 1 para 1. Era a chamada “lei da conversibilidade”, que durou 10 anos, e foi abandonada em meio ao caos. A partir dos anos 2000, a inflação anual argentina raras vezes ficou abaixo de dois dígitos e, a partir de 2014, sempre acima de 20% ao ano. Mas acima de 100% é a primeira vez desde 1991.

As histórias monetárias de Brasil e Argentina são muito semelhantes até 1991 (na Argentina) e 1994 (no Brasil): hiperinflação na década de 80 e início dos 90, e plano de estabilização que vinculava, de alguma maneira, a moeda nacional ao dólar. Na Argentina, essa vinculação foi explícita, em um modelo de currency board; no Brasil foi implícita, com o BC intervindo no mercado de câmbio dentro de certos parâmetros. A partir de 1999 (no Brasil) e 2001 (na Argentina), ocorre o abandono do “padrão-dólar” por absoluta falta de reservas para manter a paridade, e daí cada país segue o seu caminho: o Brasil com seu tripé macroeconômico (metas de inflação, superávit primário e câmbio flutuante) e a Argentina com um sistema que poderíamos chamar de “administração de preços”, com intervenções cada vez mais profundas no sistema de preços da economia.

Mesmo com todos os seus evidentes problemas, o Brasil conseguiu manter a inflação sob controle, com apenas 3 anos de inflação em 2 dígitos desde 1999 (sendo um deles por conta da saída da pandemia). A Argentina, por sua vez, tem uma inflação descontrolada e está pendurada em um pacote gigantesco com o FMI, sem o qual não poderia estar importando nada.

O Brasil sofreu muito com a hiperinflação, e a sociedade brasileira criou uma espécie de memória ancestral em relação aos males da inflação. Por isso, todos os governantes sempre foram muito ciosos a respeito do controle do dragão. Pelo menos até hoje.

Lula não parece muito preocupado com a inflação. Ele quer aumentar a meta e trabalha para que o BC reduza as taxas de juros. Seu objetivo, acima de qualquer outro, é manter o crescimento econômico. “Um pouco mais de inflação” não parece ser um problema, desde que permita maior crescimento econômico, em uma dicotomia falsa no longo prazo.

Na Copa de 1982, lembro de uma faixa da torcida brasileira na Espanha, que dizia mais ou menos o seguinte: “Nossa seleção é que nem a nossa inflação: 100%”. Naquele ano, a inflação brasileira havia atingido pela primeira vez os 3 dígitos. A Argentina tem hoje uma seleção e uma inflação 100%. A diferença é que eles ganharam a Copa do Mundo, o que serve para distrair um pouco. Aqui, a Copa do Mundo não vai ajudar o governo se a inflação sair do controle.