“Se entrarem os precatórios, não há dinheiro para expandir as vacinas. Será que o jovem lá do IFI sabe disso? Ele prefere pagar o precatório e ficar sem vacina? Eu acho que os senadores, se estivessem bem assessorados, estariam bem informados disso”.
Essa fala calhorda foi pronunciada pelo nosso ministro da Economia, em audiência no Senado na última quinta-feira.
Seria mais ou menos o seguinte: o pai de família esbanja dinheiro com carros, viagens e amantes. É então condenado em uma ação judicial, mas diz para o juiz: “olha, não consigo pagar, senão vai faltar comida na mesa da minha família”.
Não é de hoje que o nosso ministro da Economia abusa da inteligência do cidadão brasileiro pagador de impostos.
Fux sinaliza com apoio a um parcelamento dos precatórios. Na verdade, um “microparcelamento”, no dizer do ministro. Microparcelamento porque, ao invés da proposta do Executivo, que era do “megaparcelamento” em 10 anos, o montante não pago em 2022 seria devido já em 2023. Claro que ninguém falou da bola de neve para 2023 e para os anos seguintes. Isso é problema para o próximo governo.
Eu tenho uma outra ideia: que tal parcelar os salários do Executivo, Legislativo e Judiciário e pagar os precatórios devidos a pessoas que já esperaram anos por esse dinheiro? Parcelamento no dos outros é refresco.
Claro que Guedes, Lira e Pacheco adoraram a “ideia” de Fux. Trata-se, afinal, de um exemplo de harmonia entre os poderes, em um campo em que Executivo, Legislativo e Judiciário concordam 100%: como tungar o cidadão e proteger seus próprios interesses.
Amigos, dizem que para um homem deixar seu legado é preciso ter um filho, plantar uma árvore e escrever um livro. No meu caso, só faltava o livro. Agora não mais!
O meu livro está à venda em pré-lançamento na Amazon e nas livrarias virtuais da Martins Fontes, Loyola e Livraria da Vila para a edição impressa. Haverá também versão digital depois do lançamento, que deve ocorrer em meados de setembro. A vantagem da versão impressa é que eu posso autografar e a edição autografada vai valer muito dinheiro daqui a 50 anos rsrsrs
A comparação da economia de um país com as finanças de uma família tem suas limitações, mas, às vezes, é muito útil para compreender o que está acontecendo.
Para uma família que vive acima do limite de seu orçamento, sem reservas e que só consegue manter o seu padrão de vida endividando-se, uma grande despesa inesperada cai como uma bomba. Pode ser um acidente de trânsito ou uma doença, que exigirá ainda mais desembolsos de um orçamento que já não consegue pagar nem as despesas correntes.
Esta é a situação do Brasil, hoje. O orçamento já apertado foi atingido, no dizer do ministro da Economia, por um meteoro: precatórios no valor de R$ 90 bilhões, a serem pagos no ano que vem.
Vamos voltar um pouco no tempo para entender o imbróglio. Em 2016, ao assumir o governo, a primeira medida que o então presidente Temer patrocinou no Congresso foi o chamado Teto de Gastos. Com a morte dos superávits primários no governo Dilma, os credores da dívida pública exigiam algum outro mecanismo para garantir que a dívida não estava em trajetória explosiva e, portanto, impagável. O Teto de Gastos foi esse mecanismo, que permitiu o controle da inflação mesmo com taxas de juros bem mais baixas do que nos governos anteriores.
Quando aprovado, o Teto permitia uma folga no orçamento para o pagamento das chamadas despesas “não obrigatórias”, ou seja, aquelas que não estão cravadas na Constituição. O grosso das despesas obrigatórias são, basicamente, o pagamento de aposentadorias e dos salários dos funcionários públicos, além dos precatórios. As não obrigatórias incluem desde investimentos em estradas, passando pelo bolsa família, até chegar nos serviços de limpeza das universidades federais, na verba para o censo e no papel para imprimir passaportes.
Como funciona o teto? Simples: as despesas do setor público no ano de 2016 são o limite de gastos do governo federal, com algumas poucas exceções, como a capitalização de empresas estatais e o Fundeb, que não entram nesse cálculo, A cada ano, esse limite é reajustado pela inflação do ano anterior. Qual o problema? As despesas obrigatórias crescem, a cada ano, acima da inflação, diminuindo o espaço para as despesas não obrigatórias.
Vamos colocar isso em números. O último valor que vi do IFI (Instituição Fiscal Independente) para o valor mínimo das despesas não obrigatórias de modo que o governo não entrasse em shutdown era de R$ 100 bilhões. Com uma folga no orçamento do ano que vem de R$ 120 bilhões, ainda sobrava uns trocos para dar uma turbinada no bolsa família e aumentar o fundo eleitoral dos partidos. Estava todo mundo feliz. Até que detectaram o meteoro dos precatórios vindo em direção a Brasília, com gastos de R$ 40 bilhões além do previsto. Parece mentira que, em um orçamento de R$ 1,6 trilhões, não se encontre espaço para esses R$ 40 bilhões adicionais. Mas é verdade. O nosso orçamento é tão amarrado, são tantos os interesses envolvidos, que a única saída parece ser não pagar esses R$ 40 bilhões. É essa a proposta do ministério da economia, ao sugerir o parcelamento e a criação de um fundo de privatizações dedicado ao pagamento dessas despesas, que ficariam fora do teto de gastos. Aliás, aparentemente, essa proposta libera até mais do que os R$ 40 bilhões, o que permitirá turbinar o bolsa família e as emendas parlamentares. A felicidade volta a Brasília.
Mas tem alguém que não está nada feliz com essa história: o credor da dívida. As taxas dos títulos públicos de vencimentos mais longos já ultrapassaram 10% e o câmbio já encosta nos R$ 5,50, apesar de um Banco Central que promete subir a Selic sem dó. O motivo é simples: essa manobra está sendo vista como um drible no teto de gastos. Parafraseando o famoso “não é pelos R$ 0,20”, o mercado está dizendo “não é pelos precatórios”, mas pela sinalização de que, quando a coisa aperta, Brasília vai tentar encontrar uma forma criativa de manter tudo como está, sem sacrificar nenhum de seus interesses. E o pior: desta vez, quem está patrocinando o furo do teto é, em tese, o guardião da cofre. Quando nem o ministro da economia defende a regra fiscal vigente, o credor fica pendurado na brocha.
O Brasil é um país com imensas necessidades. Quanto o governo deveria gastar para atendê-las, se R$ 1,6 trilhão não é suficiente? R$ 2 trilhões? R$ 3 trilhões? Podemos eliminar logo de uma vez essa regra do teto e satisfazer essas necessidades. Claro que os credores da dívida cobrariam um preço por isso. Teríamos juros altos, câmbio desvalorizado e, no final da linha, inflação. Basta dar uma olhada na Venezuela para entender onde essa estrada termina.
Alguns dirão que estou exagerando. Ninguém está propondo o fim da regra do teto, é só uma adequação de uma despesa inesperada. Sim, essa é a desculpa da família que vive no limite da responsabilidade. O desabamento de edifícios normalmente não ocorre por causa de terremotos. Os edifícios desabam porque, durante anos, se negligenciou a sua manutenção. A estrada que leva ao desastre é longa, mas, com perseverança, um dia se chega lá.
Apenas para registro: ontem conseguimos aplicar 3 milhões de doses da vacina, sendo 1,8 milhões da primeira dose e 1,2 milhões da 2a dose. Esse novo recorde diário nos leva a uma média móvel nos últimos 7 dias de 1,9 milhões de doses aplicadas por dia.
Neste ritmo, o país pode terminar de aplicar a 1a dose da vacina para 100% da população acima de 12 anos no final de setembro, daqui a 6 semanas. O que significa que toda essa população pode estar completamente vacinada até meados de dezembro.
Estamos vacinando 0,57% da população por dia com a primeira dose (média móvel de 7 dias), número compatível com os picos atingidos por países como França (0,61%), Espanha (0,59%) e EUA (0,60%), mas ainda abaixo de países como Inglaterra (0,75%), Alemanha (0,70%), Itália (0,80%) e Chile (0,97%).
O copo meio vazio é que estamos defasados em relação a esses países de 1 a 2 meses em termos de cobertura de vacinação. O copo meio cheio é que, agora, falta pouco tempo para alcançá-los, se mantivermos o atual ritmo.
Biden fez a pergunta correta: quantas gerações de soldados americanos deveriam ser enviadas para lutar por um governo em que as próprias tropas não estão dispostas a lutar?
Quando ouvimos uma mulher apanhando do marido e gritando por socorro na vizinhança, chamamos a polícia, que tem o dever legal de intervir para proteger a vítima. Os EUA estão sendo vistos, no momento, como a polícia do mundo, que não está cumprindo o seu dever de proteger os cidadãos, e principalmente as mulheres, afegãos.
Muitos se condoem da situação das mulheres afegãs. É uma situação lastimosa, sem dúvida. Mas os EUA não são a polícia do mundo. Bush ordenou a invasão do Afeganistão para caçar terroristas, não para proteger as mulheres afegãs. Os direitos das mulheres foi apenas uma consequência do processo, não o seu objetivo. Irã e Arábia Saudita também vivem sob a sharia. Os EUA vão invadir os dois países para libertar suas mulheres? De forma mais ampla, os EUA vão invadir a China para proteger os uigures? Em todo país onde houver problemas com direitos humanos, os EUA serão chamados a intervir?
Em tese, a ONU é a polícia do mundo. É no âmbito da ONU que problemas de direitos humanos devem ser tratados. O Taliban está longe de ser o único regime que não respeita direitos humanos. O que faz a ONU? Os EUA deveriam substituir a ONU como guardião global dos direitos humanos? Caiu no colo de Biden o fiasco acumulado de todos os presidentes que o antecederam, ao terem a ilusão de que conseguiriam implementar um estado democrático ocidental no Afeganistão. Coube a Biden, como dizemos no mercado financeiro, zerar a posição, estancando as perdas.
As imagens de Cabul são chocantes e, sem dúvida, a situação das mulheres no Afeganistão é uma lástima. Cabe ao povo afegão tratar de seus próprios problemas. Não existe uma polícia global, feliz ou infelizmente.
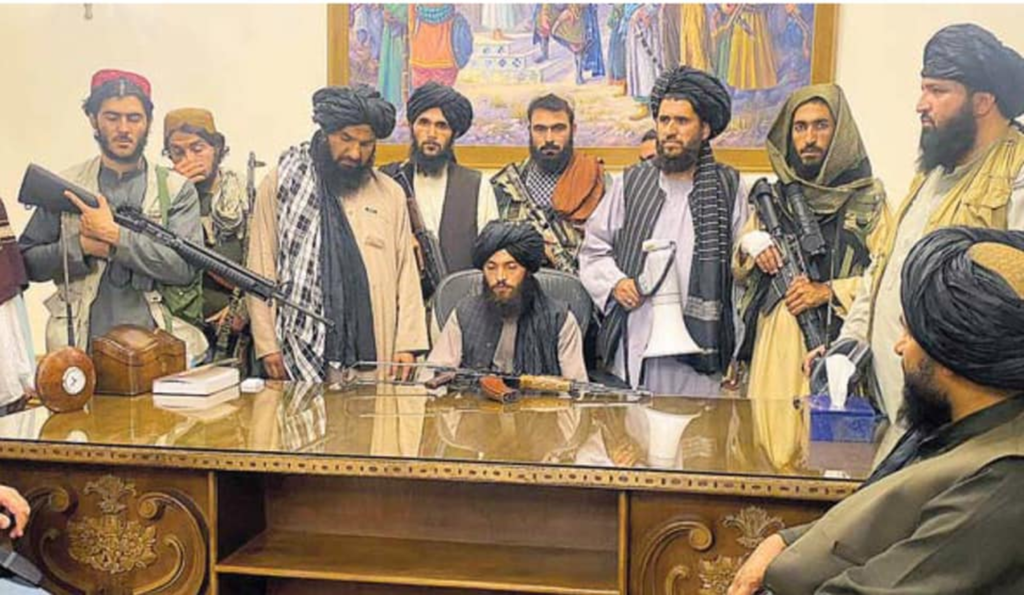
A imagem do palácio presidencial de Cabul tomado pelos homens do Taleban certamente não passaria pelo critério de diversidade de nossas redes sociais. Mas a imprensa ocidental não perdeu tempo com lacrações desse tipo. O foco das análises foi como o Taleban conseguiu conquistar o poder no país de maneira tão rápida. A última bituca de cigarro do último soldado americano ainda estava fumegando no cinzeiro, e os barbudos já estavam sentados na mesa do fugitivo ex-presidente. Biden, em sua residência de verão, acompanhava o fiasco atentamente.
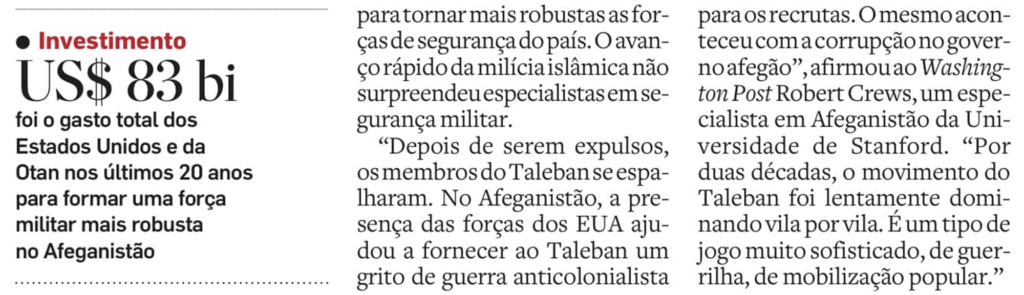
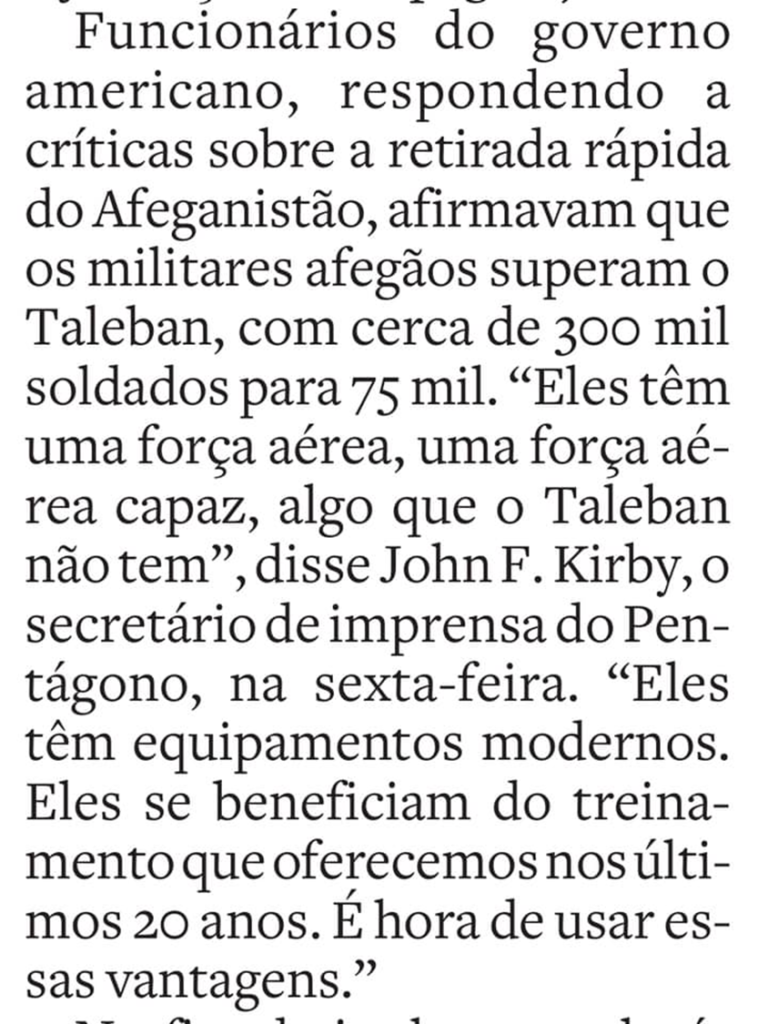
Destaquei abaixo alguns trechos dos jornais de hoje, além de uma reportagem da Economist.
O cálculo do governo americano era de que o presidente afegão tinha à disposição um exército muito superior, com homens treinados e armas. Poderia, portanto, resistir ao Taleban durante meses antes de, eventualmente, cair. Foi vencido em alguns poucos dias.
A Economist atribui a vitória do Taleban à sua inteligência, determinação e perspicácia política. Outro analista ouvido disse que o exército afegão era de mentira, pois os recrutas eram analfabetos e pouco motivados.
Não sou especialista, mas tenho outra tese. O Taleban venceu porque tem o apoio popular do povo afegão. Nenhuma ditadura toma o poder ou nele se mantém se não conta com o apoio de amplas parcelas da população. Quando deixa de ter esse apoio, é questão de tempo para ruir. Foi assim com a União Soviética, foi assim com a ditadura brasileira. As ditaduras castrista e chavista se mantêm no poder porque ainda contam com apoio popular. Há dissidentes, claro, sempre os há, mas são minoria.
Não é que o exército afegão era mal preparado, ainda que treinado e armado com bilhões de dólares do governo americano. É que, provavelmente, uma boa parte desse exército não estava realmente a fim de lutar contra o Taleban. Em uma guerra, é preciso que ambos os lados tenham convicção de que estão lutando pelo bem. Caso contrário, não há guerra. Por que mesmo os oficiais e recrutas do exército afegão estavam lutando? Pelos ditos “valores ocidentais”? Pelos ianques que ocuparam o país durante 20 anos? Por um governo marcado pela corrupção? Não havia pelo que lutarem. E, como vimos, não houve guerra.
Vinte anos depois, o Afeganistão volta ao ano de 2001, como se a intervenção americana não tivesse existido. Os pagadores de impostos americanos têm razão em questionar o porquê disso tudo.
Ontem participei da “virada da vacina” aqui em São Paulo. Meus filhos de 21 e 18 anos insistiram muito, pois queriam a vacina o quanto antes. Achei aquilo meio sem sentido, porque poderíamos ir no dia seguinte. Mas, como diz aquele velho comercial, não basta ser pai, tem que participar. Então, fomos. Foi uma experiência antropológica e comportamental inesquecível.
Chegamos à fila do Drive Thru às 9 da noite. Na verdade, era uma das filas. O posto que escolhemos era nos Jardins, em que várias vielas chegavam ao destino. E era este o problema: cada viela representava um cruzamento. E, como sabemos, cruzamentos sem semáforos e sem agentes de trânsito mostram o melhor e o pior de nós.
Um amigo meu que morou nos EUA conta que lá, quando um farol pifa, automaticamente os motoristas adotam a regra “um lá, um cá”. Ou seja, passa um carro (ou uma fila de carros, se há mais de uma faixa) de uma rua, e então o carro de trás aguarda o carro da outra rua passar. Desse modo, não ocorre o travamento do cruzamento e todos andam. Não sei se é verdade, mas a história é bem contada.
No Brasil, um farol pifado significa cruzamento travado. Não porque as pessoas todas queiram levar vantagem. A grande maioria somos cumpridores da lei e das regras e gostaríamos de viver em um mundo onde todos fossem assim. O problema é a desconfiança mútua: achando que o outro vai querer levar vantagem, eu é que não vou ficar pra trás. Em uma sociedade assim, todos batem no peito e se dizem cumpridores das regras mas, mesmo assim, o cruzamento trava.
Foi o que aconteceu. Alguns mínimos avanços eram seguidos de longas esperas parados. Em um dos cruzamentos, aconteceu a segunda experiência antropológica da noite, já madrugada. Na medida em que nos aproximávamos de um cruzamento, vimos uma senhora e uma moça organizando o trânsito. Achei, em princípio, que eram funcionárias da prefeitura. Chegando lá, descobrimos que eram cidadãs, que haviam descido do carro em que o pai era motorista e estava bem atrás de nós na fila, para, voluntariamente, fazer alguma coisa. Elas contaram que aquele cruzamento estava um caos, com filas duplas e triplas, e elas conseguiram organizar. Aprendi: alguns ficam reclamando ou aceitam passivamente uma situação, enquanto outros arregaçam as mangas para tentar resolver, arriscando a própria integridade física. E digo arriscando a própria integridade para falar da terceira experiência antropológica da noite.
Um dos motoristas sai do carro e vai tirar satisfações com a senhora. Aos berros, diz que ela não tem autoridade para estar ali, que ele estava há horas naquela fila (como se os outros não estivessem igualmente) e que ele iria atropela-la se ela ficasse na frente do carro dele. Há pessoas que entendem o mundo como uma grande conspiração contra os seus direitos e tem pouco senso do que seja viver em sociedade. Ainda bem que é uma minoria. Outros motoristas saíram de seus carros para defendê-la.
Por fim, minha quarta experiência da noite não foi antropológica, mas se refere somente ao bom e velho Brasil: a “grande ideia” de promover a virada da vacina não foi acompanhada do mínimo necessário em estrutura. Havia agentes de trânsito somente no último cruzamento antes de chegar ao posto, deixando ao Deus dará todos os cruzamentos anteriores. A partir dali, tudo muito bem organizado, até com soldados para fazer a triagem inicial. O suficiente para que o prefeito possa bater no peito e dizer que estava tudo “muito bem organizado”. Assim é se assim lhe parece.
Depois de 6 horas na fila e uma temporada inteira de Lupin (recomendo!) assistida no celular, chegamos na mesa para a vacinação. No final, foi uma noite de convivência com os filhos, muitas risadas e aprendizado sobre a natureza humana. E, o que é melhor, estão vacinados. Valeu a pena!
A produtividade da mão de obra brasileira é notoriamente baixa, problema que nasce em uma infância desvalida e que passa pelos vários níveis de um sistema de ensino muito aquém do necessário. Os vários exames PISA, edição após edição, provam a tese.
Sendo baixa, a produtividade da mão de obra não permite o pagamento de altos salários. Uma empresa vive de produzir e vender algo. Quanto maior a produtividade, maior e mais barata será a produção, permitindo vender mais e obter mais lucro. É este lucro maior que permite pagar mais para o empregado mais produtivo, que permite a produção maior e mais barata. Não existe milagre.
No Brasil, há uma incompatibilidade entre a produtividade da mão de obra e os “direitos sociais” dos trabalhadores, garantidos pela Constituição. Estes direitos colocam um piso mínimo na remuneração do trabalhador, que, muitas vezes, ultrapassa o valor que esse trabalhador agrega ao produto final. Não por outro motivo, as leis trabalhistas só servem para os trabalhadores qualificados, que têm alta produtividade. A grande massa jaz na informalidade, onde a remuneração não é maior que sua produtividade.
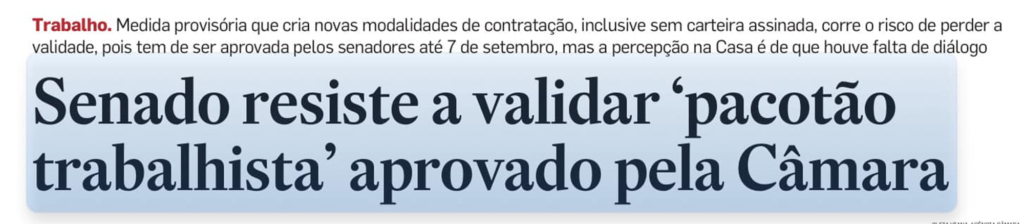
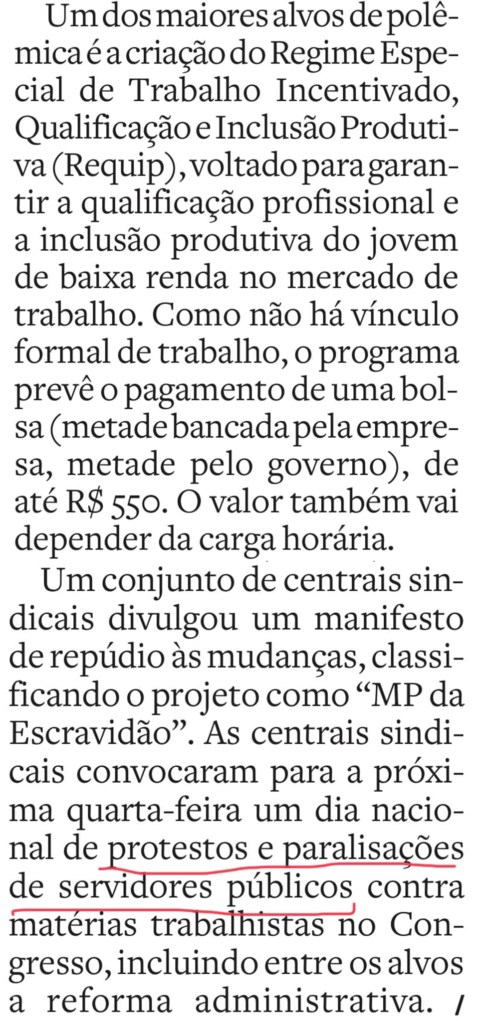
Essa longa introdução visa contextualizar a notícia abaixo: uma MP do governo visando dar uma bolsa para jovens não registrados, além de outras flexibilizações na legislação trabalhista, está sendo chamada de “MP da escravidão” pelas centrais sindicais e está enfrentando resistência no Senado.
Que os sindicatos pensam que os salários são baixos porque os empresários são malvados não é novidade. O que me chamou a atenção é o tipo de protesto programado: FUNCIONÁRIOS PÚBLICOS vão protestar contra a MP da escravidão, além da reforma administrativa.
Fico imaginando o servidor público fazendo a paralisação durante o dia, sabendo que o seu salário vai pingar religiosamente no final do mês. Depois de um dia estafante de conscientização e luta, como ninguém é de ferro, pede uma pizza pelo iFood, que será entregue por um jovem de baixa produtividade. Claro que o culpado é o empresário malvadão.
Em um país onde o pobre devedor paga taxas de juros de três dígitos no cheque especial e no cartão de crédito, e em que as taxas de empréstimos pessoais podem atingir facilmente 50% ao ano, parece até piada alguém se preocupar com uma taxa de 2%, 4% ou 6% ao ano. Ninguém consegue tomar empréstimo nessa taxa de juros. Então, por que se preocupar? Mais do que isso: pra que serve essa taxa, se os bancos acabam cobrando taxas de juros exorbitantes, independentemente do nível da taxa Selic?
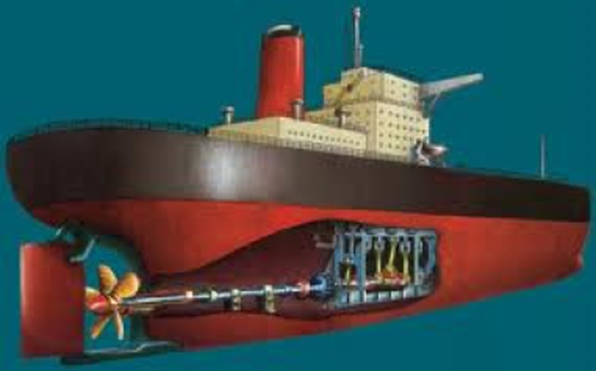
O leme do navio
Já notou como a direção de um navio do tamanho de um transatlântico ou de um petroleiro é determinado por um leme muito menor do que o próprio navio?
Esta é a característica da taxa Selic: apesar de pequena, é ela que define a direção do grande navio da economia. A taxa Selic, que é usada pelo Banco Central para remunerar o caixa dos bancos, é o instrumento usado pelo BC para controlar a inflação. Vamos ver como isso funciona.
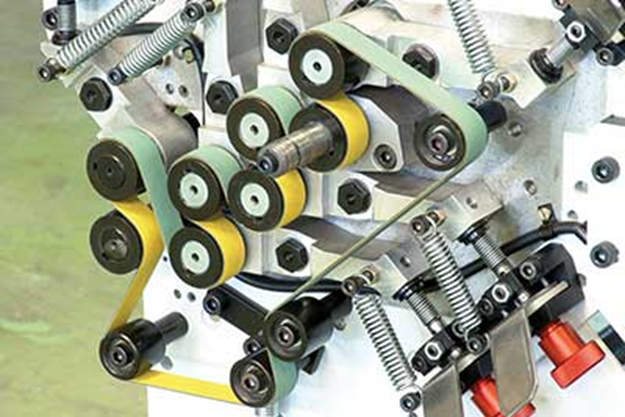
As correias de transmissão da economia
Apesar de termos usado a figura do leme inicialmente, a melhor ilustração de como a Selic trabalha é através das correias de transmissão.
A Selic é o motor, e transmite o seu movimento para as diversas partes da economia através de correias de transmissão. São cinco essas correias: taxa de juros, taxa de câmbio, crédito, preços dos ativos e expectativas de inflação. Vejamos como cada uma delas transmite a força da Selic, com o objetivo de diminuir a inflação.
Taxa de juros
Aqui, trata-se da remuneração do capital investido. Um empresário, ao tomar uma decisão de investimento, olha para o rendimento dos títulos públicos e pensa: “huuum, será que vale a pena investir nesse projeto ou pegar o dinheiro e comprar títulos públicos?” O mesmo raciocínio faz o investidor em ações ou em qualquer outra coisa que não sejam os títulos públicos.
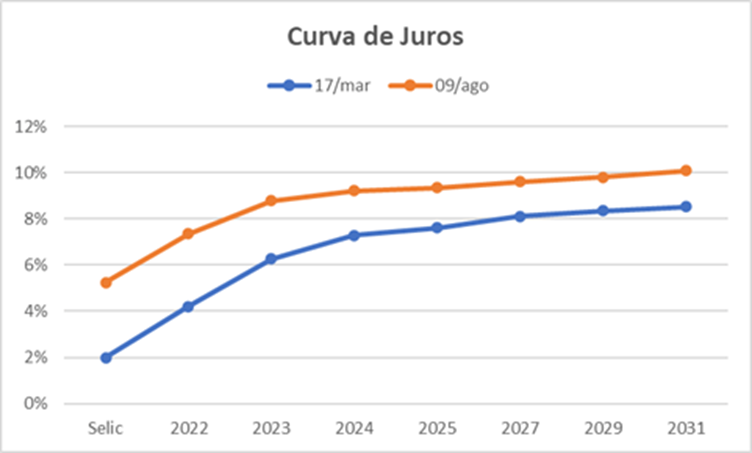
A remuneração dos títulos públicos depende, em grande parte, do nível da taxa Selic. Mesmo os títulos prefixados têm como referência a taxa básica de juros. É o que chamamos de “curva de juros”. No gráfico abaixo, podemos ver a curva de juros em dois dias diferentes: em 17/03/2021, último dia em que a Selic estava em 2% (lembra?), e em 09/08/2021, momento em que começo a escrever este artigo.
Observe como a taxa Selic subiu de 2% para 5,25% entre essas duas datas, levando a remuneração dos títulos públicos toda para cima. A taxa Selic serve como uma referência para a remuneração de todos esses títulos, definindo o que chamamos, em investimentos, de “custo de oportunidade” para os investidores. Quanto maior a taxa Selic, melhor será a remuneração dos títulos públicos e menos atrativos serão os investimentos produtivos, diminuindo a atividade econômica e, consequentemente, a inflação.
Taxa de câmbio
A taxa de câmbio influencia a inflação através dos preços dos produtos importados. E temos uma parte relevante dos produtos que compramos com ao menos um componente importado, ou mesmo que depende de algum serviço importado. Então, se a nossa moeda, o real, se valoriza em relação ao dólar, fica mais barato comprar coisas do exterior, diminuindo a inflação. Se, pelo contrário, o real se desvaloriza em relação ao dólar, as coisas importadas ficam mais caras.
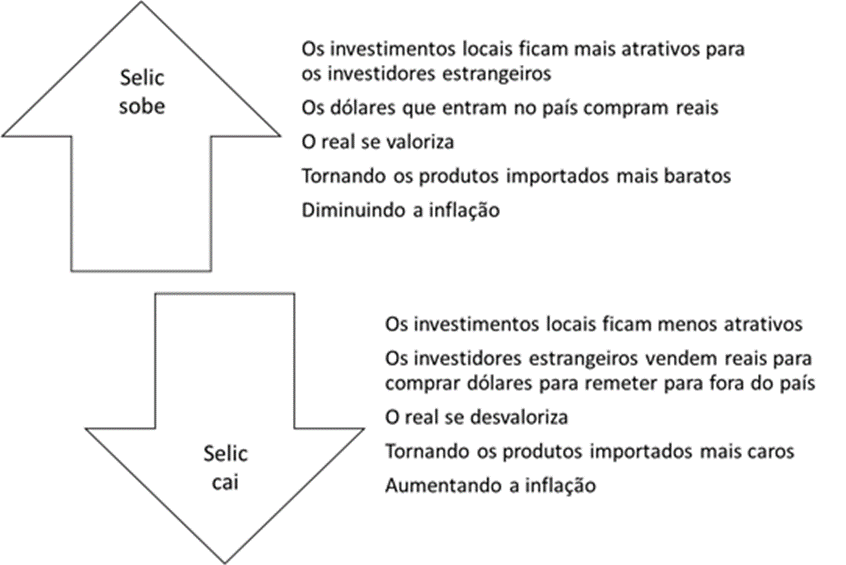
E como a taxa Selic influencia a taxa de câmbio? Simples: quanto maior a taxa de juros, maior a atração por capitais externos. Estes dólares, para entrarem no país, precisam ser trocados por reais. Então, temos uma busca por reais, que se valorizam em relação ao dólar. E, como vimos, se o real se valoriza, as coisas importadas ficam mais baratas, diminuindo a inflação.
Por outro lado, se a taxa Selic fica mais baixa, os investimentos locais perdem a atratividade. Os dólares, então, saem do país. Para isso, é preciso vender reais para comprar dólares. A venda de reais faz com que a nossa moeda se desvalorize. E, como vimos, quando o real se desvaloriza, os produtos importados ficam mais caros, pressionando a inflação para cima. É assim que a taxa Selic influencia a inflação via a taxa de câmbio.
O esquema abaixo resume o que falamos:
Crédito
O canal do crédito é o mais conhecido: afinal, quanto maior a taxa de juros, menor a chance de alguém querer tomar um empréstimo, o que diminui o consumo e, por consequência, a inflação.
No entanto, como dissemos no início desse artigo, as taxas de juros cobradas são tão altas, mas tão altas, que não parece que um aumento de alguns pontos percentuais na taxa Selic possa fazer grande diferença.
Isso é tão mais verdade quanto maior for o custo do empréstimo e tão menos verdade quanto menor for o custo do empréstimo. Por exemplo, as grandes empresas podem contar com taxas de juros muito menores do que nós, pobres mortais. Para elas, uma taxa Selic maior faz sim diferença no momento de tomar um empréstimo. O financiamento imobiliário é outro tipo de crédito que tem uma grande influência da taxa Selic: por ser uma taxa de juros relativamente baixa, costuma acompanhar a Selic de perto. E, quando as taxas do financiamento imobiliário sobem, fica mais difícil vender imóveis, desacelerando este setor da economia.
Então, a taxa Selic vai tanto mais influenciar o crédito quanto mais existirem modalidades de empréstimo que são sensíveis à taxa básica de juros. Como vimos, taxas do cheque especial ou do cartão de crédito são pouco sensíveis. Portanto, as pessoas não vão deixar de tomar esses empréstimos porque a taxa Selic subiu. O mesmo ocorre com certas linhas de crédito subsidiadas do BNDES, em que a taxa não acompanha a Selic. Neste caso, o canal do crédito está entupido, a mudança da taxa Selic não tem o efeito pretendido. O resultado é que mudanças na taxa básica de juros vão influenciar uma porção menor do mercado de crédito e, portanto, será necessário subir mais a taxa Selic do que seria preciso se todo o mercado de crédito dependesse da taxa básica de juros.
Preço dos ativos
Quando a taxa Selic sobe, os preços dos títulos de renda fixa prefixada caem, pelo efeito da marcação a mercado. Os preços das ações na bolsa tendem também a sofrer, porque o custo de capital das empresas fica mais caro. Enfim, de um modo ou de outro, os detentores desses ativos ficam mais pobres. Este é o chamado “efeito riqueza”, que seria mais bem denominado se recebesse o nome de “efeito pobreza”. Ficando mais pobres, esses detentores têm menos propensão ao consumo, desacelerando a atividade econômica e a inflação.
No polo oposto, se a taxa Selic cai, os ativos se valorizam, criando uma sensação de riqueza para os seus detentores, que se animam a gastar mais, impulsionando a atividade econômica e a inflação.
É assim que os “preços dos ativos” servem como canal de transmissão da política monetária para a atividade econômica.
Expectativas de inflação
Por fim, o quinto canal de transmissão da política monetária são as próprias expectativas para a inflação futura. Quando a taxa Selic sobe, os agentes econômicos já projetam uma desaceleração da atividade econômica através dos quatro canais vistos acima. Essa projeção atua sobre a própria inflação presente. Esta é a mágica do sistema de metas de inflação.
O Sistema de Metas de Inflação
No início, era o caos. A inflação no Brasil era um pesadelo sem fim, e as pessoas não sabiam realmente o que estava acontecendo. Ou melhor, sabiam, mas olhavam para o outro lado. Tentavam controlar os preços como quem quebra o termômetro para debelar uma febre. Os planos de congelamento de preços se sucediam, e a inflação sempre voltava com mais força depois que os preços eram liberados.
Até que, finalmente, chegou o Plano Real. Como que por mágica, a inflação desapareceu. A mágica, no entanto, era manjada: atrelar a moeda local ao dólar, uma moeda que sofre bem menos com a inflação. Não era esse o plano inicial, mas passou a ser depois da crise do México, no início de 1995. O Banco Central administrava o câmbio, permitindo desvalorizações controladas, de modo a não impactar a inflação. Funcionou até acabarem as reservas internacionais. No início de 1999, o real não suportou o ataque especulativo e o governo foi obrigado a deixar a moeda flutuar. E agora, o que fazer?
Foi então que se criou o arcabouço que vigora até hoje: o sistema de metas de inflação. Esse sistema, que já havia sido implementado com sucesso em países como Reino Unido, Suécia e Nova Zelândia, parte do pressuposto de que a inflação é um fenômeno a um só tempo monetário e psicológico. Monetário porque quanto mais moeda disponível na economia sem lastro em produção, maior será a inflação. E psicológico (ou de expectativas), porque os agentes econômicos tendem a perpetuar movimentos de aumentos de preços com base em suas expectativas de inflação futura.
A âncora da inflação no sistema de metas é a confiança no Banco Central. O instrumento é a taxa básica de juros, que afeta a inflação através dos cinco canais vistos acima. O Banco Central, através da determinação da taxa Selic, e da sua própria comunicação com o mercado, influencia as expectativas dos agentes econômicos em relação à inflação futura. Se o Banco Central é crível, ou seja, se constrói uma reputação de combate à inflação ao longo dos anos, não precisará subir tanto a Selic para mostrar a sua intenção e convencer os agentes econômicos. E, vice-versa, se o Banco Central constrói uma reputação de leniência em relação à inflação, fica muito mais caro combatê-la, pois, no final, será preciso subir a taxa básica de juros muito mais do que seria necessário se o BC fosse crível.
Claro que tudo isso funciona se o risco associado à dívida pública não explode na cara do BC. Neste caso, a taxa de juros exigida pelos credores da dívida sobe muito, o que não tem nada a ver com a inflação. Ou melhor, acaba tendo, pois excesso de dívida pública provoca inflação, no fim do dia. O BC controla aquela inflação cíclica, causada pelos ciclos próprios da atividade econômica. Uma inflação estrutural, causada pelo excesso de gastos do governo, não tem Banco Central que dê jeito.
O sistema de metas de inflação, em conjunto com uma série de reformas que nos permitiram tornar crível o controle da dívida pública, nos brindou com o mais longevo período de inflação baixa da história do Brasil contemporâneo.
Breve histórico da inflação no Brasil
Para medir a inflação brasileira, vamos usar o índice de inflação da cidade de São Paulo calculada pela FIPE, que possui histórico desde 1940. Antes disso, não há medidas confiáveis de inflação.
Na tabela abaixo, vamos listar todas as moedas desde o cruzeiro, criado por Getúlio Vargas em novembro de 1942. Consideraremos uma nova moeda somente quando tenha havido uma reforma monetária que cortou zeros. Nesta tabela, listamos as moedas, seu tempo de vida, a inflação anual média durante esse período e a inflação acumulada, também no período de vida da moeda.
Moeda
Início
Fim
Duração
Inflação anual média
Inflação acumulada
Cruzeiro
Nov/42
Jan/67
24 anos e 3 meses
28,4%
40.275%
Cruzeiro Novo
Fev/67
Fev/86
19 anos e 1 mês
55,5%
599.006%
Cruzado
Mar/86
Jan/89
2 anos e 11 meses
351%
7.974%
Cruzado Novo
Fev/89
Mar/90
1 ano e 2 meses
3.735%
6.942%
Cruzeiro
Abr/90
Jul/93
3 anos e 4 meses
754%
127.144%
Cruzeiro Real
Ago/93
Jun/94
11 meses
5.531%
3.924%
Real
Jul/94
Jul/21
27 anos e 1 mês (and counting…)
6,7%
481%
Salta aos olhos a imensa diferença entre o Real e as outras moedas. O sistema de metas de inflação e a disciplina fiscal foram os responsáveis por esse pequeno milagre. Espero, sinceramente, que saibamos, como sociedade, preservar essa grande conquista.