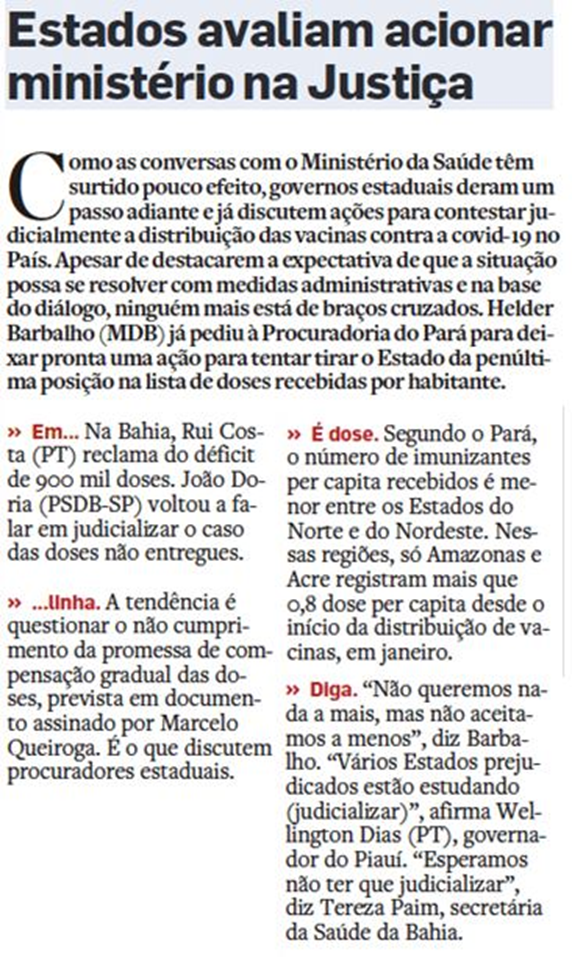
Hoje, nota política no Estadão traz a reclamação de alguns governadores, de que seus estados estariam sendo prejudicados pela distribuição das entregas de doses pelo Ministério da Saúde. São citados especificamente os governadores do Pará, Bahia, Piauí e São Paulo. Será que esses governadores têm razão em reclamar? Vejamos.
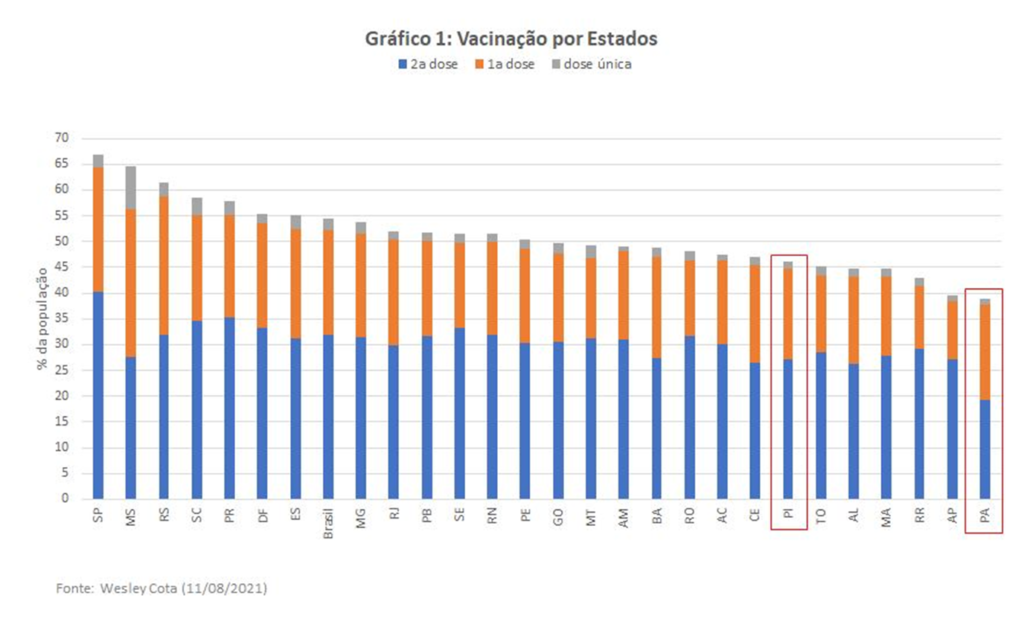
Fiz três gráficos para tentar analisar a questão. O gráfico 1 mostra o percentual da população de cada estado já vacinado. São Paulo lidera, com 67% da população tendo recebido pelo menos a 1a dose (ou a dose única). Bahia, Piauí e Pará cobriram, até o momento, 49%, 46% e 39% das suas populações, respectivamente. O Pará está em último lugar entre os estados brasileiros. Será que isso aconteceu porque esses estados receberam menos doses?
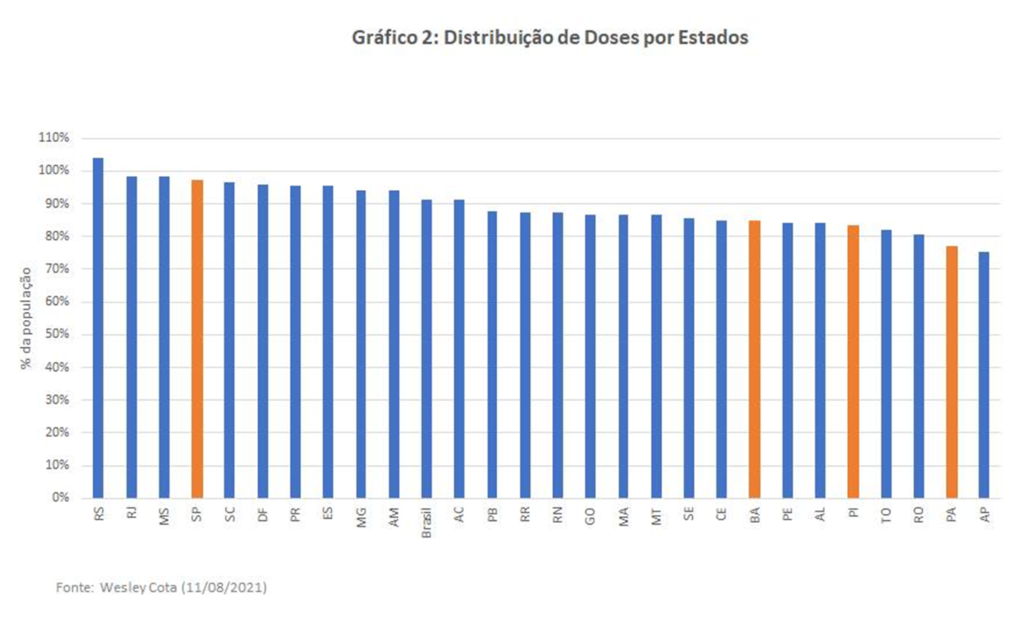
O gráfico 2 mostra quantas doses cada estado recebeu em relação às suas respectivas populações. Podemos observar que, de fato, Bahia, Piauí e Pará receberam bem menos doses em relação à média nacional, respectivamente 85%, 83% e 77% em relação às suas populações. São Paulo recebeu 97%, enquanto a média nacional foi de 91%. Mas, nem tudo é como parece.
Fiz uma outra conta: qual o percentual de doses que está em estoque em cada estado? Se a falta de doses fosse um gargalo para a vacinação, era de se esperar que os estados que receberam menos doses tivessem um estoque menor, enquanto os estados que receberam mais doses teriam que ter um estoque maior.
O gráfico 3 mostra o estoque de doses em relação ao total de doses recebidas pelos estados. Podemos observar que justamente os estados que lideram a vacinação, MS e SP, têm os menores estoques. Quer dizer, mesmo estes estados tendo recebido mais doses proporcionalmente (98% e 97% de suas populações, respectivamente), os seus estoques estão baixos (5% e 6% das doses recebidas, respectivamente). Por outro lado, Bahia, Piauí e Pará têm ainda em estoque 19%, 24% e 25% de todas as doses recebidas até o momento. Ou seja, ainda que tenham recebido menos doses, os estoques estão altos, demostrando que estes estados não conseguem dar vazão na mesma velocidade dos que recebem mais. Tomei como exemplo esses 3 estados porque foram os citados pela reportagem, mas o raciocínio vale para todos os outros.
Então, minha hipótese é a seguinte: o MS está distribuindo doses de acordo com a capacidade de vacinação de cada estado, e não proporcionalmente às suas respectivas populações. Nesse caso, os governadores de SP e MS seriam os únicos que poderiam reclamar, pois seus estoques estão muito baixos. Cabe perguntar a cada governador porque não conseguem vacinar mais rapidamente suas populações. Falta de doses, como vimos, não é.
Estava hoje ouvindo a rádio CBN no carro, quando começa uma reportagem sobre a inflação na cidade de São Paulo. Como sabemos, a inflação está salgada e é um dos principais assuntos da economia brasileira no momento. Após dar a notícia, a âncora do programa chama um convidado para comentar. Quase causei um acidente de trânsito quando ouvi o nome do convidado: o professor da Unicamp, Marcio Pochmann.
Para quem não conhece, Pochmann é um dos luminares da Unicamp que orientaram a política econômica da era Dilma, chefiando o IPEA. Depois de tudo o que aconteceu, é estupefaciente que pessoas como Pochmann ainda tenham voz na mídia brasileira.
Mas o mais curioso foi a entrevista em si. A jornalista tinha uma agenda e o entrevistado tinha outra completamente diferente. Enquanto o objetivo da matéria era comentar o impacto da inflação no dia a dia do cidadão, Pochmann aproveitava todas as perguntas para criticar o governo. Parecia conversa de bêbado com delegado.
Não importa muito as perguntas. As respostas foram mais ou menos na seguinte linha: a inflação está alta porque o governo liberou os preços dos combustíveis e da energia elétrica, e agora está aumentando a taxa de juros, o que vai levar o país à recessão.
Pois foi justamente o governo Dilma que segurou artificialmente os preços dos combustíveis e da energia elétrica e, depois de algum tempo, teve que liberar tudo de uma vez, causando uma grande inflação represada. No caminho, quebrou a Petrobras e o setor elétrico, que estão pagando as contas até hoje. Para terminar a obra, o Banco Central foi leniente com a inflação, segurando a taxa de juros em níveis artificialmente baixos, provocando uma inflação constantemente acima da meta.
Agora, um dos mentores desse maravilhoso programa econômico vem ditar (para não usar outra palavra, mais grosseira) regras sobre como baixar a inflação. É de lascar.
Obrigado CBN, por me recordar porque mesmo não votei no PT em 2018.
A regra de qualquer redação é muito clara: você inicialmente expõe uma tese, desenvolve os argumentos contra e/ou a favor da tese e conclui refutando ou afirmando a tese. Essas coisas precisam estar mais ou menos amarradas. Caso contrário, o leitor termina perdido, sem entender exatamente em que o autor baseou a sua tese.
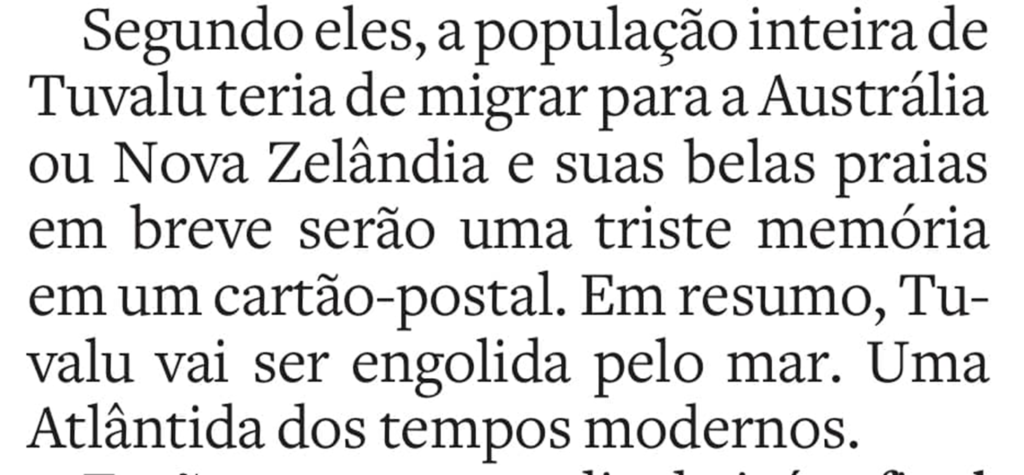
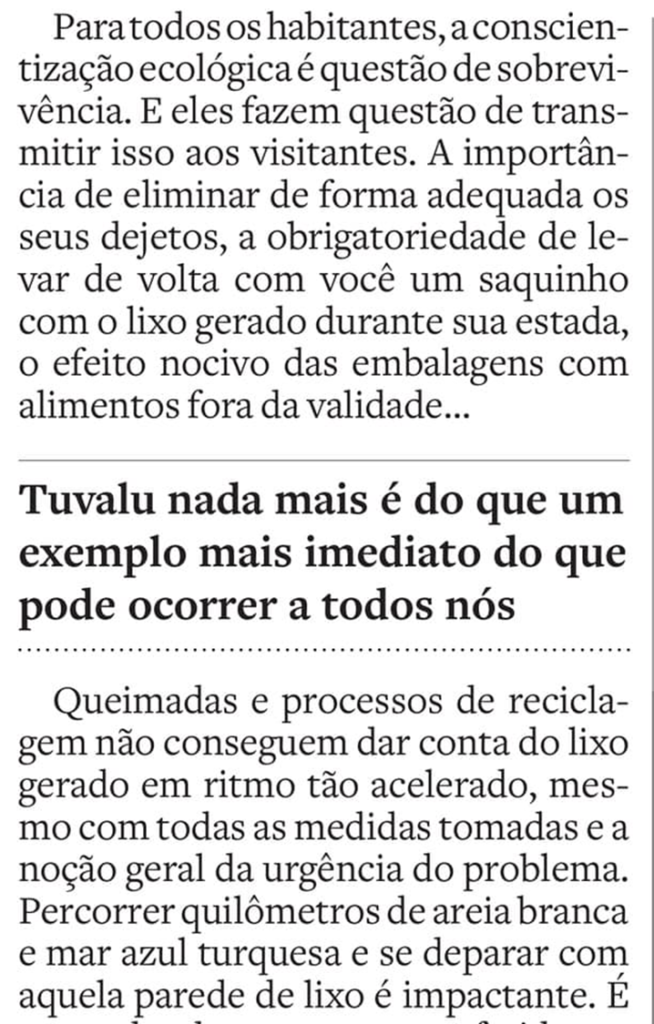
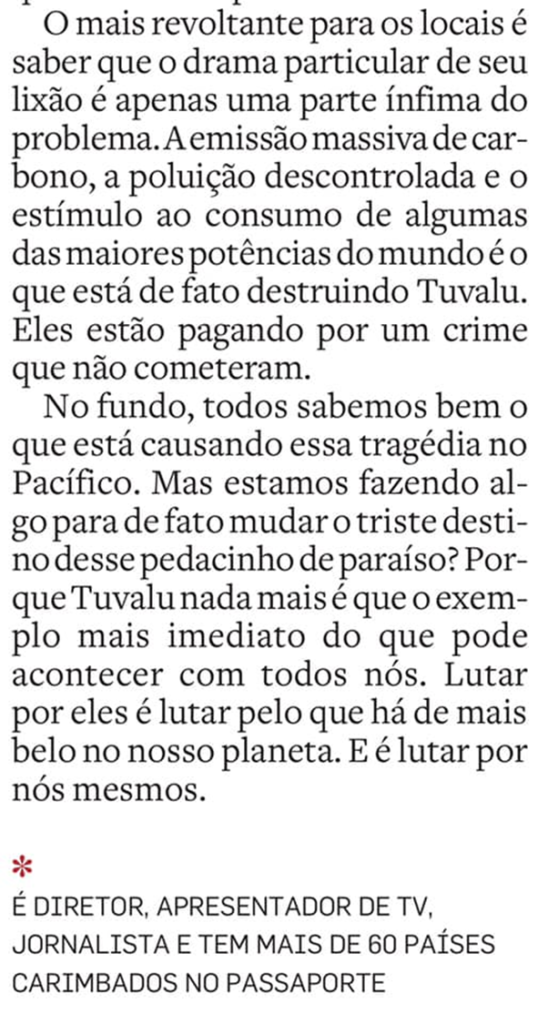
O artigo abaixo é um exemplo de como uma redação não deve ser feita. O autor expõe a sua tese no início: Tuvalu, uma ilha perdida no sul do Pacífico, estaria com seus dias contados em função do aquecimento global. Sua população precisará migrar para a Austrália! Sem culpa nenhuma, os Tuvalenses são um povo muito ecológico, e estão pagando pelos pecados de um mundo que insiste em gastar energia para se aquecer no inverno e se refrescar no verão.
Os argumentos para embasar a sua tese o autor os tomou de sua visita in loco à ilha. E é aí que a coisa começa a ficar estranha: apesar de ser um povo muito ecológico, as praias de Tuvalu estão tomadas por lixões. A não ser que acreditemos que o lixo dos EUA e Austrália esteja aportando nas praias da ilha perdida, aquilo é fruto do descarte da própria população ecológica. Primeiro argumento que não conversa com a tese.
Mas ainda haveria salvação para a redação: provar a tese principal, a de que o mar já está subindo e engolindo Tuvalu. Continuei lendo, em busca de alguma narrativa dramática de praias desaparecidas e populações tendo que se amontoar no centro da pequena ilha. Nada. Está tudo lá. O único sinal relatado de agressão ao meio ambiente foi o lixão amontoado pelos próprios nativos.
Saí da redação confuso. A tese do aquecimento global que vai engolir Tuvalu carece de provas no artigo. E o povo ecológico de Tuvalu amontoa lixões em suas praias. Desse jeito, vai receber zero no ENEM.
Para quem vive com o orçamento apertado, qualquer garoa causa enchente. Esta é a situação do governo, vivendo dentro do espartilho do teto de gastos e precisando pagar todos os desejos da Porta da Esperança.
A última garoa foi a surpresa com a previsão do pagamento de precatórios para 2022, cerca de R$ 30 bilhões adicionais ao que se esperava. O espaço no teto de gastos aberto pela inflação deste ano, que seria usado para anabolizar o Bolsa Família, foi comido por essa surpresa. O que fazer? A criatividade foi chamada em socorro das boas intenções do governo: uma parte dos precatórios será parcelada em 10 suaves prestações e outra parte será paga por fora do teto de gastos, usando os recursos de privatizações e dividendos pagos por estatais.
O que pensar? Vamos por partes.
Houve uma primeira discussão sobre a natureza dos precatórios, fazendo um paralelo com a dívida pública. Como o pagamento da dívida pública está fora do teto de gastos, também os precatórios deveriam estar. Nada mais errado.
Em comum com a dívida pública, os precatórios só têm o nome, dívida. De resto, precatórios têm natureza completamente diversa da dívida mobiliária, aquela que o Tesouro emite para pagar as contas. Enquanto os títulos públicos são comprados voluntariamente pelos credores do Tesouro, os precatórios são instrumentos não voluntários. Os titulares dos precatórios não escolheram investir em precatórios, são apenas as pobres vítimas da falta de pagamento de um direito líquido e certo. Entre esses direitos estão aposentadorias, salários, desapropriações, tributos. A dívida representada pelo precatório, portanto, é tão dívida quanto a sua origem: não pagar aposentadorias ou salários de funcionários públicos é tão grave quanto não pagar precatórios. É a mesma coisa.
Sendo a mesma coisa, não há justificativa para tirar o pagamento de precatórios do teto de gastos. Seria o mesmo que tirar aposentadorias e salários. O precatório é apenas o reconhecimento, pela justiça, de que se deve pagar essas coisas. Não sendo nada mais do que isso, não se justifica a sua excepcionalidade. No limite, tudo é dívida do governo. Inclusive, os críticos do teto de gastos dizem que o governo tirou os gastos com a dívida pública do teto, mas mantém o espartilho na chamada “dívida social”, que é muito mais grave.
Outra é a natureza da dívida mobiliária. Como dissemos acima, os detentores dessa dívida concordaram livremente em emprestar dinheiro para o governo. Não pagar os juros ou o principal dessa dívida configura calote. Enquanto podemos dizer que o não pagamento de precatórios ou de aposentadorias ou de salários também se configura em calote, dado que há um contrato perfeito entre as partes, as consequências do não pagamento de um e outro são completamente diferentes.
Se o governo não paga precatórios, aposentadorias ou salários (como tem acontecido com frequência pelo Brasil afora), o máximo que pode enfrentar são protestos ou greves. De modo geral, os instrumentos de pressão sobre o governo são fracos. Já com a dívida mobiliária é diferente: um leve movimento de sobrancelha sugerindo que o governo está pensando em não pagar juros ou o principal de sua dívida já é o suficiente para os credores exigirem taxas de juros mais altas. No limite, esses credores, pelo fato de serem voluntários, podem simplesmente se recusar a continuar financiando o governo. E é aí que está a grande diferença em relação aos precatórios.
Imaginemos, por um momento, que o governo desse calote em toda a dívida pública. O que aconteceria? Não haveria mais a quem recorrer para tapar o buraco do orçamento. O governo precisaria fazer superávit primário se quisesse continuar pagando os seus compromissos. Só para lembrar, o governo não faz superávit primário desde 2014, e não há previsão de voltarmos a fazer superávit primário até pelo menos 2024. Auxílio emergencial na pandemia? Esquece, não teria como, a não ser cortando outros gastos. Claro, no limite, o governo pode lançar mão daquela maquininha mágica de imprimir papel colorido, mas isso daria um alívio apenas de curto prazo, como vem nos ensinando Venezuela e Argentina.
Portanto, o governo não tem alternativa a não ser pagar a dívida mobiliária. Por isso, esse pagamento não pode estar dentro do teto de gastos. A natureza da dívida mobiliária é diferente da de todas as outras dívidas. A dívida mobiliária nasce da necessidade de o governo antecipar e expandir os seus gastos além daquilo que arrecada. Se o governo vivesse sempre dentro de suas posses, não existiria dívida pública. Ora, o pagamento da dívida pública dentro do teto limitaria a própria capacidade do governo de se endividar e pagar todas as suas outras “dívidas”, incluindo as sociais. Talvez não fosse má ideia, ainda que inexequível.
Este raciocínio é válido mesmo para o caso de pagamento dos precatórios com dinheiro de privatizações e dividendos de estatais. No final do dia, estamos carimbando um dinheiro que, de outra maneira, serviria para abater dívida ou pagar outras despesas por dentro do teto de gastos. Tirar despesas do teto, mesmo que tenha fonte carimbada, tem como consequência o aumento da dívida pública além daquilo previsto pelo teto de gastos. O teto existe justamente para controlar o aumento da dívida. Se começarmos a tirar despesas do teto, mesmo carimbando receitas para pagá-las, o resultado será o aumento do descontrole da dívida pública. A não ser que a receita somente existisse para pagar aquela despesa, e não existisse se a despesa também não existisse. Mas não é o caso aqui: continuaremos fazendo privatizações e as estatais continuarão a pagar dividendos, independentemente se os precatórios estão dentro ou fora do teto. O gasto que saiu do teto dará espaço para outros gastos por dentro do teto (alô Bolsa Família anabolizada!), aumentando a dívida.
Em resumo: a classe política brasileira tem uma imensa, gigantesca dificuldade em conviver com limites de orçamento. Estão sempre pensando em fórmulas para driblar estes limites. Temos um histórico ruim como devedores e, por isso, qualquer movimento no sentido de ludibriar os credores é visto com desconfiança. Pagamos o preço por não sermos um país sério no trato da coisa pública. E movimentos como esse dos precatórios só fazem piorar a situação.
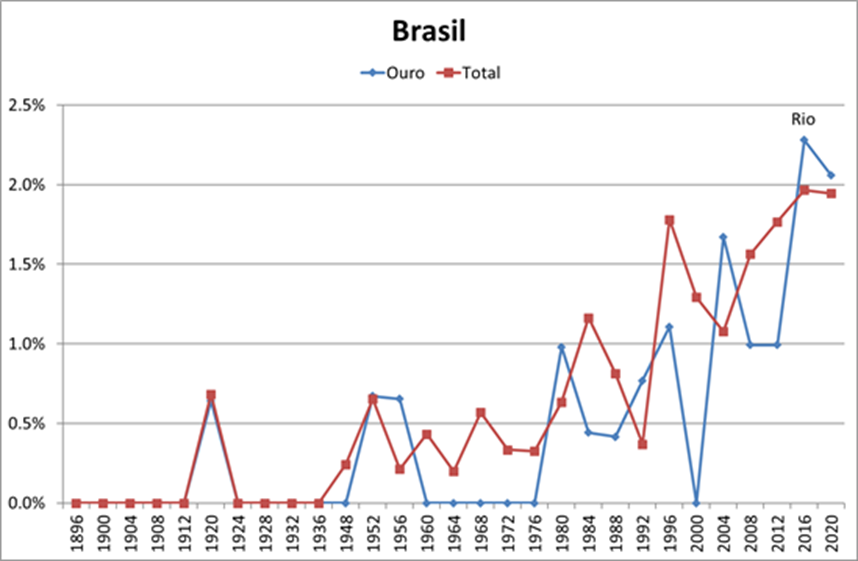
Antes de começar as olímpiadas, escrevi aqui um post fazendo uma análise do histórico das Olimpíadas e prevendo o número de medalhas do Brasil com base nesse histórico. Minha previsão era de 3 a 5 medalhas de ouro e de 15 a 20 medalhas no total. No final, foram 7 medalhas de ouro e 21 medalhas no total. O Brasil se saiu bem melhor do que o seu histórico em medalhas de ouro e um pouco melhor no total de medalhas. Vamos ver o que ocorreu no gráfico a seguir:
Como o número de medalhas em jogo aumentou em 10%, o mesmo número de medalhas de ouro significou proporcionalmente menos medalhas em 2020 em relação a 2016, assim como o número recorde de medalhas no total (21 contra 20 em 2016) representou um pouco menos do ponto de vista proporcional. Mas, de qualquer forma, foi um resultado extraordinário para um Olimpíada disputada fora de casa, a melhor do Brasil. Por isso, o erro na minha previsão: eu havia assumido que voltaríamos ao nível anterior, entre 1% e 1,8% do número de medalhas, mas, nos dois casos, ficamos por volta de 2%. Ou seja, conseguimos manter o nível dos Jogos do Rio.
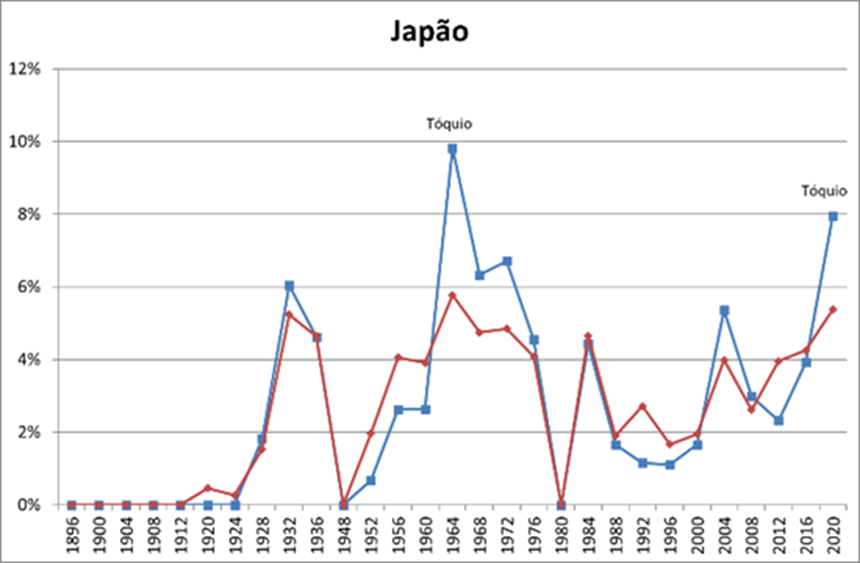
Vamos ver o que ocorreu com o anfitrião:
Podemos observar que a tradição foi mantida: jogando em casa, mesmo sem torcida, o Japão teve a sua segunda melhor marca tanto em medalhas de ouro quanto no total. A marca fica mais visível em termos de medalhas de ouro.
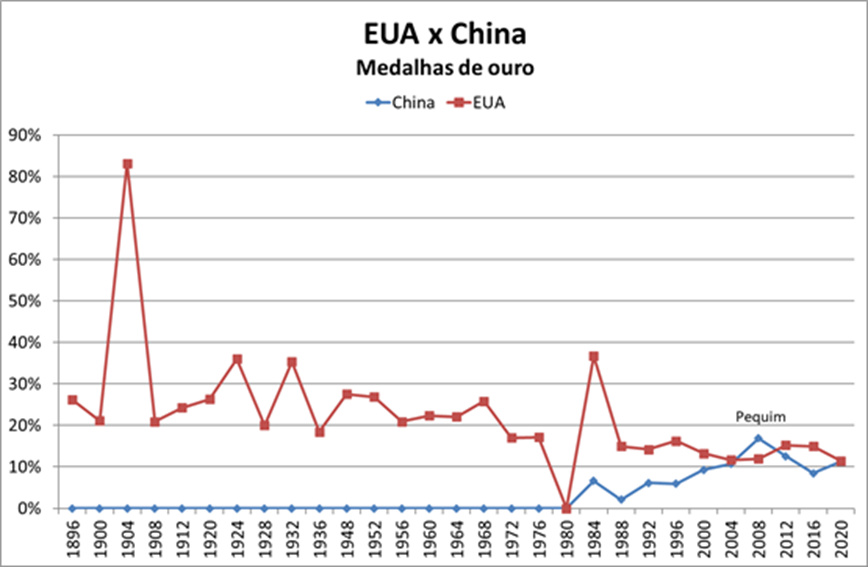
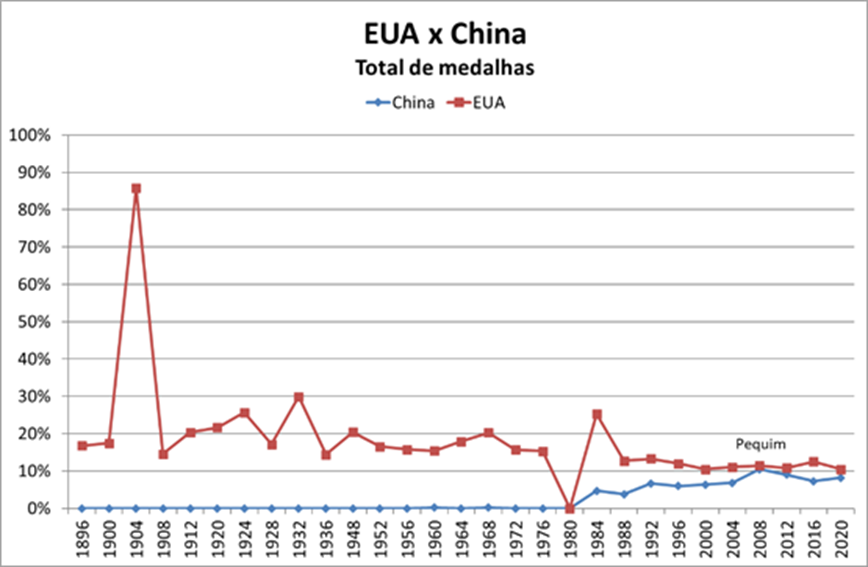
A rivalidade entre EUA e China continuou nesta olimpíada, em uma tradição que vem desde 2004, quando a China tomou o 2º lugar no quadro de medalhas da Rússia e, desde então, não largou mais. Podemos ver nos dois gráficos abaixo, que os Jogos de Tóquio marcaram um certo declínio dos EUA e uma ascensão da China, com as medalhas de ouro ficando virtualmente empatadas nesta edição dos Jogos.
No entanto, olhando de um ponto de vista um pouco mais amplo, podemos observar que a China tem mostrado estabilidade de 9% a 12% das medalhas de ouro e de 7% a 8% das medalhas totais desde os Jogos de 2004, sendo a Olimpíada de Pequim uma exceção que o país está ainda longe de repetir. Já os EUA estão estáveis desde os Jogos de 1988, sempre acima de 10% em medalhas totais e podendo chegar a 15% das medalhas de ouro, como ocorreu nos Jogos de 2012 e 2016. A China precisará se esforçar mais para ultrapassar os EUA com consistência.
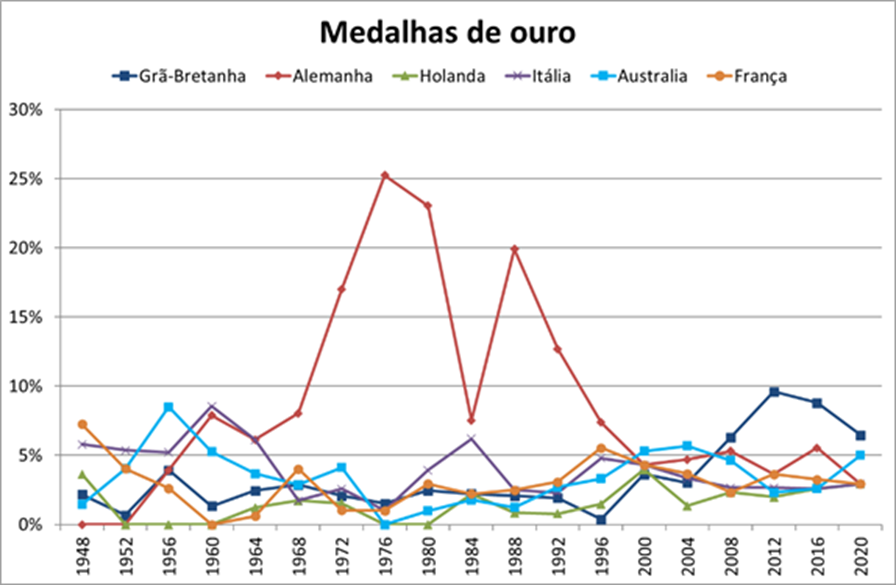
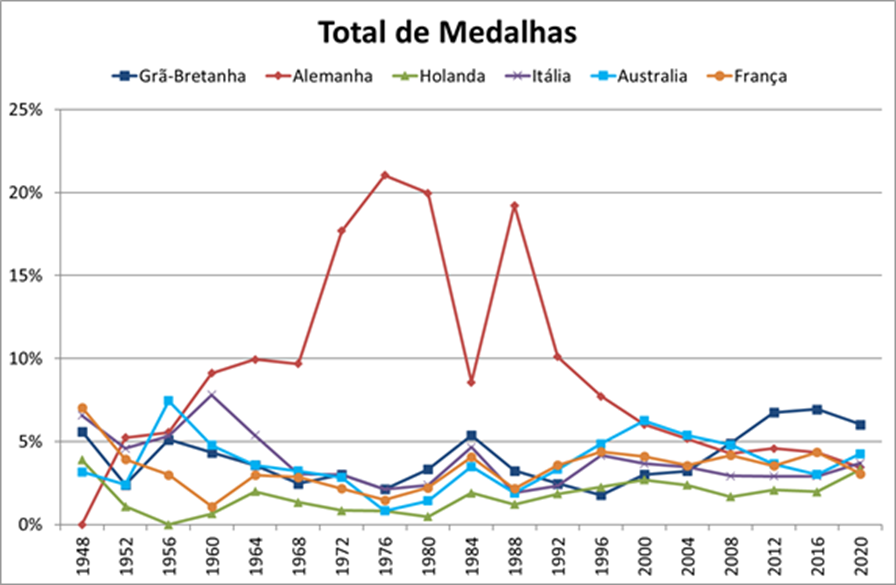
Vamos ver como se comportaram os países do 2º bloco, aqueles que normalmente se colocam abaixo de EUA, China e Rússia: Austrália, Grã-Bretanha, Alemanha, Itália, França e, nestes Jogos, a Holanda. Coloquei os gráficos somente a partir do pós-guerra para não ficar muito poluído.
Comecemos pela Grã-Bretanha, a melhor deste bloco. Depois de atingir o pico nos Jogos de Londres, a Grã-Bretanha vem declinando, mas ainda mantendo números melhores do que os obtidos antes da Olimpíada naquele país, o que mostra que o investimento realizado ainda tem efeito vários anos depois.
A Alemanha teve a sua pior Olimpíada desde 1948, tanto em termos de medalhas de ouro quanto no total de medalhas (os números de antes de 1992 refletem a soma das Alemanhas Ocidental e Oriental). A Alemanha precisa urgente de uma Olimpíada em seu país para recuperar o nível.
A Itália fez uma Olimpíada razoável, mantendo praticamente o mesmo nível de medalhas de ouro desde 2008, mas lembrando que este nível é metade do observado em 1996. No total de medalhas, no entanto, a Itália progrediu, e atingiu o mesmo nível do ano 2000, só um pouco abaixo de 1996.
A França vem oscilando entre 2,5% e 4% das medalhas de ouro desde 1980, com a notável exceção de 1996, em Atlanta. Os Jogos de Paris certamente farão o país voltar para cima dos 5%.
A Austrália voltou ao nível dos 5% das medalhas dos Jogos Olímpicos, marca que não havia alcançado desde a edição de 2004. Em total de medalhas, no entanto, apesar de ter alcançado a sua melhor marca desde 2008, não ultrapassou aquele nível.
Por fim, a Holanda teve a sua melhor Olimpíada da história, só perdendo para o ano 2000, na Austrália. Em total de medalhas, foi a sua melhor Olimpíada. Em Paris vamos ver se se trata de uma tendência ou somente um ponto fora da curva.
Para encerrar, gostaria de mostrar um pequeno e despretensioso estudo que fiz, para testar uma hipótese. Sabemos que o quadro de medalhas é dominado pelos países mais ricos e que mais investem no esporte. Além disso, é necessário que a população do país seja suficientemente grande para que haja massa crítica suficiente de modo a permitir o surgimento de atletas diferenciados.
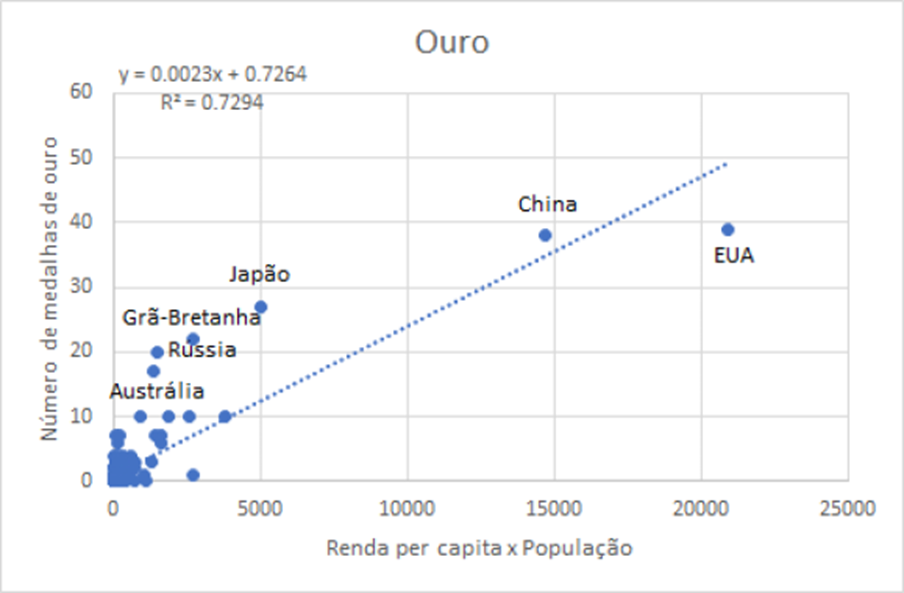
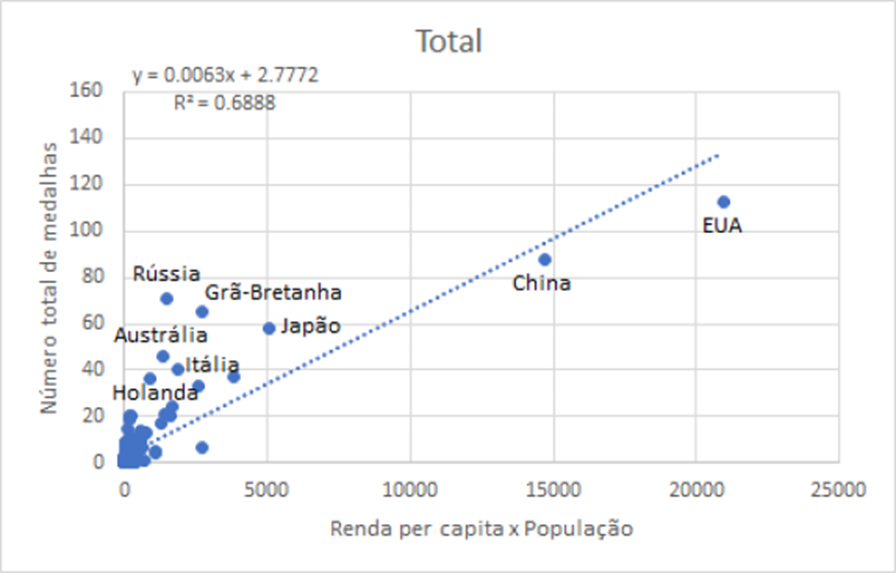
Então, fiz o seguinte experimento: levantei a renda per capita dos países e suas populações e rodei uma regressão do número de medalhas contra a multiplicação das duas grandezas. Por que a multiplicação? Para que países com populações muito pequenas não aparecessem como candidatas a figurar no quadro de medalhas. Luxemburgo, por exemplo, tem uma das maiores rendas per capita do mundo, mas a sua população é muito pequena para permitir o surgimento de atletas diferenciados de modo a figurar com destaque no quadro de medalhas. Além disso, obtive resultados melhores quando usei a renda per capita em dólares ao invés do conceito PPP (Purchase Power Parity). Normalmente, para medir o bem-estar de um país em relação aos outros, o conceito PPP é o mais adequado, pois reflete o verdadeiro custo de vida de cada país. No entanto, estamos tratando de algo muito específico, o treinamento dos atletas. Em grande parte dos casos, os materiais usados são importados, quando não é necessário que o próprio atleta vá treinar em países de ponta em seu respectivo esporte. Então, a medida da renda em moeda forte parece fazer mais sentido.
Em primeiro lugar, podemos observar que o coeficiente de determinação (R2) é suficientemente alto para apontar uma correlação válida em ambos os casos (medalhas de ouro e total de medalhas).
Os pontos acima da linha de tendência indicam países que ganharam mais medalhas do que aquilo que poderia ser previsto simplesmente observando a renda e o tamanho da população de cada país. Já os pontos abaixo da linha de tendência indicam países que ganharam menos medalhas do que poderiam, dados a sua renda per capita e o tamanho da sua população.
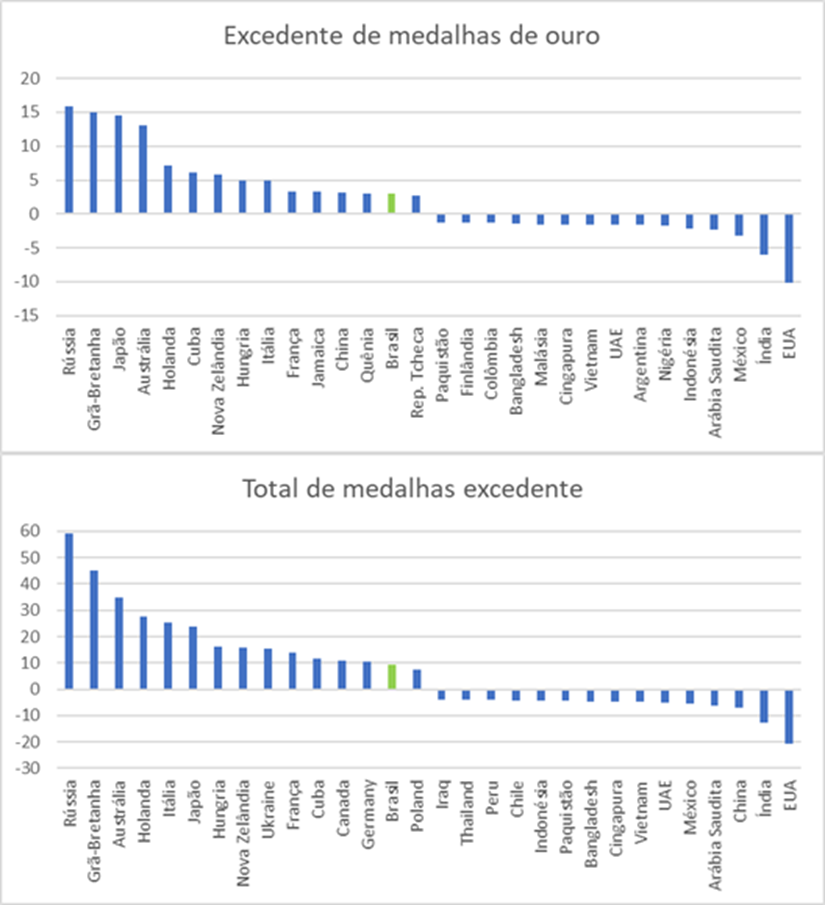
Nos gráficos a seguir, mostramos um ranking dos países que ganharam mais ou menos medalhas em relação à tendência:
A Rússia, por exemplo, ganhou 16 medalhas de ouro e 59 medalhas no total a mais do que poderia sugerir sua renda per capita e sua população. Em outras palavras, a Rússia ganhou 20 medalhas de ouro e 71 no total, mas deveria ter ganho 4 de ouro e 12 no total se considerássemos apenas a sua renda per capita e a sua população. Já os EUA, que tem uma renda per capita 6 vezes maior que a Rússia e mais que o dobro da população, ganhou 10 medalhas de ouro e 21 medalhas no total a menos do que poderia ter ganho usando esses dois critérios.
Esse simples experimento mostra que medalha olímpica é muito mais do que dinheiro disponível e população grande. Trata-se de foco. A Rússia (assim como Cuba) vem de uma tradição de décadas. Pode não ter o brilho do passado, mas ainda é um competidor de respeito.
Vejamos o caso do Brasil. O país ganhou 3 medalhas de ouro e 9 medalhas no total a mais do que o previsto por esses dois critérios. Com exceção de Cuba, é o único país da América Latina que aparece no campo positivo. Ou seja, é o único país da região que tem focado nas Olimpíadas, obtendo resultados bastante positivos, se considerarmos as nossas limitações. Talvez a Olimpíada do Rio tenha dado esse impulso, que permaneceu nos Jogos de Tóquio. Tomara que continuemos seguindo por esse caminho e comemoremos muitas medalhas nos Jogos de Paris!
Como assim, “presidente dá guinada à esquerda”??? O sujeito é o Guilherme Boulos deles, está fazendo exatamente aquilo que disse que iria fazer, e o mundo político e econômico peruano está espantado com a “guinada à esquerda” de Pedro Castillo?
Temos sempre a ilusão de que um radical vai caminhar para o centro, de modo a manter a governabilidade. O mercado costuma dar pouca importância à retórica dos candidatos porque, pensa, na hora do vamos ver, o candidato eleito precisará caminhar para o centro para não ficar isolado e colocar o seu governo em risco.
Ocorre que a retórica, se não é simplesmente promessa populista de campanha, define o candidato. Ao que parece, Pedro Castillo, neófito do poder, foi com muita sede ao pote. Deveria aprender com Lula, que conseguiu enganar o mercado durante alguns anos, até ter segurança para implementar a sua verdadeira agenda. A troca de Pallocci por Mantega marca esse momento, que atingiu o seu ápice com Dilma.
Quando Lula diz que vai acabar com o teto de gastos, ou desenvolve ideias de economia do manual da Unicamp, o mercado ouve essas palavras com o filtro do “no final, ele vai caminhar para o centro”. Compreensível, dado que Lula já fez isso no primeiro mandato. Só esquecem os 10 anos de terror que se seguiram àqueles três primeiros anos do “Lula centrista”.
É possível sim que, Lula eleito, não cometa o erro primário do seu congênere peruano. Muito mais experiente, ele sabe que, para cozinhar o sapo, é preciso aumentar o fogo lentamente, caso contrário, o sapo pula da panela. E ele sabe como ninguém cozinhar o sapo do mercado financeiro.
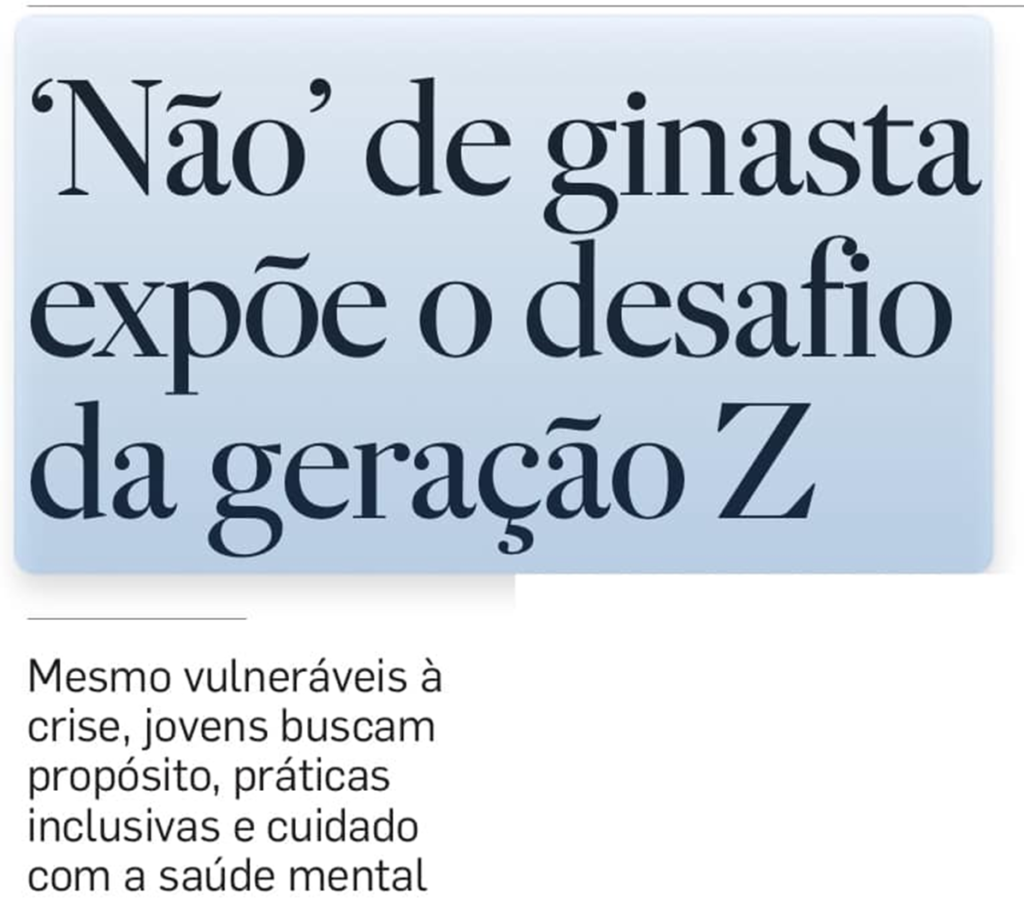
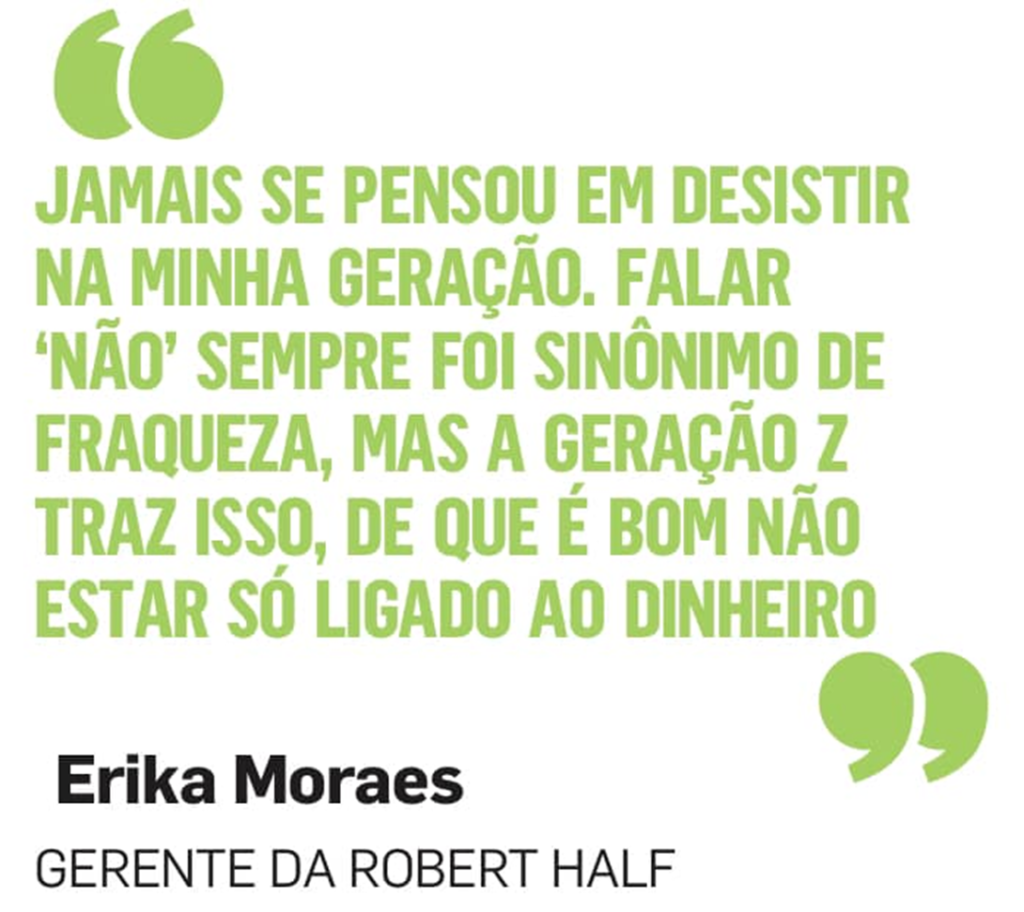
Aprendi que a geração Z tem, hoje, entre 11 e 26 anos de idade. Portanto, excluindo os adolescentes que estão ainda na escola, os outros estão agora entrando no mercado de trabalho. Aprendi também que essa geração está aprendendo a dizer “não”, sem se preocupar com o dinheiro que poderão deixar de ganhar.
A senhorita, cuja foto representa a tal geração, está sentada em um sofá que deve custar, por baixo, uns 20 mil reais. Fora o quadro atrás. E, claro, não poderia faltar o indefectível Mac, que não sai por menos de 7 mil. Um jovem da geração Z, mesmo dizendo “sim”, não teria condições de estar nessa foto com seus próprios recursos. O que me leva a concluir que o tão festejado “não” da geração Z só é possível enquanto existe alguém dizendo “sim” por trás. O “sim” das gerações anteriores financia o “não” da geração Z.
Em determinado momento a repórter nos informa que esse jovem, apesar de ter tanto a contribuir com as empresas pelo seu senso de propósito e de cultura participativa, forma o maior contingente de desempregados do país. A reportagem certamente faria melhor se entrevistasse jovens que estão dispostos a dizer “sim” para qualquer tipo de emprego, pois precisam se sustentar. Poderia começar pelos entregadores do iFood e Rappy, perguntando a eles sobre “senso de propósito” e “saúde mental”.
É fácil dizer “não” quando se é campeã olímpica ou quando se está confortavelmente sentado no sofá da casa dos pais.
Semana passada, comentei aqui entrevista de Sérgio Fausto, diretor executivo da fundação FHC e uma das principais vozes da intelligentsia pe-esse-de-beiana. Em uma entrevista, o entrevistado pode ser pego de surpresa e não conseguir expressar exatamente o que queria dizer. Hoje, Sérgio Fausto escreve um artigo, o que permite entender de maneira mais fidedigna o seu pensamento. E a coisa, acreditem, piorou.
Depois de discorrer sobre o caráter democrático do PT, apesar de seus pecadilhos, como apoiar ditaduras como as de Cuba e Venezuela, e de colocar as diferenças entre PT e PSDB no campo das políticas econômicas, Fausto chega ao núcleo de seu artigo, destacado abaixo. Não consegui encontrar, até o momento, melhor demonstração, a um só tempo, de porque o PSDB se tornou um partido irrelevante no nível nacional e de porque Bolsonaro foi eleito presidente da República.
O articulista defende uma oposição ao PT, mas sem um “antipetismo furibundo e preconceituoso”. Ou seja, uma oposição do jeito que o PT gosta, de modo que o partido de Lula possa fazer, sozinho, uma oposição furibunda e preconceituosa a tudo o que se opõe ao partido. O trecho mais inacreditável do artigo é a atribuição a uma suposta “polarização autodestrutiva” entre PT e PSDB o fato de Bolsonaro ter chegado ao poder. É justo o oposto: o fato de o PSDB não ter feito polarização durante 15 anos fez com que os eleitores caíssem no colo do primeiro antipetista “furibundo e preconceituoso” que apareceu na praça. Bolsonaro é, antes de mais nada, cria desse PSDB civilizado que Sérgio Fausto tão bem representa.
Não é de se admirar, portanto, que, partindo de um diagnóstico falho, a tática eleitoral sugerida seja mais um furo n’água: Fausto sugere que o candidato do PSDB ataque Bolsonaro para chegar ao 2o turno, como se os anti-Bolsonaro já não tivessem o seu candidato de coração, Lula. Para deslocar Bolsonaro, é preciso convencer o eleitorado antipetista de que não se está votando em uma quinta-coluna do PT. O discurso de Sérgio Fausto mostra que o PSDB não é este partido.
É sintomático que, em um artigo de 5.000 caracteres, o articulista não tenha encontrado espaço para condenar o PT pela roubalheira da Petrobras. O máximo foi uma menção à “estigmatização da Lava-Jato” pelo PT, mas em um contexto de condenação do PT como um partido populista. O grosso do antagonismo foi descrito no campo econômico, o que, convenhamos, está longe de levantar as massas.
Vivemos em um país polarizado por causa do PT. Bolsonaro foi apenas a reação natural em um vácuo que se criou pela inapetência do PSDB. O final do artigo demonstra, com excelência, este ponto: “A terceira via […] perdendo ou ganhando, é importante que tenha força política para participar da construção do futuro do país”. Perdendo ou ganhando. É isso. Ao PT não interessa nada que não seja a vitória, enquanto o PSDB quer “participar da construção do futuro”. Não consigo pensar em nada melhor para explicar porque o PSDB se tornou um partido nanico nas eleições presidenciais.
No dia 31/12/2018, último dia do governo Temer, o título prefixado com vencimento em 2027 estava pagando 9,18% ao ano. Ontem, o mesmo título fechou em 9,48% ao ano.
Este título prefixado é suficientemente longo para podermos analisá-lo como uma proxy do humor geral dos credores da dívida pública. Essa taxa de juros mistura a expectativa de inflação no longo prazo e a probabilidade de algum tipo de calote (lembrando que a inflação é um tipo de calote). Quanto maior essa taxa, maior é a incerteza dos investidores em relação a essas questões.
Antes de analisar o impacto dessas discussões a respeito dos precatórios e teto de gastos (destaco a fala do deputado Fernando Bezerra abaixo), vamos a um breve histórico das taxas de juros desse título prefixado com vencimento em 2027.
No dia 15/01/2016, primeiro dia de negociação desse título, a taxa era de 16,36% ao ano. Estávamos em meio ao caos do fim do governo Dilma, sem nenhuma garantia de que a dívida pública estava sob controle, dado que o governo estava produzindo déficits fiscais crescentes. Essa taxa de juros veio caindo ao longo de 2016, primeiro com a perspectiva do impeachment e, depois, com a aprovação da lei do teto de gastos. No dia do impeachment na Câmara, a taxa do prefixado 2027 já tinha caído para 12,90% ao ano e, no dia da aprovação da lei do teto de gastos em segundo turno no Senado, a taxa do mesmo título chegou a 11,96%.
A aplicação disciplinada da lei do teto de gastos, outras reformas ao longo do governo Temer e um banco central dedicado a combater a inflação permitiram que a taxa desse título recuasse, nos dois anos seguintes, para os 9,18% ao ano mencionados no início desse post.
O governo Bolsonaro, com suas promessas de políticas pró disciplina fiscal e a aprovação da reforma da Previdência, viu a taxa do janeiro 2027 recuar até a mínima de 5,87% ao ano no dia 03/08 do ano passado, ou seja, há um ano. A partir de então, vimos a escalada até atingir 9,48% ao ano ontem. Esse movimento comeu todos os ganhos da primeira metade do governo Bolsonaro e voltamos ao ponto pré-reforma da Previdência. O que aconteceu?
Aqui entra essa questão dos precatórios e do teto de gastos. Na verdade, aqui entra a resistência a fazer a reforma do Estado necessária para fazer cabê-lo dentro do orçamento.
Há um ano, estávamos discutindo a reforma administrativa, o passo seguinte após a aprovação da reforma da previdência. Nada avançou. Desde então, sempre que surge alguma necessidade adicional de gastos (e os precatórios são apenas o mais recente, mas não o último), começa-se a discutir formas, digamos, criativas para acomodar os gastos adicionais. Foi o que aconteceu no início do ano com as emendas parlamentares, é o que está acontecendo agora com o aumento do Bolsa Família e, para agregar à confusão, chegou o meteoro dos precatórios, para usar a linguagem do ministro da economia.
A criatividade não tem limites. Guedes propõe o parcelamento dos precatórios, usando a frase de todo caloteiro, “devo não nego, pago quando puder”. Agora, o deputado Bezerra propõe algo ainda mais criativo: simplesmente tirar o pagamento dos precatórios do limite do teto de gastos.
Aqui, trata-se de escolher entre morrer na frigideira ou no forno. Parcelar a dívida é somente empurrar o problema com a barriga. O governo está parcelando a dívida do cartão de crédito como se isso resolvesse o problema. Não, o problema só vai crescer no futuro. Além disso, dá até arrepios ao lembrar que o governo não deve somente para os detentores de precatórios, mas também para os detentores de dívida pública. Se está parcelando a dívida para uns, por que não para os outros…
As situações só não são idênticas porque, hoje, os precatórios estão sob o teto de gastos, enquanto os juros e a rolagem da dívida pública não estão. Então, para pagar a dívida, o governo simplesmente emite mais dívida, não tem limite para isso.
Aí é que entra a proposta de Fernando Bezerra, de tirar o pagamento dos precatórios do teto de gastos. Ele faz o paralelo com a dívida pública: afinal, se a dívida pública não está sob o teto, por que os precatórios deveriam estar? Não é tudo dívida? Então…
Não vou aqui nem entrar no mérito das diferenças entre uma e outra. O problema é começar a fazer interpretações “livres” do que seja dívida, e começar a ter ideia de tirar coisas de debaixo do teto. Por exemplo, o Bolsa Família serve para pagar uma “dívida social”, tão ou mais importante quanto a dívida com os investidores. Se não há limite para pagar a dívida com os credores, por que deveria haver para pagar a dívida com os pobres e desvalidos da sociedade? O governo tem uma dívida contratual com os aposentados e com os funcionários públicos. Por que o contrato com os credores da dívida pública é mais importante do que o contrato com os aposentados e com os funcionários públicos? E assim vamos. Não é à toa que muita gente é contra o teto de gastos: trata-se de uma grande “injustiça”.
O problema é que o Brasil, hoje, produz déficit fiscal de mais ou menos R$ 140 bilhões. No momento em que o governo resolvesse não pagar os credores do dívida, este déficit precisaria ser resolvido no segundo seguinte, pois não haveria mais ninguém disposto a financiá-lo. Dinheiro para pagar auxílios? Pode buscar no orçamento, não teria mais ninguém disposto a bancar. Só sobrariam duas alternativas: aumentar os impostos ou cortar gastos. Não seria mais necessário um teto formal de gastos: o governo só poderia gastar o tanto que arrecadasse, por construção. O teto de gastos seria, assim, natural. A lei do teto de gastos só existe hoje porque o governo pode se endividar. Se não pudesse, o teto seria dispensável.
As taxas de juros subiram de um ano para cá porque os credores do governo perceberam que o governo brasileiro (as 3 esferas do governo) não está disposto a viver dentro do teto de gastos de maneira séria. O resultado é que fica cada vez mais caro rolar a dívida pública, piorando a situação. Um círculo vicioso.
A solução, por óbvio, não depende só do presidente, mas em um regime presidencialista, é ele que lidera (ou deveria liderar). Bolsonaro já demonstrou, em mais de uma ocasião, que não quer mexer nesse vespeiro. Quem sabe a partir de 2023 tenhamos um presidente que entenda o problema e lidere os esforços para vivermos dentro das possibilidades do orçamento, sem chicanas.