Uma entrevista muito legal que concedi para a Mari, sobrinha do meu grande amigo Marcelo Porto.
A moralidade da inteligência artificial
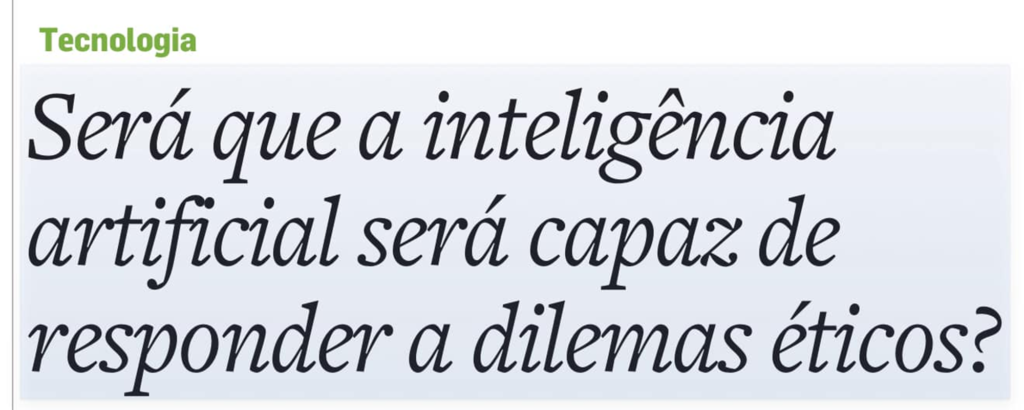
Reportagem do NYT, reproduzida pelo Estadão, descreve os últimos avanços da inteligência artificial no campo das decisões morais. Um software batizado Delphi (em homenagem ao oráculo de Delfos) está sendo “treinado” com milhões de decisões de seres humanos reais, que envolvem algum julgamento moral. A questão que se coloca, claro, é se um algoritmo, por mais poderoso que seja, será um dia capaz de tomar decisões morais.
Em primeiro lugar, o que é moral? Não sou filósofo, então vou responder “leigamente”: moral é tudo aquilo que regula o comportamento dos seres humanos em relação aos seus pares e a si mesmo. Os seres humanos são seres morais, então todos as suas decisões carregam uma carga moral. Mesmo a decisão de escovar ou não os dentes de manhã tem implicações morais: se eu não escovar estarei dando bom exemplo ao meu filho? Estarei atentando contra a minha própria saúde? Esta pasta foi fabricada com elementos tóxicos que estão prejudicando populações indefesas? Enfim, as mais simples decisões carregam implicações morais, pelo simples fato de serem decisões humanas. Temos uma bússola interna que aponta o “certo” e o “errado” em tudo o que fazemos, o tempo inteiro.
Como tomamos decisões? Temos, internamente, um código moral, fruto de nossa formação e do nosso livre arbítrio. Quem tem filhos sabe que nem tudo é formação, nossos filhos estão constantemente tomando decisões “erradas” de acordo com o nosso próprio código moral. Há uma parcela de livre arbítrio, que é a formação recebida modulada pelas experiências pessoais.
Esse nosso código moral interno é muito claro em algumas coisas (são as nossas convicções mais profundas) e nebuloso em outras, quando ficamos em dúvida de como agir em determinadas situações. Procuramos (os mais sensatos pelo menos) conselho com pessoas em que confiamos. E confiar significa duas coisas: a pessoa não tem conflito de interesses no conselho que vai nos dar e tem um código moral com o qual, em geral, concordamos.
O pressuposto de um algoritmo que tome decisões morais é de que existe um campo comum de decisões morais “certas”. Como chegar nesse algoritmo?
Uma primeira ideia seria programar o computador com ideias simples e gerais, com as quais todos concordam. Regras como “não faça aos outros o que você não gostaria que fizessem com você” ou “o seu direito termina onde começa o meu”, arrisco dizer que são de aceitação universal. O diabo, no entanto e como sempre, mora nos detalhes. Na discussão sobre o aborto, por exemplo, quem são “os outros”? No “direito” de não se vacinar, onde começa o “direito” do outro? Regras muito gerais não resolvem o problema.
Uma outra possibilidade é confiar em um código moral externo mais detalhado. As religiões proveem esse código. Os 10 mandamentos talvez sejam o mais antigo código moral organizado que a humanidade conheceu. Muitas pessoas vivem de acordo com esses códigos, pero no mucho. As religiões hoje são encaradas mais como supermercados morais, em que as pessoas pegam nas prateleiras as regras que mais lhes convém. Muitas vezes é a vida que determina o código, e não vice-versa. E as religiões acabam se adaptando ao que as pessoas, com seus próprios códigos morais, preferem.
Eis aí o desafio de uma inteligência artificial que toma decisões morais: qual o código moral a utilizar. “Cada cabeça, uma sentença”, diz o dito popular. Fazendo a “média” dos códigos morais de milhões de pessoas, espera-se que este algoritmo se torne a “consciência moral” da humanidade. O fato é que, provavelmente, será apenas mais uma cabeça ditando regras, como todos nós fazemos. A média terá o condão de desagradar a todos, uns mais, outros menos.
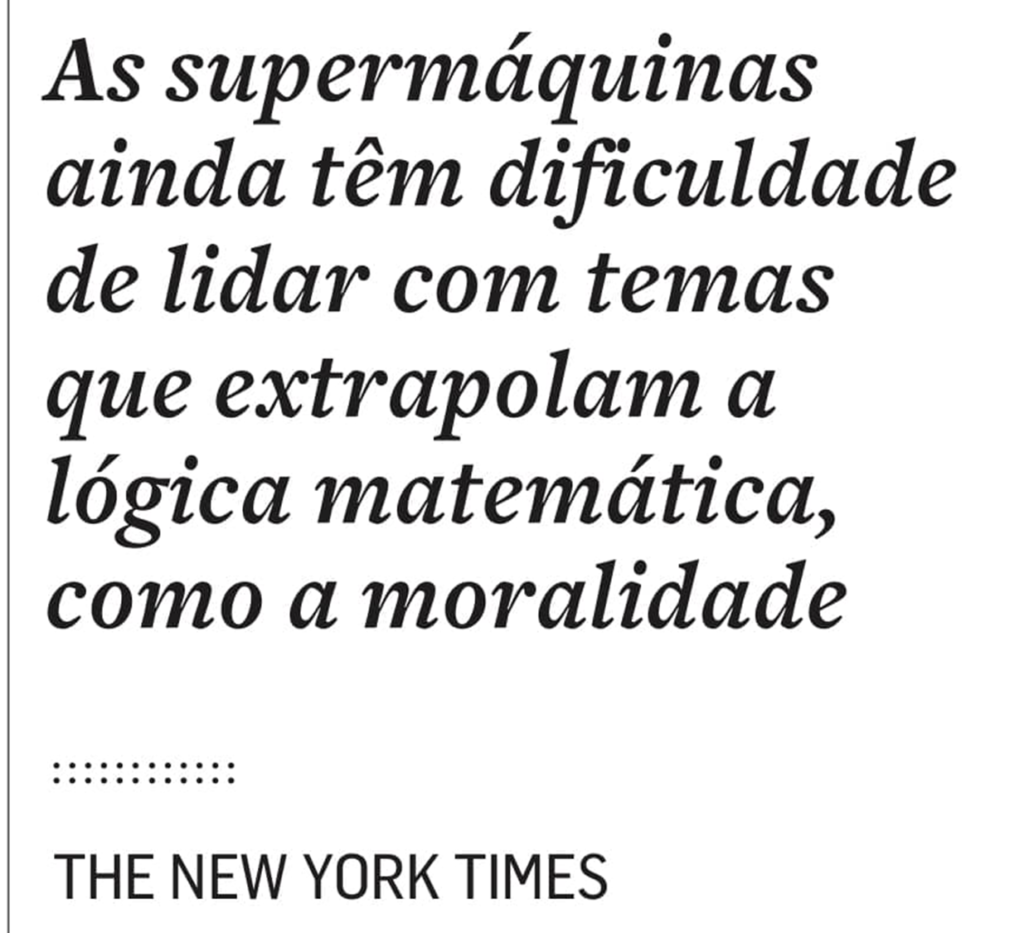
Segundo a reportagem, as máquinas “ainda” têm dificuldade em lidar com temas que extrapolam a lógica matemática. Bem, se pensarmos bem, a humanidade tem exatamente a mesma dificuldade. E olha que nosso algoritmo está sendo treinado há milhares de anos.
A questão que sempre restará, tanto para a inteligência artificial quanto para a inteligência natural, é se existem um “certo” e um “errado” universais. A resposta é sim, quando tratamos da coisa genericamente (“não faça aos outros o que você não gostaria que fizessem a você”), mas tudo se complica quando descemos ao detalhe. Uma coisa é, no entanto, certa: se e quando chegarmos a um mundo onde há um consenso geral sobre o “certo” e o “errado”, pode ter certeza que este mundo será totalitário.
No filme Eu, Robô, uma inteligência artificial central chega à conclusão, muito lógica, de que, para “consertar” a humanidade, seria preciso escravizá-la e deixá-la sob o comando dos robôs, esses sim, donos de uma moral perfeita. Afinal, o mundo é bom, é o ser humano, com suas ambiguidades morais, que o estraga.
A hipoteca reversa
Uma nova modalidade de hipoteca começará a ser testada pelo BC e uma fintech: a hipoteca reversa.
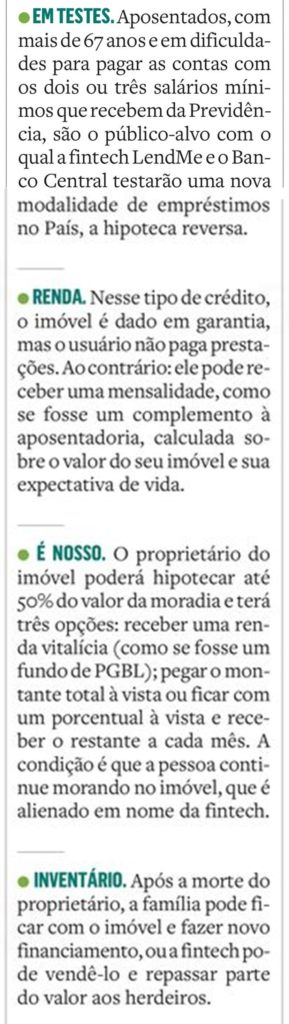
Na hipoteca normal, a instituição financeira empresta dinheiro tendo como garantia o imóvel do tomador do empréstimo. Já na hipoteca reversa, a instituição financeira empresta dinheiro tendo como garantia o imóvel do tomador do empréstimo.
Não notou nenhum diferença? É porque, do ponto de vista estritamente financeiro, não há diferença nenhuma entre as duas modalidades. Em ambas as modalidades, há um empréstimo, com cobrança de juros, tendo um bem como garantia. Então, qual a vantagem da hipoteca reversa sobre a hipoteca normal? A embalagem.
Na hipoteca normal, o tomador precisa começar a pagar de volta o empréstimo já a partir do primeiro mês em que recebeu o dinheiro. O empréstimo (mais os juros) são pagos no número de meses pactuado no empréstimo. Caso ocorra inadimplência, a garantia é executada. Tchau, imóvel.
Já na hipoteca reversa, o proprietário do imóvel não paga nada. Nadinha. Ele recebe o dinheiro do empréstimo (que pode ser o total ou em forma de renda vitalícia) e não precisa pagar nada de volta. Qual a mágica?
A mágica está em um empréstimo intergeracional. São os descendentes que pagarão todo o juro acumulado do empréstimo após a morte do proprietário. Caso contrário, a garantia é executada, e o imóvel passa a pertencer à instituição financeira. Ou seja, na hipoteca reversa, são os descendentes que pagam o empréstimo, na forma de diminuição de sua potencial riqueza, pois o seu direito à herança do imóvel estará condicionado a que paguem o empréstimo feito.
Claro que essa embalagem é muito mais atraente. Afinal, aparece, do nada, uma renda extra. E, o que é melhor, o idoso não precisa se desfazer do imóvel em vida (um bem “de raiz”) e não precisa mudar de casa. Além disso, no Brasil, muitos idosos ajudam seus filhós financeiramente. Essa renda extra pode ser usada, inclusive, para ajudar os filhos. Neste caso, os filhos estão tomando emprestado de um imóvel que iria a eles pertencer no futuro para gastar hoje.
Apesar da embalagem mais atraente, a hipoteca reversa não passa de um empréstimo. O proprietário e seus descendentes estão tomando dinheiro a juros no mercado para manter o seu padrão de vida. Uma outra alternativa, mais barata, seria simplesmente vender o imóvel, viver de aluguel e gastar o dinheiro para manter o mesmo padrão de vida. Essa alternativa certamente resultaria em mais dinheiro, pois os juros trabalham a favor (investimento), não contra (empréstimo). O custo de manter o imóvel é justamente a diferença entre os juros cobrados pelo empréstimo e os juros pagos pelas aplicações financeiras.
Claro que nem tudo se resume a uma equação financeira. As pessoas não gostam de viver de aluguel e nem de se preocupar em investir dinheiro. Mas é sempre bom ter em conta o custo que as escolhas carregam.
A lei do superendividamento e o rehab financeiro
Coluna do advogado Jairo Saddi, no Valor Econômico de hoje (Quase adimplência, aqui, para assinantes), chama a atenção para a nova lei do superendividamento (Lei 14.181 de 01/07/2021), que altera o Código de Defesa do Consumidor, acrescentando dois capítulos, um sobre a prevenção e o tratamento do superendividamento e o outro sobre a conciliação no superendividamento.
Antes de entrarmos nas novidades da nova lei e no conteúdo da mencionada coluna, convém entender qual o conceito de superendividamento. Segundo a nova lei:
“Entende-se por superendividamento a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial, nos termos da regulamentação”.
Começa aí o problema dessa nova lei. O que seria esse “mínimo existencial”? Cada juiz fará um juízo sobre o “mínimo existencial” de cada litigante. O que é “mínimo existencial” para um favelado não é o “mínimo existencial” para uma pessoa da classe média. Ou o juiz dirá para o litigante da classe média que ele muito bem pode viver em um barraco na favela, pois há pessoas que vivem assim? Ou, vice-versa, o juiz exigirá que o “mínimo existencial” para um favelado seja o mesmo que o é para uma pessoa da classe média?
Claro, o juiz poderá usar como parâmetro o padrão de vida atual do litigante para tomar essa decisão. Mas esse padrão de vida foi construído com base no superendividamento. Então, será esse padrão de vida atual o “mínimo existencial”? Quantos degraus no padrão de vida atual terá que descer o litigante para que ainda seja considerado respeitado o “mínimo existencial”? Essa exigência do “mínimo existencial” é quase como se garantir, por lei, que ninguém será pobre no país. A intenção é boa…
Alguns dispositivos da lei são positivos, principalmente no que se refere à transparência exigida em todas as operações de crédito. No entanto, arrisco dizer que são dispositivos quase inócuos. Quem, no Brasil, lê contrato? Talvez tenha mais gente que leia bula de remédio ou manual de eletrodoméstico. A transparência servirá, quando muito, como um álibi perfeito para a financeira que concedeu o crédito, pois não poderão acusá-la de fazer coisas “escondidas”.
Um outro dispositivo da lei é primo irmão do “mínimo existencial”. Trata-se da obrigação de
“avaliar, de forma responsável, as condições de crédito do consumidor, mediante análise das informações disponíveis em bancos de dados de proteção ao crédito, observado o disposto neste Código e na legislação sobre proteção de dados“
Há, de fato, financeiras por aí que prometem crédito mesmo para aqueles que estão com o “nome sujo” na praça. Isso significa que, mesmo aqueles negativados nos birôs de crédito podem obter financiamento nesses lugares. O que a nova lei diz é que o crédito somente poderá ser concedido após uma “avaliação responsável das condições de crédito do consumidor”. O que seria uma “avaliação responsável”? Como o juiz julgará essa avaliação?
Note que a lei não proíbe a concessão de crédito para negativados. Se assim fosse, não haveria dúvida: você está negativado, trate de procurar seu cunhado para pedir dinheiro, pois o sistema financeiro está fechado para você. No caso, não há essa proibição. Então, qualquer financeira poderá dizer que fez a avaliação de crédito, inclusive consultando os birôs, e avaliou que poderia conceder o crédito. Com base no quê o juiz dirá que não foi assim? Em uma perícia técnica? A perícia técnica é quem vai determinar o risco de crédito do sistema de agora em diante? Neste caso, seria melhor fechar os departamentos de crédito das financeiras e contratar peritos técnicos para a tarefa. Enfim, temos aqui, a exemplo do “mínimo existencial”, mais um caso de boas intenções com dificílima aplicação prática. Quer dizer, aplicação prática à discrição do juiz, o que não causa pequenos problemas, como veremos mais à frente.
Falando em boas intenções, esta lei está cheia delas. Mas falta, em minha opinião, o conceito correto de dívida, o que leva a esse Frankstein que vai prejudicar, em última análise, os próprios endividados.
Em meu livro Finanças do Lar, dedico um capítulo às dívidas. Elas fazem parte da vida, impossível não tê-las. O truque é usá-las a seu favor. E como fazer das dívidas nossas aliadas? Só tem um jeito: disciplina financeira.
Disciplina financeira é saber quanto se ganha e quanto se gasta, garantindo que a primeira parte seja constantemente maior do que a segunda. Isso inclui os gastos correntes e as prestações das mercadorias compradas a prazo. Quem não faz esse controle acaba por viver uma vida irreal, com um padrão de vida acima de suas possibilidades. Excetuando-se os raros casos em que uma pessoa entra em dívidas por causa de um acidente sério de percurso, a grande maioria dos casos de superendividamento ocorre por descontrole financeiro. E, mesmo nos casos de acidentes, a pessoa deveria ter pensado em uma reserva de emergência antes de mais nada. Ser pego desprevenido por uma despesa não prevista também é sinal de falta de planejamento.
A lei toca neste ponto fundamental:
“O acordo firmado perante os órgãos públicos de defesa do consumidor, em caso de superendividamento do consumidor pessoa natural, incluirá a data a partir da qual será providenciada a exclusão do consumidor de bancos de dados e de cadastros de inadimplentes, bem como o condicionamento de seus efeitos à abstenção, pelo consumidor, de condutas que importem no agravamento de sua situação de superendividamento, especialmente a de contrair novas dívidas“.
Muito bom, a menos da contradição implícita: ora, se a lei condiciona os seus efeitos a que o consumidor não contraia mais dívidas, está necessariamente forçando uma diminuição de seu padrão de vida. E se o consumidor já estiver no limiar do “mínimo existencial”, que somente pode ser sustentado por mais dívidas? Haja critério…
O fato é que, por trás dessa lei, há uma contradição insanável, tocada inconscientemente pelo advogado Jairo Saddi, na coluna mencionada no início deste post: o efeito concreto da lei é o perdão das dívidas, colocando fim na situação de superendividamento. Ora, se a pessoa não está mais superendividada, o que a impede de recomeçar novamente o ciclo dali a algum tempo? A lei cita dois anos como prazo para lançar mão novamente da lei, em caso de novo superendividamento. Dois anos, sério?
Saddi cita algumas providências que deveriam ser tomadas para, em suas palavras, “criar certos mecanismos dentro de uma estrutura institucional que permita flexibilizar o direito absoluto do credor“. Claro, o colunista sabe que estamos em um Estado de Direito, e que, portanto, “é sempre direito do credor receber aquilo que lhe é devido sob pena de causar incentivos indesejáveis“. Mas, sabe como é, a carne é fraca…
A fazer parte dessa “estrutura institucional que permite flexibilizar o direito absoluto do credor”, Jairo Saddi propõe o conceito de primariedade penal ou de bons antecedentes – o que supostamente livraria o devedor de ter que pagar suas dívidas -, alterações de indexadores e taxas de juros e a adoção de um limite mínimo de dívida, abaixo do qual não seria permitido negativar o inadimplente.
Todas essas medidas teriam como objetivo, como o colunista deixa claro no último parágrafo de seu artigo, “a redução da inadimplência, (o que) traria muitas vantagens ao sistema financeiro“. Aqui acho que está o âmago do mal entendimento do articulista e de quem fez a lei: a inadimplência não vai diminuir porque se perdoou a dívida. A inadimplência somente vai diminuir quando as pessoas pararem de gastar mais do que ganham. O que está sendo proposto é o perdão das dívidas, sem realmente tocar no núcleo do problema.
Comparo a coisa com o consumo de drogas. O viciado para de consumir drogas somente quando se interna em um rehab e adota a abstinência absoluta. E, para isso, é preciso reeducar-se, para que não caia novamente no vício depois de recuperado.
Nesse sentido, como deveria ser uma lei que realmente prevenisse o superendividamento? A única forma seria simplesmente proibir o empréstimo para pessoas que estivessem com score de crédito abaixo de determinado nível, atribuído por birô de análise de crédito. As referências a “mínimo existencial” e “crédito responsável” são remendos que efetivamente não resolvem o problema. Pior, dão margem à discricionariedade do juiz de plantão, o que pode, no final do dia, fazer com que as financeiras se retraiam mais do que o necessário, deixando na mão pessoas que ainda poderiam tomar crédito no mercado. No mínimo, as financeiras irão colocar no preço do dinheiro o “custo litigação” que esta nova legislação traz, fazendo com que todos paguem pela “segurança” dos superendividados.
Claro, seria ingenuidade achar que a simples proibição dos empréstimos para os superendividados resolveria o problema: assim como a proibição das drogas cria uma mercado paralelo milionário, a proibição de empréstimos para viciados em dívidas provavelmente criaria um mercado paralelo de agiotas não registrados no sistema financeiro. Hoje eles existem, mas não me parece ser um mercado relevante. Por outro lado, o perdão das dívidas também não garante que essas pessoas se tornarão disciplinadas. Pelo contrário, com o nome limpo, estarão livres para tomar novas dívidas, reiniciando o processo.
A lei do superendividamento tem como pressuposto que o culpado pelas dívidas são aqueles que emprestam e não aqueles que tomam emprestado. Ainda que possam existir práticas abusivas (e as há), já há leis que as coíbem e as punem. Essa lei do superendividamento, na prática, serve para disciplinar o perdão das dívidas, o que, em si, não contribui para o fim da inadimplência. No fim, nada substitui um bom rehab para uma mudança de vida. O resto é paliativo.
O peso de nossas decisões
O editorial do Estadão de hoje traz uma reflexão importante, não somente no campo da política, mas também em outros âmbitos, como por exemplo, o mercado financeiro e a pauta ambiental.
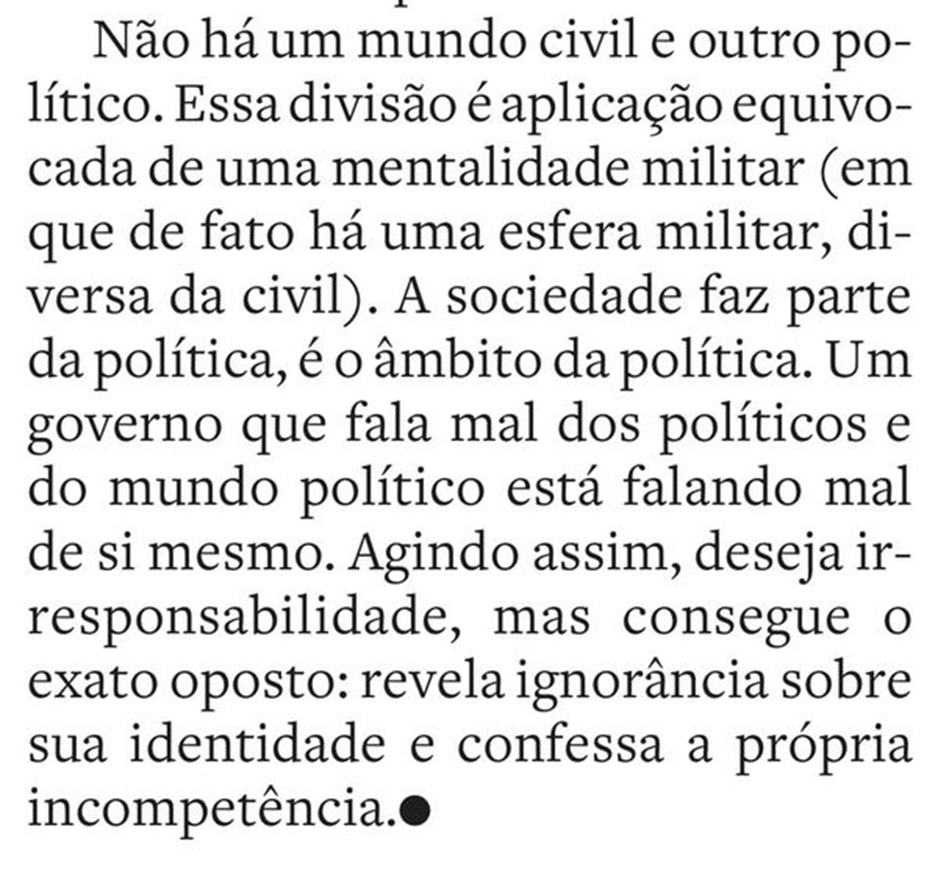
O editorialista chama a atenção para um ponto fundamental: a política (e, consequentemente, os políticos) não está dissociada da sociedade. Os políticos agem de acordo com as pautas da sociedade, com as escolhas que fazemos em nosso dia a dia. Se você acha estranha essa afirmação, vou tentar explicar com três exemplos entre muitos possíveis.
Vou começar com a prisão em 2a instância, aparentemente uma pauta consensual na sociedade brasileira e que estaria parada na Câmara por interesses escusos dos parlamentares. A sensação de que essa pauta é consensual é só isso mesmo, uma sensação, provavelmente causada pela bolha em que nos movemos. O brasileiro médio é contra punição e a favor da misericórdia. Não só não temos a prisão em 2a instância como temos uma das legislações penais mais brandas do mundo, com direito à progressão de pena e saidinhas. É da natureza do brasileiro, não um problema específico do sistema político.
Um segundo exemplo são as malfadadas emendas parlamentares. Não vou aqui entrar na seara criminal. Desvios de dinheiro existem em qualquer atividade, não somente na política. Focando apenas na essência das emendas, vamos concluir que trata-se de uma troca: eleitores trocam seus votos por benfeitorias em seu quintal. O brasileiro gosta de um cashback, e pouco importa as ideias do político A, B ou C, desde que o seu problema específico seja resolvido. Se o brasileiro médio votasse de acordo com as grandes pautas nacionais, o apelo das emendas seria esvaziado. As emendas só existem porque os brasileiros querem que elas existam.
Por fim, o último exemplo é mais genérico, e se refere aos diversos lobbies que atuam em Brasília. As elites brasileiras atuam para que tudo permaneça como está, cada um cuidando de preservar suas posições e, se possível, ganhar mais algumas. Desde subsídios, passando por regimes especiais de tributação e baixas alíquotas de imposto, até a proteção às diversas corporações que dependem do Estado. Hoje, por exemplo, soube da existência de um “sindicato dos aposentados”. Também há o “sindicato dos professores”, além de vários sindicatos patronais. Mas nunca ouvi dizer de um “sindicato dos pais de alunos do ensino fundamental da escola pública”, ou um “sindicato dos doentes sem leitos e exames no SUS”. Não, esses interesses difusos não são defendidos por ninguém. Alguém diria que a classe política deveria se ocupar desses interesses, não se colocando como presa fácil desses vários lobbies. Verdade. Mas note como a classe política somente reage à organização da sociedade em lobbies, atendendo aos interesses de quem grita mais alto. Como dito no início, a política não está dissociada da sociedade.
Em outra dimensão, podemos dizer o mesmo do mercado financeiro. Os movimentos dos preços dos ativos é função, em última análise, das decisões dos indivíduos e das empresas. Quando você decide poupar ou gastar, comprar isso e não aquilo, quando decide por uma determinada marca e não por outra, quando toma a decisão de se casar ou comprar uma bicicleta, está, no final da linha, influenciando os preços de ativos, como ações de empresas, o nível da taxa de juros e do câmbio. O governo, como principal agente econômico de um país, por ser o fiador da moeda, tem uma enorme influência sobre os preços dos ativos. O mercado financeiro, assim como o mundo político, é muitas vezes confundido com seus operadores. Os operadores do mercado, assim como os operadores da política, têm um certo grau de liberdade no curto prazo, mas os grandes movimentos são definidos pela sociedade, que compra e vende (no caso do mercado), ou que vota e faz lobby e faz pressão na opinião pública, no caso das decisões políticas.
Uma terceira esfera em que estas coisas se confundem é a pauta ambiental. Governos e empresas são cobradas para levar adiante iniciativas de diminuição da pegada de carbono. Mas, no final do dia, o que vai definir se morreremos ou não afogados em um mar que vai subir de nível e engolir nossas cidades costeiras é, em última instância, os hábitos de consumo da sociedade. Se os investidores continuarem a não financiar empresas que geram lucros menores por, ou apesar de, adotarem uma agenda mais limpa, se os consumidores não toparem pagar mais caro pela energia ou por produtos produzidos de maneira “limpa”, se não abrirem mão de confortos que custam toneladas de carbono na atmosfera, continuaremos girando em círculos, dando a impressão de muito movimento, mas sem avançar um milímetro sequer na direção desejada. Os governos são presas dessa lógica. Um exemplo paradigmático foi a última decisão de vários países de liberarem seus estoques estratégicos de petróleo para tentar forçar os preços para baixo. Quer dizer, não aguentaram a pressão política da sociedade, que não quer pagar mais caro pela energia, quando é justamente o preço mais caro que vai fazer a pauta ambiental avançar. Nós, a sociedade, queremos o ar limpo, desde que não tenhamos que abrir mão do nosso direito sagrado à gasolina barata.
Temos a tendência de ver o mundo político, o mercado financeiro ou as empresas que poluem como uma espécie de clube fechado, em que decisões que vão ferrar o resto da humanidade são tomadas em salas escuras e esfumaçadas, em conluios que buscam maximizar os seus próprios interesses às custas dos interesses da sociedade. Esta imagem agrada a quem gosta de uma teoria da conspiração, em que as grandes decisões são tomadas por meia dúzia que manipula os cordões do mundo, cabendo-nos o papel de simples marionetes. Para quem tem essa visão de mundo, não há argumento que convença.
Penso, sinceramente, que o mundo é muito mais complexo do que meia dúzia de pessoas sentadas em uma sala. Sem prejuízo de que os operadores do mundo político, do mercado financeiro ou das empresas poluidoras possam sim estar atrás de seus próprios interesses (e quem não está?), estes interesses estão longe de ser os únicos que comandam as suas ações. Afinal, os políticos dependem de quem os elegem, os operadores do mercado dependem das decisões dos seus clientes e as empresas poluidoras dependem dos consumidores. São estes, em última instância, que definem as ações dos políticos, operadores e empresas no longo prazo.
As teorias da conspiração são muito cômodas, porque nos eximem de qualquer culpa na situação em que o mundo se encontra. A culpa é sempre de uma “força superior sinistra”, a que não temos poder de contrapor. Prefiro pensar que a situação do mundo é fruto das bilhões de interações dos seres humanos, entrelaçados em uma cadeia de decisões livres que influenciam e são influenciados e limitados por outras decisões igualmente livres. As instâncias decisórias da sociedade humana, os seus poderes constituídos, ao mesmo tempo mandam e obedecem. Sim, o mundo é complexo, não cabe todo em uma teoria simplista, por mais sedutora que seja.
Parabéns aos advogados de São Paulo
Normalmente não acompanho as eleições da OAB. Trata-se de uma realidade distante para mim. No entanto, as eleições deste ano me chamaram a atenção por causa de uma candidata: Dora Cavalcanti.
Dora é advogada criminalista e atende VIPs. Mas seu cliente mais famoso, e pelo qual lembrei do seu nome, foi o grupo Odebrecht, no julgamento da Lava-Jato. Dora é muito atuante no, digamos, direito de defesa de quem tem dinheiro para pagar bons advogados, que sabem como explorar as chicanas processuais da justiça brasileira. É conselheira do Instituo pela Defesa do Direito de Defesa e faz parte do grupo de advogados Prerrogativas (Prerrô, para os íntimos), liderado pelo advogado petista Marco Aurélio de Carvalho, que surgiu justamente como uma reação à Lava-Jato e à “perseguição” a Lula.
A candidata Dora, portanto, tinha lado. Fiquei curioso, então, em ver como os advogados paulistas votariam nessa eleição. O resultado, não posso deixar de registrar, deixou-me animado.
Em primeiro lugar, com 36% dos votos, foi eleita a nova presidente da OAB-SP, Patrícia Vanzolini. Em segundo lugar, o atual presidente da Ordem, Caio Augusto Silva dos Santos, recebeu quase 33% dos votos, em uma chegada muito apertada. E, em um distante terceiro lugar, Dora Cavalcanti recebeu 10% dos votos. O restante foi dividido entre outros dois candidatos.
Na entrevista ao Estadão hoje, a presidente eleita da OAB-SP foi perguntada sobre o que os advogados acham da atuação de Sérgio Moro. A resposta foi brilhante: ao mesmo tempo que, como criminalista, tem sérias restrições ao modus operandi do ex-juiz, reconhece que muitos advogados pensam que Moro atuou dentro das 4 linhas. Sendo assim, apesar de sua posição, reconhece que não pode falar pela advocacia neste aspecto.
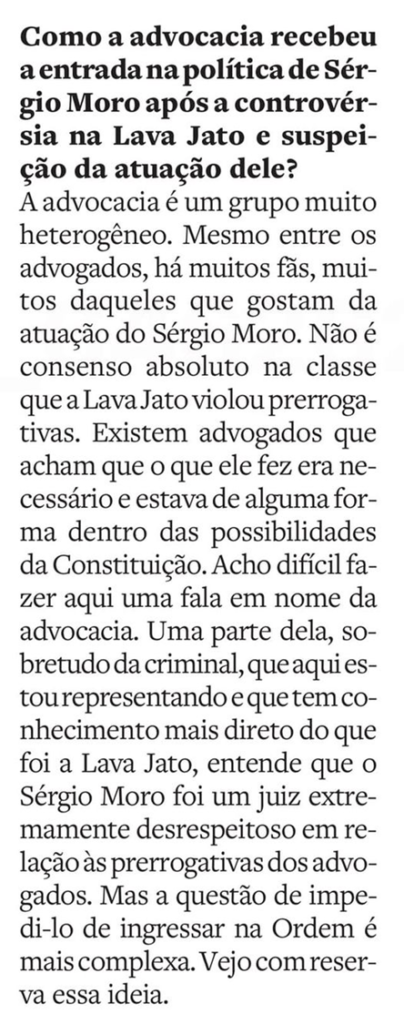
Esta pluralidade da advocacia paulista provavelmente explica os mirrados 10% dos votos recebidos por Dora Cavalcanti. Os advogados paulistas decidiram que a OAB deveria trabalhar pelos seus interesses e pelos interesses do Brasil, e não pelos de um partido. A OAB-SP livrou-se, por larga margem, de servir como um braço do PT. Parabéns, advogados de São Paulo.
Um banco com propósito
Já escrevi sobre o LeftBank aqui. Constituído com um capital de R$ 500 mil por dois empresários gaúchos e capitaneado pelo ex-presidente da Câmara, o petista Marco Maia, o Left Bank chega com a proposta de ser o banco dos “simpatizantes da esquerda”.
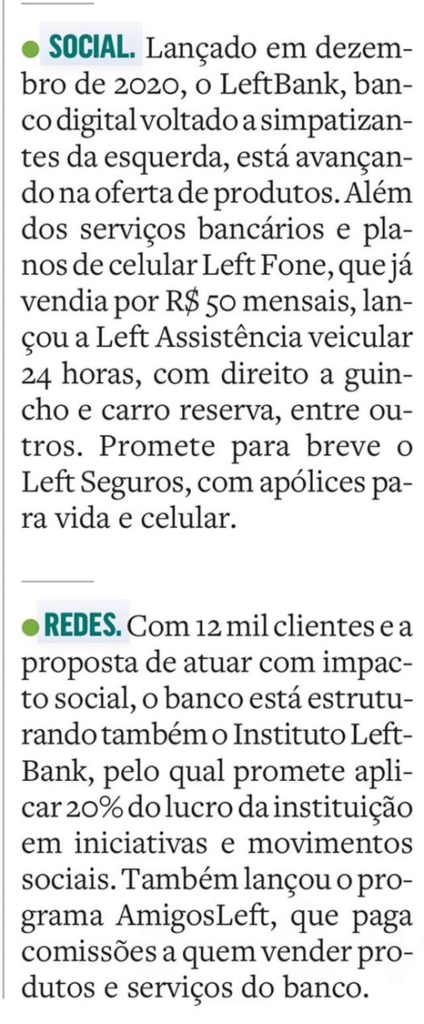
Fico aqui imaginando um “RightBank”. O RightBank ofereceria exatamente os mesmos serviços do LeftBank, só que para “simpatizantes da direita”. Bem, pelo menos, haveria alguma coerência, dado que quem se identifica com a direita não costuma demonizar o capitalismo. Talvez, por isso, um RightBank seja dispensável. O LeftBank vem preencher uma lacuna de mercado, atendendo esquerdistas com a consciência pesada, obrigados a consumir produtos do mais puro capitalismo no seu dia-a-dia. O LeftBank adiciona “propósito” ao cartão de crédito. Não deixa de ser uma sacada genial de marketing.
De tudo isso, o que mais me chama a atenção é o nome do banco, escrito no mais puro idioma do imperialismo estadunidense. Compreensível. Afinal, “Banco da Esquerda” seria um nome muito capiau para um banco que quer atrair a esquerda descolada, aquela que quer “mudar o mundo” a partir de seus iPhones.
A democracia deles
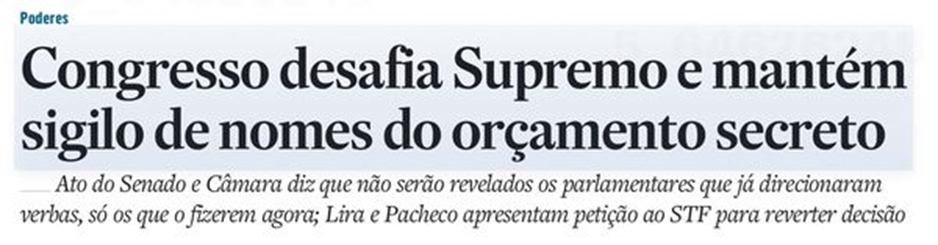
Vários parlamentares se mostraram ofendidos ao verem as emendas RP9 serem chamadas de “orçamento secreto”. O que descobrimos agora é que o orçamento é tão secreto, mas tão secreto, que nem os próprios parlamentares conseguem saber onde e em que o dinheiro foi gasto. É um verdadeiro espanto! Me faz lembrar a piada do espião português que, ao entrar em um taxi, respondeu à pergunta do motorista sobre o seu destino: “jamais saberás!”
Na página 2 do mesmo jornal, Fernando Gabeira repercute relatório de um think tank internacional apontando o declínio da democracia brasileira, e identificando esse declínio a partir de 2016, com o impeachment de Dilma. Claro, Bolsonaro é o ator principal desse declínio, mas Gabeira reconhece que o presidente apenas surfou uma onda.
Acho que o tal “think tank” poderia colocar o início do declínio democrático brasileiro um pouco antes, em 1808, quando cá aportaram a família real e sua corte. Desde então, a população brasileira se divide entre corte (aqueles que têm acesso às benesses do reino) e povo, que é quem paga pelas benesses. A partir daí, o que vemos são arranjos diferentes para manter o mesmo status quo. O único fato relevante nesse longo período foi a proclamação da República, em que o povo passou a eleger os membros da corte. No entanto, o modus operandi continua o mesmo.
Mas, talvez eu esteja sendo um pouco injusto. Em seu arrazoado a respeito da impossibilidade de abrir o orçamento secreto, os parlamentares dizem que são milhares de pedidos atendidos pelas emendas RP9, incluindo de cidadãos!
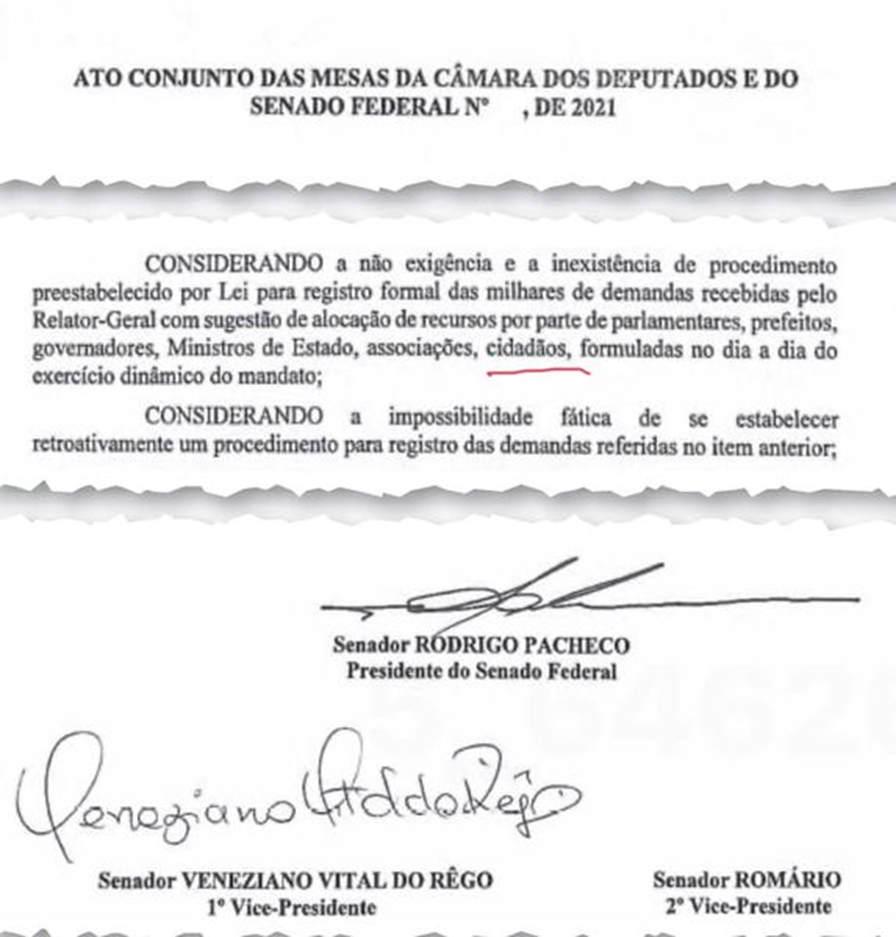
Isso é novidade para mim. Eu não sabia que, como “cidadão”, poderia chegar no relator do orçamento e pedir uma verba. Faria bem o presidente da Câmara dar publicidade ao e-mail ou telefone através do qual cidadãos podem pleitear diretamente verbas ao Congresso. Isso sim, é democracia!
O país onde as regras se desmancham no ar
Estamos muito pessimistas. Esta é a conclusão de um economista da IIF, uma instituição internacional que reúne bancos de todos os países, e da qual a Febraban faz parte.
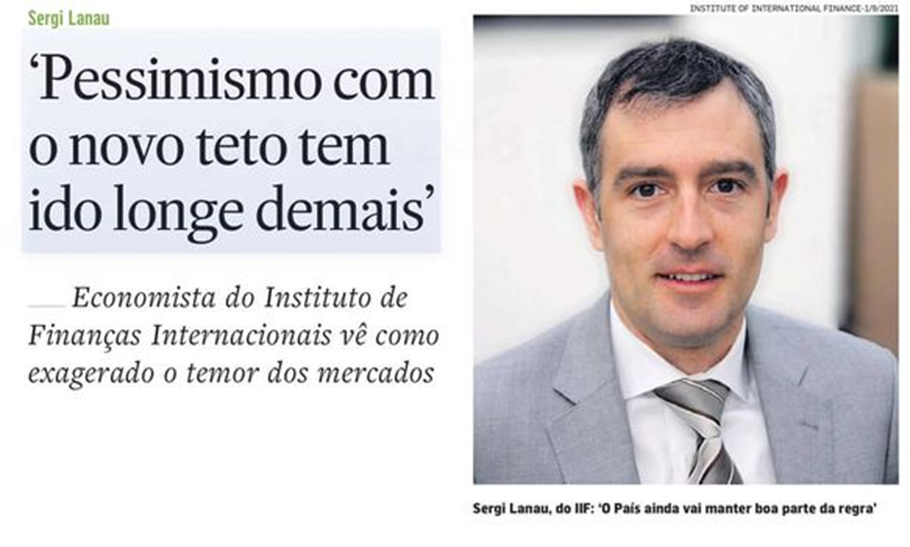
Segundo o economista, o “novo teto” proposto pelo governo ainda segura bem as despesas e, em 2022, ainda estaremos gastando menos que em 2019. Parece a história do sujeito que caiu do 10o andar de um prédio e, ao passar pelo 5o andar, um morador pergunta se está tudo bem, ao que o homem responde: “tem um vento me incomodando, mas até aqui, tudo bem”. Acho que, da mesma forma, o economista não entendeu a natureza do problema criado pela mudança da regra do teto.
A regra do teto de gastos foi inscrita na Constituição brasileira. Essa foi uma novidade potente, que convenceu os agentes econômicos de que aquilo era para valer. A regra da geração de superávits primários, que era a regra anterior, foi cumprida durante 15 anos mesmo não estando escrita em lugar algum. Mas foi facilmente abandonada quando as receitas deixaram de crescer na mesma velocidade que as despesas. Agora não! Com a regra do teto, tínhamos algo oficial, que obrigava os dirigentes políticos a andarem na linha.
O mercado caiu na ilusão de que as leis modificam o comportamento dos agentes políticos. Modificam sim, mas até certo ponto. Em determinado momento, no limite, muda-se a lei. Temos um exemplo dramático na Argentina, quando se estabeleceu a paridade de 1 para 1 entre o Austral e o Dólar. Aquela paridade sobreviveria se houvesse disciplina fiscal. Entre a indisciplina e a paridade, escolheu-se a indisciplina. O resto é história.
O teto de gastos não sobreviveu à indisciplina fiscal. E não adianta dizer, como o faz o economista do IIF, que, por enquanto, tudo bem. Sabemos (o mercado sabe) que, entre a indisciplina e uma moeda estável, a escolha sempre será pela indisciplina. Mesmo que a regra esteja inscrita na Constituição. A coisa poderia funcionar se, daqui por diante, todos os brasileiros se dessem as mãos, e prometessem não pegar nem mais uma latinha de cerveja na geladeira. “Ninguém larga a mão de ninguém” não costuma ser uma regra crível.
O grande mal dessa mudança atabalhoada na regra do teto foi demonstrar que lei, no Brasil, não passa de um arranjo provisório. O que vale é a “boa intenção” do governante, do Congresso e do STF de plantão. Como as necessidades sociais em um país pobre como o Brasil serão sempre muito maiores do que a capacidade de arrecadação, a dívida pública sempre será pressionada. A única forma de conter a dívida, nesse contexto, é a inflação, como vimos neste ano: a dívida só está abaixo de 90% do PIB porque a inflação fez crescer o PIB nominal. Quem perdeu foram os detentores da dívida, como bem sabe qualquer investidor em renda fixa.
É por isso que, para se protegerem de “truques” desse tipo, os detentores da dívida estão pedindo taxas de juros muito mais altas. O problema não é a dívida hoje ou os gastos do ano que vem, como sugere o economista do IIF. O problema é que ficou claro que as regras se desmancham no ar, ao sabor das necessidades do momento. O próximo presidente terá muita dificuldade em reconquistar a confiança dos credores da dívida pública.
Viva o SUS!
O Estadão traz a história de um urbanista que viveu com dois corações durante um período. Trata-se de uma nova técnica de transplante, desenvolvida no Incor, que evita o uso de coração mecânico, procedimento caríssimo não coberto pelos planos de saúde.
A história é boa, mostra o avanço da medicina local. Mas, claro, não deixaram passar a oportunidade de fazer proselitismo pró SUS. Tanto o paciente, que “viu a finitude da vida e a importância do SUS”, quanto o repórter, que fez questão de repercutir a “visão”.
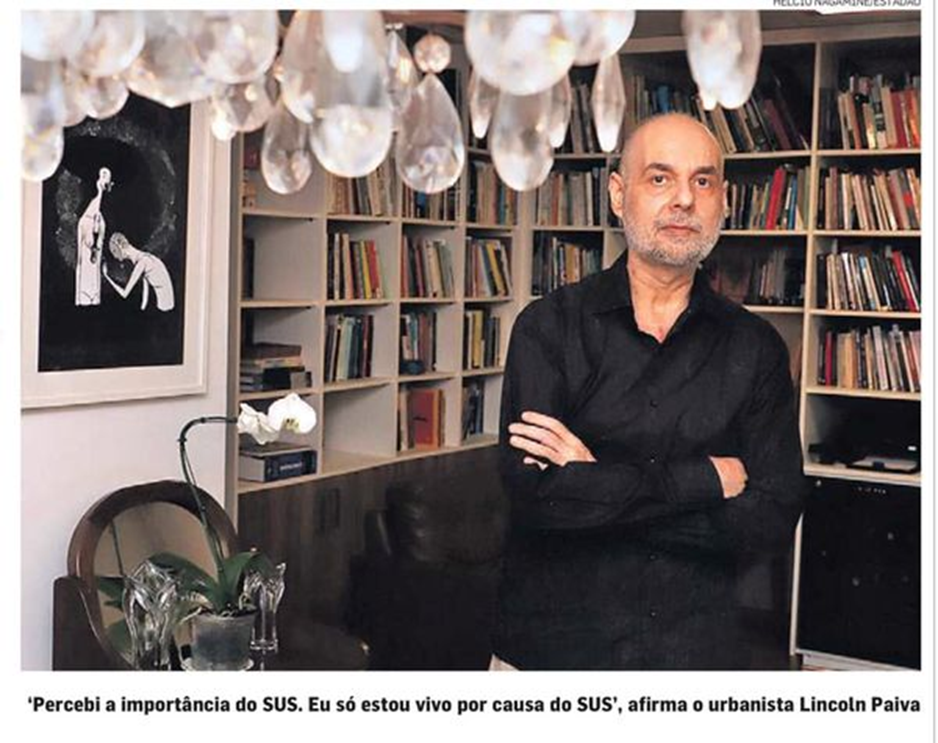
Nada é por acaso. Por trás dessa declaração inocente, está uma crítica velada a esses “neoliberais insensíveis que querem privatizar a saúde do brasileiro”. Afinal, “saúde não é mercadoria”, como bem nos lembrou, outro dia, uma ministra do STF.O curioso nessa história é que estamos falando de um urbanista, profissional de classe média, que certamente tem o seu plano de saúde privado. Foi parar no Incor provavelmente porque seu plano não cobria o procedimento necessário, e o Estado, financiado por todos nós, pagou pela sua cura. Se eu estivesse no lugar dele, também estaria tecendo loas ao SUS. Afinal, salvou a sua vida.
Tem só um pequeno problema: o SUS não foi feito para salvar a vida dos 1% mais ricos da população. O SUS foi feito para prestar atendimento de saúde para os 99% da população que não têm acesso aos hospitais particulares. Que o sistema privado é melhor que o público, não há dúvida. Se assim não fosse, não existiria a indústria de planos de saúde ou esses consultórios de baixo custo que pululam pelo país. A primeira coisa que um indivíduo faz quando começa a ganhar algum dinheiro é contratar um plano de saúde e colocar o filho na escola particular. Saúde e educação públicas são o fetiche da intelectualidade, mas cada um se defende quando se trata de resolver a própria vida.
Ficou famoso o slogan “viva o SUS” logo após tomar a vacina. Claro, uma campanha nacional de vacinação não seria possível sem a coordenação do Estado. O que não significa que os postos de aplicação precisassem ser, necessariamente, públicos. Haveria formas de parceria com a iniciativa privada. Mas, mesmo considerando a utilidade do SUS para a campanha de vacinação, vamos combinar que montar todo um sistema de saúde só para campanhas de vacinação não parece justificar-se economicamente.
O ponto é que nem a troca de um coração nem uma campanha nacional de vacinação escondem a precariedade do nosso sistema universal de saúde. Basta perguntar para as pessoas que esperam meses na fila por uma consulta ou que adentram nos hospitais públicos por esse país afora (o Incor não está no padrão SUS).
Defender o SUS tem como objetivo se contrapor a uma visão mercantilista da saúde. A saúde é um bem universal, que deve ser atendido por um sistema universal. Desde, claro, que eu tenha acesso a hospitais particulares. Sabe como é, o SUS é ótimo, desde que seja para os outros.