Entrevista com o novo ministro do Trabalho, Luíz Marinho. Saiu no jornal de ontem, mas só tive tempo para comentar hoje. A entrevista contém várias pérolas. Tendo sido difícil escolher as melhores, decidi reproduzir tudo.
Em resumo, Marinho propõe aumentar o salário mínimo para aumentar a demanda e a arrecadação do governo, como se o moto perpétuo existisse. Além disso, pretende aumentar a formalização da mão de obra “visitando” a reforma trabalhista, uma reforma que justamente permitiu aumentar a formalização, ao reconhecer formas alternativas de trabalho. Por fim, Marinho até arrisca uma análise “supply side” da economia, ao reconhecer que os empresários precisam antes investir para criar a oferta. O aumento do salário mínimo, então, faria o papel de convencer os empresários de que a demanda estará lá quando estiverem produzindo. Brilhante.
Mas é para a parte final da entrevista que eu gostaria de chamar a vossa atenção: Marinho vai “negociar” com Uber e iFood melhores salários para os motoboys e motoristas, como se ainda fosse sindicalista da Volkswagen em São Bernardo do Campo.
Marinho vive na década de 70, época em que a indústria representava mais de 30% do PIB nacional e os sindicatos cuidavam dos interesses de trabalhadores bem estabelecidos em seus empregos formais nessas empresas. Passaram-se 50 anos, o muro de Berlim caiu, o PIB do setor de serviços explodiu, a tecnologia digital revolucionou as relações de trabalho, e Marinho ainda acha que vai resolver algum problema dos trabalhadores sentando-se à mesa com os “patrões exploradores”.
Aliás, note como a palavra “exploração” aparece repetidamente na entrevista, refletindo exatamente a ideia de seu chefe, que afirmou recentemente que “o empresário fica rico sem trabalhar”. Essa é a mentalidade que nos preside no momento, e Marinho apenas empresta a sua voz a essa mentalidade.
Claro que tudo isso é só espuma. A grande missão do ministro do Trabalho é encontrar um meio de voltar com o imposto sindical. Afinal, os sindicatos precisam ser fortes para negociarem com os patrões exploradores. E também, porque não dizer, para apoiar campanhas eleitorais de políticos comprometidos com a causa dos explorados, quer dizer, dos trabalhadores. Afinal, como certa vez Anthony Garotinho resumiu magistralmente, o PT é o “partido da boquinha”.
Esses conceitos políticos são sempre difíceis de definir, mas vou arriscar: golpe é qualquer mudança (ou permanência) do mandatário de uma nação fora do devido processo legal. Uma mudança do regime pode ocorrer também, mas não é condição necessária. A parte “tricky” dessa definição está no termo “devido processo legal”.
A deposição de Jango, em 1964, revestiu-se de toda a aparência do processo legal. O Congresso aprovou e o STF referendou a troca do mandatário. Foi um golpe ou não?
Lula e os petistas se apegam à suposta fragilidade das “pedaladas fiscais” como caracterização do crime de responsabilidade que embasou o impeachment de Dilma. Assim, sem crime de responsabilidade, todo o processo estaria viciado e, portanto, o devido processo legal não teria sido seguido. Portanto, golpe.
Já gastei rios de bits nesta página para contrapor esse argumento. Meu ponto é outro: ou bem quem apoiou o impeachment é golpista, ou Lula e os petistas são golpistas. Não há meio termo.
O jurista Miguel Reale Jr, um dos autores do pedido de impeachment de Dilma Roussef, e que apoiou Lula no 2o turno contra Bolsonaro, afirma que as declarações de Lula “não ajudam o Brasil”. Dr. Reale, vou mandar aqui a real: Lula está chamando o senhor de golpista. Sim, golpista, igualzinho os depredadores dos três poderes. Segundo Lula, todos os que apoiaram e aprovaram o impeachment praticaram o mesmo ato que os vândalos de Brasília, aliás, chamados frequentemente de “golpistas”.
Como eu, assim como o Dr. Reale, acredito que o impeachment seguiu o devido processo legal, não há outra alternativa a não ser chamar Lula pelo seu devido nome: golpista. É Lula que quer desvirtuar o devido processo legal para manter o poder. Só não o fez em 2016 pelo mesmo motivo que os golpistas de 2023 não o fizeram: falta de condições objetivas. Mas o seu discurso não deixa margem a dúvida.
Dr. Reale e todos os que votaram em Lula para “salvar a democracia” fariam bem em reconhecer que esse discurso é bem mais do que uma “narrativa que não ajuda o País neste momento”. Não. Trata-se de um discurso golpista. É preciso dar nome aos bois.
Esse discurso demonstra, mais uma vez, que Lula faz parte do problema da nossa democracia, não de sua solução. Quanto antes os democratas do país entenderem isso, melhor.
Devia ter virado a página do jornal antes de ter escrito meu post anterior. Assim, escreveria um artigo só, não dois.
Na página seguinte, outra iniciativa do governo brasileiro para “retomar” o comércio entre Brasil e Argentina: garantia de crédito para exportadores brasileiros, através de um fundo chamado FGE – Fundo de Garantia de Exportações. A ideia é a mesma do BNDES: quem corre o risco de crédito argentino não é o exportador, mas o governo brasileiro, seja via BNDES, seja via FGE.
O comércio Brasil-Argentina despencou porque nossos hermanos enfrentam tremenda dificuldade de acesso a dólares. E os exportadores brasileiros, por algum estranho vício cultural, preferem receber em dólares do que em pesos. De preferência, pagamento antecipado.
Então, o governo brasileiro assume o risco Argentina, e o comércio floresce novamente. A ideia é que isso vai ajudar no desenvolvimento dos dois países, e, com mais crescimento econômico, a Argentina vai conseguir acesso aos dólares necessários para pagar os empréstimos. Como se estivesse tudo certo na economia argentina (e também na brasileira, diga-se de passagem) e só faltasse essa fagulha do comércio exterior para colocar as engrenagens do crescimento para girar.
No final, o FGE, assim como o BNDES, ficará credor dos argentinos, e receberá o pagamento em balinhas.
O BNDES (leia-se recursos do Tesouro Nacional) foi usado extensivamente durante os governos Lula II e Dilma I para financiar obras de construtoras brasileiras no exterior. O governo Temer, em sua tentativa de equilibrar novamente as contas do Tesouro, reduziu bastante o escopo do BNDES, incluindo essas obras no exterior.
Como funcionam esses financiamentos? Simples: uma empresa fecha um contrato de construção com um contratante qualquer, o BNDES paga a empresa brasileira e fica credora da contratante. Assim, o BNDES tornou-se credor de uma série de países.
Pode-se perguntar porque bancos privados não podem fazer esse papel do BNDES. A resposta é simples também: custo. Bancos privados vão cobrar taxas de juros proporcionais ao risco de crédito do contratante. Já o BNDES cobra taxas de juros camaradas. A ideia é viabilizar obras que não tenham viabilidade econômica a taxas de juros de mercado, mas, por gerarem as tais “externalidades positivas” para a economia brasileira, merecem taxas de juros subsidiadas pelo seu, pelo meu, pelo nosso dinheiro.
No caso do gasoduto argentino, o ministro Haddad enfatizou este ponto: esse tipo de financiamento é benéfico para o Brasil, porque viabilizará o transporte de gás argentino para o país. Fico imaginando se realmente não há engenharia financeira que viabilize uma atividade econômica como o transporte de gás. Provavelmente, o risco de crédito do governo argentino é tão alto, mas tão alto, que inviabiliza qualquer investimento.
O BNDES, portanto, ficará credor do governo argentino, que, provavelmente, pagará a dívida com balinhas, que dizer, com SURs, na falta de acesso a alguma moeda de verdade. O BNDES venderá esses SURs para o nosso Banco Central, e esses recursos passarão a fazer parte de nossas reservas internacionais. O governo Lula, assim, cumprira a sua promessa de trazer de volta a felicidade para o Brasil e para a América Latina. Até o dia em que tivermos que usar as nossas reservas internacionais, e descobrirmos, horrorizados, que só tem balinhas lá.
Não sou um grande conhecedor da teoria econômica. Somente observo atentamente o comportamento dos agentes econômicos e tiro minhas conclusões. Minha premissa básica é que o teste da realidade é o definitivo para entender se uma teoria funciona ou não.
Com relação à pretendida moeda única do Mercosul, que serviria para as transações comerciais entre os países do tratado, observo que, hoje, as transações ocorrem em dólares. Ou seja, argentinos não aceitam reais e brasileiros não aceitam pesos argentinos como pagamento por suas respectivas exportações. Isso é um fato, não há o que discutir.
E por que isso acontece? Provavelmente porque o BC brasileiro não compra pesos argentinos para as suas reservas, nem tampouco o BC argentino compra reais para as suas reservas. E por que os BCs dos dois países não aceitam as moedas de seus vizinhos? Porque sabem que são inúteis no mercado global para comprar títulos de países sérios para compor suas reservas internacionais. Nossos papéis pintados não têm curso internacional.
E por que uma moeda do Mercosul, lastreada nesses papéis pintados, seria aceita globalmente? Mistério. Os exportadores de ambos os países receberiam o Sur e fariam o que com isso? Os BCs locais comprariam a nova moeda? E fariam o que com essa moeda? O Sur faria parte das nossas “reservas internacionais”? Medo.
Esse tipo de ideia sempre me lembra o episódio do South Park que já citei aqui, em que os garotos vão até uma caverna de duendes para aprender como as empresas funcionam, e os duendes apresentam um plano infalível para ficarem ricos:
Fase 1: juntar cuecas
Fase 2: ?
Fase 3: ficar rico
A falta da fase 2 não intimida os duendes, que continuam a acreditar piamente em seu plano. Aqui, o mesmo:
Fase 1: estabelecer o Sur
Fase 2: ?
Fase 3: a indústria dos países se desenvolve
A ligação de uma coisa com a outra é a mesma de juntar cuecas esperando ficar rico. Mas os duendes não se deixam vencer.
Não é a primeira vez que macaqueamos ideias sem ter condições para tanto. Em 2008, o governo Lula criou o Fundo Soberano para receber os excedentes da exportação de petróleo do pré-sal, quando ainda estava a milhares de metros debaixo do mar. A ideia teve um custo fiscal não desprezível, e só serviu para fazer parte da mutreta da capitalização da Petrobras. Foi extinto em 2019 e, em toda a sua existência, não recebeu um centavo dos tais “excedentes de exportação”.
O pior dessas ideias não são nem os seus efeitos econômicos, que costumam ser nulos. O problema é a quantidade de energia e homens-hora desperdiçados em projetos inúteis, que tiram o foco de funcionários públicos que, de outra forma, poderiam estar pensando em como resolver problemas bem mais importantes para o desenvolvimento do país.
Ontem, como parte da pesquisa para escrever meu próximo livro, assisti a um Roda Viva de dezembro de 1993, com o então ministro da Fazenda, Fernando Henrique Cardoso. Além de ser engraçado ver jornalistas como Miriam Leitão, Carlos Alberto Sardemberg e Celo Ming 30 anos mais jovens, foram vários os aspectos interessantes do programa, alguns servindo como parâmetro para os desafios que temos hoje. Vejamos.
– É curioso ver como aqueles jornalistas experimentados não conseguiam entender a lógica da URV, unidade de conta que entraria em vigor 3 meses depois. Enquanto os jornalistas tentavam entender como seria o “dia D” da entrada do novo padrão monetário, FHC tentava explicar que não haveria “dia D”. Ao contrário dos planos econômicos anteriores, o governo não determinaria nada, a não ser o valor do salário mínimo em URV. O resto seria livremente pactuado entre os agentes econômicos, o que era uma novidade de difícil entendimento, por fugir completamente à lógica de um Estado interventor na atividade econômica.
– Também é curioso notar como todas as cifras eram denominadas em dólares. Era a confissão implícita do fracasso monetário brasileiro. Quando até o próprio ministro da Fazenda expressa os números do orçamento nacional em uma moeda estrangeira, é que a moeda virou uma peça de ficção. Isso é inimaginável hoje em dia, e uma grande prova de quanto evoluímos neste aspecto.
– O plano Real tinha três etapas, sendo que a primeira era alcançar um “equilíbrio fiscal” das contas públicas. FHC afirmava que, sem essa primeira etapa, a introdução da URV e, depois, do próprio Real, seriam inviáveis. Para tanto, havia um pacote de ajuste a ser aprovado no Congresso, no valor de US$ 22 bilhões. Segundo dados do FMI, o PIB brasileiro, no final de 1993, era de US$ 430 bilhões. Ou seja, o déficit estimado era de aproximadamente 5% do PIB! Hoje, estamos tentando zerar um déficit que, este ano, deve ser algo em torno de 2% do PIB. A tarefa parecia bem mais complexa do que é hoje. Mas, não é bem assim por três motivos: acurácia dos números, carga tributária e flexibilidade do orçamento. É o que veremos nos três itens a seguir.
– Um dos jornalistas lembrou que o ex-ministro Dilson Funaro esteve ali, no mesmo programa, afirmando que havia sido enganado quando lhe afirmaram que o déficit havia sido zerado. Na verdade, Funaro não havia sido enganado. É que ninguém sabia mesmo qual era o déficit naquela barafunda das contas públicas brasileiras, em que a inflação e ralos dos mais diversos tipos e tamanhos contribuíam para a zona. Talvez a coisa tivesse melhorado um pouco nos anos seguintes, mas é duvidoso afirmar que havia uma compreensão completa do orçamento como temos hoje. Então, provavelmente, FHC deve ter colocado um coeficiente de segurança nos números. Tanto que, em determinado momento do programa, Celso Ming questiona o montante com base em algumas premissas, e FHC sai pela tangente.
– Perguntas dos telespectadores (por fax!) chegavam, e a maioria versava sobre o aumento de impostos do pacote. Nesse momento, FHC afirma que o brasileiro não quer pagar imposto para manter os serviços públicos que reivindica, e que a carga tributária no Brasil era baixa: 18% do PIB no nível federal, 4% do PIB nos níveis sub-nacionais. Como sabemos, o ajuste fiscal brasileiro, desde então, foi feito por aí: a carga tributária saiu de 22% para os atuais 34% do PIB. E, mesmo assim, ainda rodamos com déficit. O que demonstra que as necessidades do Estado brasileiro sempre aumentarão e ultrapassarão a capacidade do mesmo Estado de arrecadar impostos. Hoje, a saída adotada por FHC de aumentar a carga tributária parece ser mais difícil, mas não impossível.
– FHC citou dois grandes números importantes em sua entrevista: 20% das despesas do governo eram com pessoal e 20% eram com aposentadorias. O governo ainda gastava 40% do seu orçamento com outros itens obrigatórios e tinha somente 20% de espaço para gastos discricionários. Segundo FHC, esses 20% eram muito pouco espaço para o governo fazer suas políticas, de modo que o pacote fiscal incluía algum nível de desvinculação de receitas. Pois bem: esses números hoje são os seguintes: os mesmos 20% para os funcionários públicos, 45% para aposentadorias, 30% para outros gastos obrigatórios e 5% para gastos não obrigatórios. Não por outro motivo, a primeira coisa que fez o governo Lula foi aprovar um pacote de gastos adicionais de R$ 200 bi, pois aqueles 5% não dão para nada. Hoje, o orçamento público é absolutamente engessado, e a questão das aposentadorias vai somente piorar ao longo do tempo, comendo uma parte cada vez mais relevante dos impostos pagos. A situação, hoje, é muitas vezes pior do que na época de FHC.
O Plano Real foi apenas o início, não o fim, do processo de estabilização. Várias iniciativas foram realizadas para recolocar as contas públicas nos eixos, desde o fechamento dos bancos estaduais, passando pelas grandes privatizações até a LRF e o estabelecimento de um comitê de política monetária independente. Voltamos para trás na disciplina dos entes sub-nacionais e não avançamos em outros pontos, como o equacionamento da previdência (a reforma foi muito pouco, muito tarde). A inflação, que servia para fechar as contas que não fechavam, parece domada. Mas, se não pactuarmos uma forma de financiar o orçamento, é questão de tempo para que volte. Primeiro, devagar. Depois, de repente.
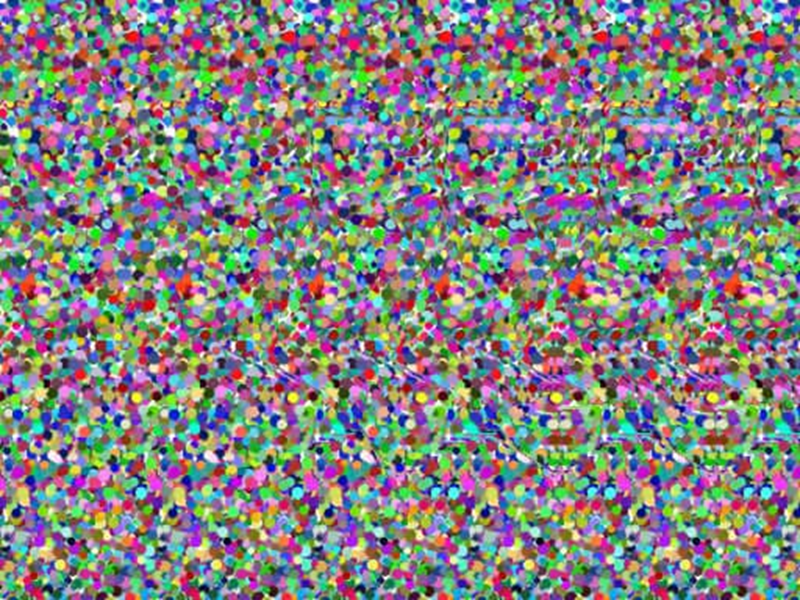
Há alguns anos, ficaram famosos os estereogramas, figuras aparentemente sem sentido que escondiam um desenho tridimensional. Para ver o desenho, é preciso desfocar os olhos. Não é fácil, mesmo sabendo que existe o desenho.
Lembrei dos estereogramas pensando um pouco nesse caso da Americanas. Há, de maneira geral, uma grande perplexidade a respeito. Afinal, como um “pequeno” erro de R$ 20 bilhões passou despercebido durante anos por profissionais experimentados do mercado e por auditorias internacionais. A resposta é simples: o cérebro humano não está feito para detectar coisas que estão fora de nossa experiência. Não é um problema de incompetência individual, mas de incompetência da nossa espécie. Por isso, pessoas mais experientes levam vantagem sobre pessoas menos experientes.
Os golpes funcionam dessa maneira. Estamos focados nas coisas que conhecemos, e nem notamos as que desconhecemos. Não achamos estranho que alguém do banco nos ligue, desde que ele nos forneça elementos suficientes de credibilidade, de acordo com a nossa própria experiência. Somente desconfiamos de um golpe se já passamos pela mesma situação antes ou se alguém muito próximo já passou pela mesma situação. Atire a primeira pedra quem nunca caiu em algum golpe.
No caso da Americanas (se foi golpe ou não, as investigações dirão), as manobras contábeis estavam escondidas como a figura do estereograma. Se alguém não diz que ali existe uma figura, ninguém diria que há algo. Os analistas e auditores procuraram o que estavam acostumados a procurar. Existe uma infinidade de coisas fora de nossa experiência, a grande maioria sem importância. O nosso algoritmo não está programado para focar nessas coisas fora da nossa experiência. Mesmo porque, são em muito maior número do que as coisas que conhecemos. Seria humanamente impossível varrer todas as possibilidades.
Quando uma fraude vem à tona, tudo fica claro como a luz do dia. É como um romance policial de Ágatha Christie: depois de desvendado o mistério, as pistas ficam óbvias. Mas, até então, não prestamos atenção, pois, de fato, não tinham importância. O golpista, assim como o mágico, nos faz olhar para longe do truque, usando coisas de nossa própria experiência.
De tudo isso, podemos dizer que golpes sempre existirão. Quem cai, não necessariamente é otário. Estava simplesmente olhando para onde a sua própria experiência indicava, enquanto o truque se dava no outro lado. Aliás, que figura está escondida no estereograma abaixo?
O sistema de metas de inflação foi inaugurado em 1999, após o abandono da âncora cambial em janeiro daquele ano. Por esse sistema, o CMN (Conselho Monetário Nacional) estabelece uma meta para a inflação nos anos seguintes, meta esta que deve ser perseguida pelo Banco Central. Esta meta serve como uma espécie de “âncora” para as expectativas do mercado em relação à inflação futura. Ou seja, na falta de mais informações, os agentes econômicos cravam a “previsão” para a inflação no futuro na meta, pois confiam que o BC vai agir para levar a inflação para lá.
As primeiras metas foram estabelecidas em reunião do CMN em junho de 1999: 8% para 1999, 6% para 2000 e 4% para 2001. Na reunião de 2000, a meta de 2002 foi estabelecida em 3,5%, e na de 2001, a meta para 2003 foi estabelecida em 3,25%. Ou seja, já no início do sistema de metas, a ideia era levar a meta de inflação para os 3%, que era a meta padrão para países emergentes como o Brasil. No entanto, com a desancoragem do câmbio em 2002, a reunião daquele ano reviu a meta para 2003 para 4% e estabeleceu a meta para 2004 em 3,75%, em uma nova tentativa de convergir a inflação no Brasil para 3%.
Assumindo o governo Lula em 2003, a primeira reunião do CMN reviu a meta de 2004 para 5,5% (de 3,75%) e estabeleceu a meta de 2005 em 4,5%. No entanto, ao contrário do governo FHC, os governos Lula e Dilma mantiveram a meta em 4,5% durante todos os seus mandatos. Houve discussões sobre a redução da meta, mas foram mortas na fonte por Lula. A meta somente foi reduzida para 4,25% na reunião do CMN de 2017 para o ano de 2019 e para 4% para 2020. Nas reuniões seguintes, a meta foi sendo reduzida, até chegar na reunião do CMN de 2021, quando a meta de 2024 foi estabelecida em 3%.
Chegamos em 2023, e Lula mostra disposição de voltar a 2003, quando o CMN reviu a meta do ano seguinte. A discussão é: uma meta maior levará necessariamente a juros mais baixos e maior crescimento econômico? Para entender porque não, precisamos entender a lógica por trás do sistema de metas de inflação.
Em um país com viés inflacionário como o Brasil, o controle da inflação por meio de metas parece algo mais parecido com magia do que com ciência. Afinal, sem controlar preços, como garantir que a inflação não sairá do controle? O que está por trás do sistema de metas é uma teoria bem estabelecida em economia, chamada de “expectativas racionais”. Segundo esta teoria, os agentes econômicos, de alguma maneira, conhecem o modelo de economia em que estão inseridos, e assumem que as previsões sobre o futuro desta economia com base neste modelo estão, de maneira geral, corretas. No caso específico do sistema de metas de inflação, os agentes econômicos “preveem” a inflação futura com base em um modelo bem estabelecido, em que o Banco Central controla o preço do dinheiro na economia (a taxa de juros) de modo a trazer a inflação futura para a meta. Assim, o controle da inflação se dá pela “expectativa racional” dos agentes econômicos, que acreditam que o Banco Central cumprirá a sua tarefa de trazer a inflação para a meta. Por isso, quando perguntados sobre a inflação de, por exemplo, 2026, os bancos e consultorias cravam “3%”, porque esta é a meta. Não é que estejam “prevendo” a inflação através da utilização de modelos ultrassofisticados. Nada disso. Estes agentes econômicos simplesmente olham para a meta e creem que o BC fará o serviço direito. Quando acham que o BC não conseguirá trazer a inflação para a meta, colocam um desvio em relação à meta. Por exemplo, a inflação “prevista” para 2024 está em 3,7% contra uma meta de 3%. Ou seja, os agentes econômicos estão prevendo dificuldades para o BC trazer a inflação para a meta neste horizonte de tempo.
E o quê o BC faz para atingir a meta de inflação? Eleva ou derruba a taxa básica de juros, aquela que comanda toda as outras taxas de juros da economia. Taxas mais elevadas fazem com que menos pessoas estejam dispostas a consumir e menos empresas estejam dispostas a investir, esfriando a economia e, por consequência, a inflação. E vice-versa. Mas tem um detalhe importante, e esta é a parte fundamental deste artigo, preste muita atenção: o que realmente importa para o controle da inflação não é a taxa nominal de juros, mas a taxa REAL de juros. Ou seja, a taxa ACIMA da inflação. E não da inflação passada, mas da inflação ESPERADA NO FUTURO. Os agentes econômicos vão tomar suas decisões com base na taxa REAL de juros ESPERADA NO FUTURO.
Vamos a um exemplo numérico. Segundo o relatório Focus, a inflação esperada para 2024 está em 3,7% enquanto a Selic esperada para o final de 2023 está em 12,50%. Portanto, temos que os agentes econômicos esperam uma taxa de juros real de 8,8% no início de 2024. Note que não importa a inflação de 2022, esta já era. O que importa é quanto de taxa de juros real pode ser esperada, esta é a variável chave para a tomada de decisões de consumo e investimentos. Observe, portanto, que o que importa para o BC é a inflação ESPERADA, não a passada.
Aqui entra outro conceito importante: o de TAXA DE JUROS REAL NEUTRA da economia. A taxa de juros real neutra é aquela que mantém a inflação na meta ao longo dos ciclos econômicos. Se a expectativa de inflação está acima da meta, o BC precisa elevar os juros acima dessa taxa de juros real neutra para trazer a inflação para a meta. E, vice-versa, se a expectativa de inflação está abaixo da meta, a taxa praticada deve estar abaixo da taxa neutra. Essa taxa de juros real neutra depende de uma série de fatores estruturais, que vão desde as condições fiscais do país até a sua produtividade (custo Brasil). Quanto piores forem essas condições, maior será a taxa de juros real neutra da economia. Ninguém sabe exatamente quanto é essa taxa a cada momento, mas o conceito é este.
Agora, estamos preparados para entender o que provavelmente aconteceria se a meta para a inflação fosse elevada. Digamos que, na reunião do CMN de junho, decida-se por elevar a meta de 2024 em diante de 3% para 4,5%. Hoje, a expectativa para a inflação de 2024 está em 3,7%. Como dissemos lá no início, não é que os bancos e consultorias tenham uma bola de cristal e “adivinhem” a inflação de 2024. Eles partem da meta (que é 3%), e colocam um desvio de acordo com as incertezas do cenário. Em pouco tempo depois que a meta for elevada, as expectativas serão reajustadas para a nova meta. Portanto, as expectativas de inflação para 2024 em diante serão elevadas, inicialmente, para 4,5%.
Preste atenção neste ponto agora: o que acontece com a taxa de juros real ESPERADA? Ora, se a taxa real esperada antes era de 8,8% (12,5% menos 3,7%), agora é de 8,0% (12,5% menos 4,5%). Ou seja, PARA UM MESMO NÍVEL DE TAXA SELIC, a taxa real esperada DIMINUI em função do aumento da meta e, portanto, da expectativa de inflação.
Como vimos acima, o BC calibra a taxa real esperada em função da taxa real neutra da economia. Não sabemos qual é essa taxa real neutra, mas de uma coisa podemos estar certos: com a queda da taxa real esperada, o BC está mais próximo da taxa real neutra. Digamos, por exemplo, que a taxa neutra seja de 4% ao ano. Com 8,8% de taxa real esperada, a Selic estava 4,8% acima da taxa neutra. Já com 8%, a taxa real esperada está 4% acima da taxa neutra.
Claro que, com uma meta mais alta, o desvio das expectativas em relação a esta meta mais alta será menor do que a que temos hoje. Por exemplo, se as expectativas de 2024 saltarem de 3,7% para 4,5%, teremos um desvio caindo de 0,7% (3,7% menos 3%) para zero (4,5% menos 4,5%). Portanto, o BC poderia praticar uma taxa real esperada menor, em um primeiro momento. Mas note que, mesmo neste primeiro momento, o espaço para praticar taxas NOMINAIS de juros menores é limitado, pois a taxa real esperada já caiu com o aumento da expectativa de inflação. Ou seja, os juros nominais não caem na proporção que desejaria o governo com a mudança da meta.
O problema ocorre no segundo momento do jogo. A única coisa que mudou foi a meta de inflação. Todo o resto, todas as distorções da economia brasileira, permanecem as mesmas. Portanto, a tendência de descolamento da inflação em relação à meta, qualquer que seja, permanece a mesma. Assim, em algum tempo, começarão a aparecer desvios para cima também em relação à meta de 4,5%. É o que vimos no período de 2010 a 2015, em que a inflação permaneceu sempre perto do teto da banda da inflação, a ponto de o mercado acreditar que o BC estava trabalhando com uma meta “informal” de 5,5%. Considerando que a taxa real neutra da economia permanece a mesma em virtude das distorções da economia brasileira, as únicas coisas que vão mudar serão o nível da inflação e o nível da taxa nominal de juros ao longo do tempo, ambas 1,5 ponto percentual para cima. Voltaremos à estaca zero. Quer dizer, estaca zero, não. Estaca zero mais 1,5 ponto percentual. As taxas de juros serão mais altas, não mais baixas, como desejaria o governo.
Uma inflação mais alta prejudica o horizonte de investimento dos agentes econômicos e, portanto, as perspectivas de crescimento econômico, justamente o que se buscava com o aumento da meta para a inflação. Em economia nem tudo é o que parece ser. Não é a meta de inflação que impede o crescimento econômico, mas as inúmeras distorções da economia brasileira. Elevar a meta só serve para disfarçar essas distorções por algum tempo. Como tudo no Brasil, trata-se de um “jeitinho” que não resolve o problema, somente o adia, voltando lá na frente ainda maior.
Via de regra, CPIs são instrumentos da oposição para fustigar o governo de turno. Por isso, o número de assinaturas necessárias para a sua instauração é de apenas 1/3 dos congressistas.
No caso, a “CPI dos atos democráticos” seria uma exceção, pois seu objeto seria o governo já findo e seus bate-paus. Por algum motivo, no entanto, o atual governo, apesar de não ser o objeto da CPI, está desencorajando a sua instalação.
Pode compreender-se esse movimento pelo seu lado virtuoso: afinal, CPIs costumam consumir muita energia do Congresso, e o governo precisa de foco do parlamento para aprovar o que quer que seja. Uma CPI deste tipo pode até gerar dividendos políticos para o governo, mas nada muito além daquilo que toda a cobertura da imprensa e a condenação da opinião pública já não lhe tenham oferecido de bandeja.
Mas há o lado, digamos, do mal. Dizem que uma CPI, você sabe como começa mas não sabe como termina. De repente, alguém descobre alguma coisa não muito ortodoxa de alguém ligado ao governo e pronto, está feito o estrago. Além disso, uma CPI não é formada somente por governistas, e pode servir de palco para os apoiadores do ex-presidente que, hoje, estão na berlinda.
Por isso, entende-se o esforço de Lula e do PT de matar a ideia de uma CPI dos “atos antidemocráticos” na raiz. Mas não deixa de ser paradoxal que o partido que patrocina CPIs sobre as coisas mais intranscendentes, deixe passar a oportunidade de investigar melhor um dos acontecimentos mais chocantes da nossa República nos últimos anos.
Se eu sou bolsonarista, iria brigar para instalar essa CPI. Se o PT não quer, deve ser boa.
O secretário-geral da ONU, António Guterres, fez duro discurso, em Davos, sobre as mudanças climáticas. Mais um.
Mas, desta vez, o chefe da repartição pública global inovou. Guterres defende que as empresas de produção de petróleo devem ser responsabilizadas pelas mudanças climáticas, a exemplo das empresas de tabaco, pelo mal que causaram à humanidade.
Observando de longe, parece uma bobagem. Mas, se olharmos mais de perto, concluiremos que é, de fato, uma bobagem.
O paralelo é estapafúrdio em várias dimensões. Em primeiro lugar, com todo respeito à indústria tabagista, não faria muita diferença se os cigarros não existissem no mundo. Já o petróleo é a base da incrível diminuição de distâncias dentro das cidades e entre países, permitindo a construção das cidades tal qual as conhecemos hoje e todo o comércio internacional. Além disso, uma parte relevante da eletricidade produzida e de materiais plásticos usados para os mais diversos fins tem como base o petróleo. Podemos dizer que a civilização, tal qual a conhecemos hoje, seria impossível sem o petróleo.
Além disso, a responsabilidade da indústria tabagista é direta. Ou seja, o produto vendido pela indústria prejudica diretamente o fumante. No caso do petróleo, por outro lado, há um sem número de co-responsáveis: fabricantes de automóveis, usinas termoelétricas, fábricas em geral, casas com calefação, etc. Todos esses agentes deveriam também ser responsabilizados pela agressão ao meio-ambiente, não somente a indústria petrolífera. Na verdade, cada um de nós que anda de carro deveria pagar uma indenização.
Por fim, o que pretende o dirigente das nações desunidas? Uma ação de indenização, como ocorreu com a indústria tabagista? No limite, a depender do tamanho dessa indenização, a indústria de petróleo pode se tornar inviável. Então, quero ver os mandatários do mundo explicando para os seus eleitores os preços estratosféricos dos combustíveis ou, até mesmo, a sua completa falta. Talvez Guterres possa ajudar, enviando tropas da ONU para conter os protestos.
O secretário-geral da ONU lembra uma adolescente que faz muito sucesso com esse tipo de ideia. O único problema é que António Greterres já passou da idade de achar que discursos furibundos e descolados da realidade vão resolver alguma coisa.