O setor elétrico era a “especialidade” da presidente Dilma Rousseff. Tendo sido secretária de energia no Rio Grande do Sul e ministra das Minas e Energia no começo do governo Lula, essa era, definitivamente, a sua praia. E, como veremos neste episódio, a presidente tinha ideias muito firmes, convictas e erradas sobre como reduzir as tarifas de energia elétrica.
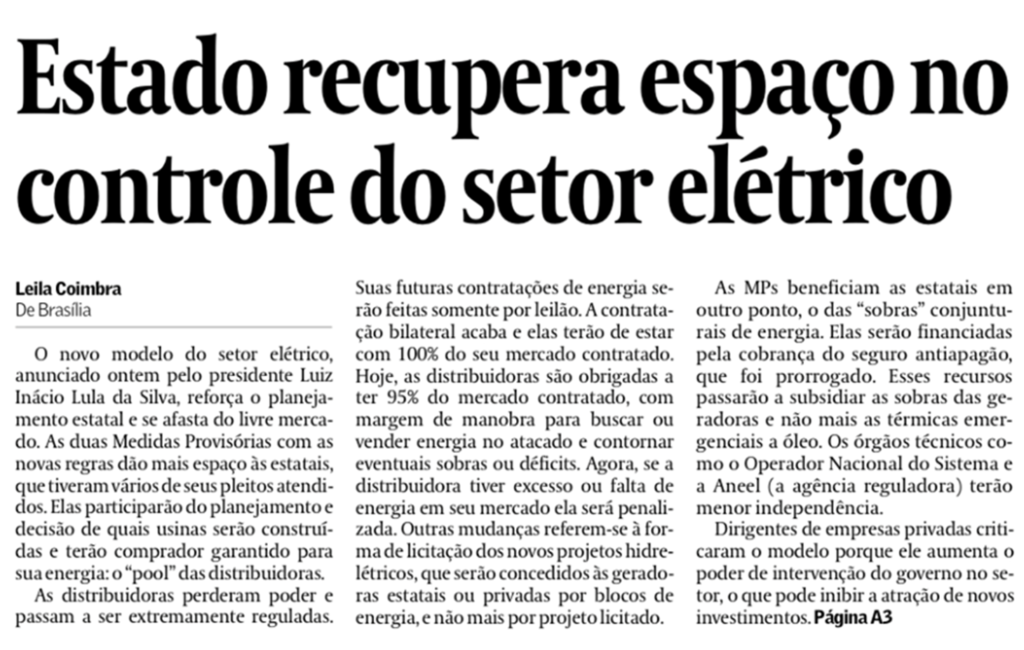
O setor elétrico é muito complexo. Entender exatamente como são formadas as tarifas de energia elétrica é coisa para profissionais. Por isso, aqui vou procurar simplificar bastante a explicação, de modo que a maioria dos leitores possa entender o que aconteceu. Peço antecipadamente desculpas para aqueles que entendem do setor, caso encontrem alguma simplificação excessiva. Saibam que foi para o bem do entendimento da maior parte dos leitores. O que vai a seguir foi em grande parte baseado na tese de doutorado de Diogo Mac Cord de Faria, Regulação Econômica da Geração Hidrelétrica, de 2016, junto à Escola Politécnica da USP, além de notícias do jornal Valor Econômico. Logo no primeiro ano do governo Lula, em dezembro de 2003, uma Medida Provisória inspirada pela ministra Dilma Rousseff mostrou a que veio o governo do PT no setor. Segundo reportagem de 12/12/2003, a MP (que depois seria transformada na Lei 10.848/2004) trazia uma série de alterações no funcionamento do setor, que fortalecia o papel das estatais em relação à iniciativa privada.
Mas foi durante o governo Dilma que a intervenção estatal no bom funcionamento do setor se mostrou em todo o seu esplendor. É o que veremos a seguir.
O uso da Eletrobrás como indutor de preços mais baixos nos leilões de energia elétrica
Além de todos os usos, digamos, menos ortodoxos que as estatais propiciam, o PT gosta de estatais, entre outras coisas, porque permite ao governo operacionalizar políticas econômicas de seu interesse sem custos aparentes, pois estes são, em um primeiro momento, absorvidos no balanço das empresas. Com a Eletrobrás não foi diferente: a empresa foi extensivamente utilizada em várias frentes, de modo a viabilizar a política definida pelo seu acionista majoritário.
Um primeiro exemplo foram os leilões de linhas de transmissão. Para que os linhões sejam construídos, é preciso realizar leilões, em que as empresas oferecem lances que possam remunerar os seus investimentos. Ocorre que, por fatores que não vamos explorar aqui, os critérios determinados pela ANEEL tornavam esses leilões, em geral, pouco atrativos para empresas do setor privado. Ao invés de ajustar os critérios, o governo decidiu utilizar a Eletrobrás para viabilizar esses leilões, obviamente, com prejuízo para a empresa.
Entre 2008 e 2012, apenas 5% dos leilões não tiveram lances, dando a impressão de grande sucesso do modelo. A partir de 2013, no entanto, grande parte das subsidiárias da Eletrobrás foi impedida de participar dos leilões por conta de atrasos nas entregas dos empreendimentos decorrentes dos leilões vencidos anteriormente. A partir daquele ano, quase 50% dos leilões passaram em branco, ou seja, não houve lances de nenhuma empresa. Em outras palavras, sem a Eletrobrás para sustentar os leilões, estes passaram a fracassar com muito mais frequência.
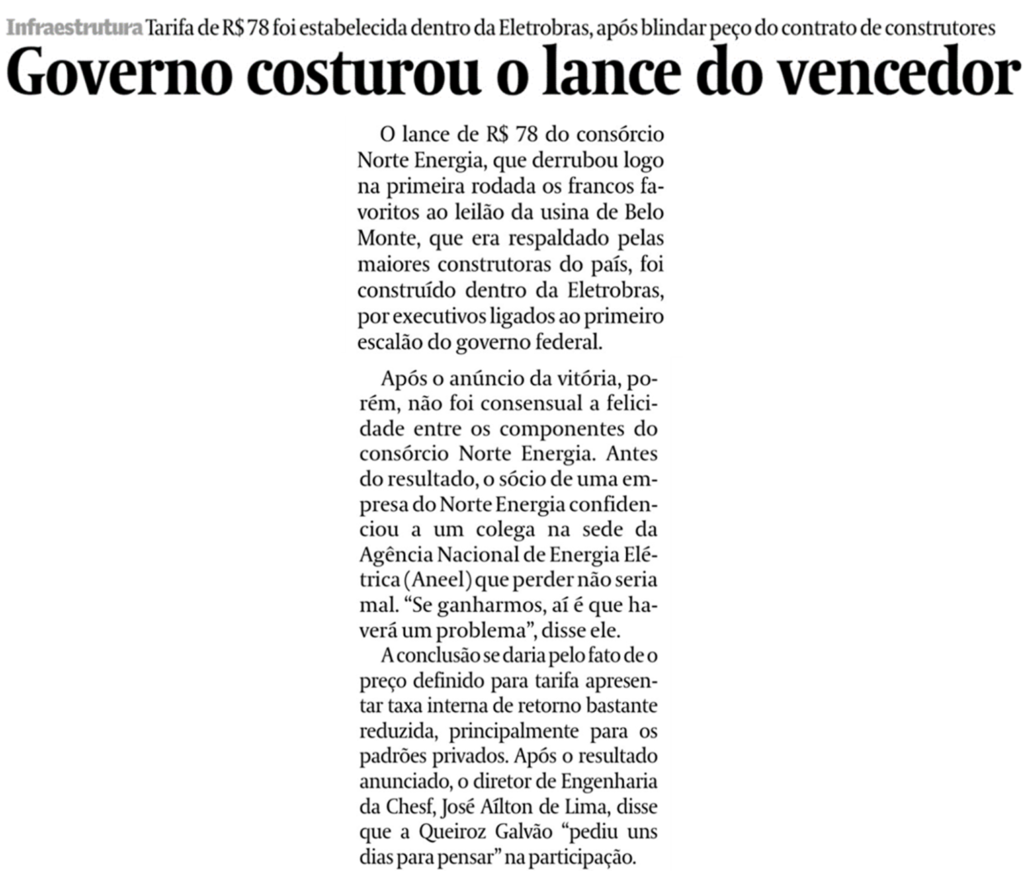
Um outro exemplo foi o leilão para a construção da Usina de Belo Monte, realizado em abril de 2010. O governo estabeleceu um preço teto bem abaixo da viabilidade econômica, e usou a Eletrobrás para garantir o “sucesso” do leilão. Reportagem do Valor Econômico no dia seguinte ao leilão mostra como o lance vencedor do leilão foi construído dentro do próprio governo, sendo que os parceiros privados do consórcio vencedor não ficaram exatamente felizes com o resultado.
Mas, de longe, a principal barbeiragem do governo Dilma Rousseff no setor elétrico foi a Medida Provisória 579.
A Medida Provisória 579
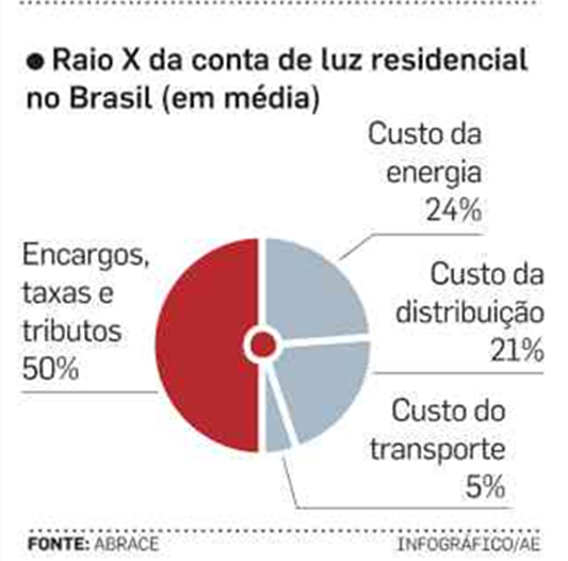
Antes de abordarmos a MP 579, vamos ver como a tarifa de energia elétrica é formada. Grosso modo, a tarifa é formada por impostos, encargos e remuneração das empresas prestadoras do serviço. No gráfico abaixo, reproduzido no Estadão no dia da publicação da MP 579, podemos observar que, em média, os impostos e encargos representavam, na época, 50% do custo, sendo os outros 50% a remuneração das empresas prestadoras do serviço (geradora, transmissora e distribuidora). Os impostos são, principalmente, o ICMS, enquanto os encargos são todos os penduricalhos que foram sendo agregados ao longo do tempo, e que servem para pagar alguma política pública. Aqui temos o programa Luz Para Todos, a energia de Roraima (que não está interligada ao sistema) e os subsídios aos painéis solares, entre outros.
A MP 579 eliminou alguns desses encargos, passando-os para o Tesouro e, indiretamente, reduziu o ICMS, pois este é cobrado sobre o valor da tarifa, e se o valor da tarifa é menor, o imposto também será menor. A redução das tarifas com a eliminação desses encargos da conta de luz seria da ordem de 7%. Muito pouco. O governo queria uma redução da ordem de 20%. Para isso, o grande pulo do gato foi mexer na remuneração das empresas. Acompanhe.
Assim como todo investimento em infraestrutura, o setor elétrico tem como característica um grande investimento inicial (seja em hidroelétricas, seja em linhas de transmissão), que depois será pago através da cobrança de tarifas, em um mercado sem concorrentes. Por isso, para entrar neste mercado, é preciso que a empresa interessada vença uma concorrência para prover o serviço, na qual a tarifa e os reajustes são combinados em contrato. Essa tarifa e a regra dos reajustes devem pagar o investimento inicial para construir a infraestrutura e as despesas da operação em si ao longo dos anos (salários, manutenção etc). No jargão do mercado, o investimento inicial é chamado de CAPEX (Capital Expenditure), enquanto as despesas de operação são chamadas de OPEX (Operational Expenditure). Para tornar o texto mais simples, vamos usar estes dois termos daqui em diante.
Uma grande parte das empresas de geração e transmissão de energia operavam com base em contratos de 20 anos assinados entre os anos de 1995 e 1997, ainda no primeiro governo FHC. Portanto, haveria uma grande necessidade de renovação desses contratos entre os anos de 2015 e 2017, em que provavelmente novos leilões seriam realizados. Qual foi a ideia genial de Dilma Rousseff? Antecipar a renovação desses contratos para 2012 por mais 30 anos. Para isso, essas empresas deveriam ser indenizadas pelo CAPEX realizado no passado e que ainda não havia sido coberto pelas tarifas cobradas no período. Foi aí que se deu o grande “pulo do gato”.
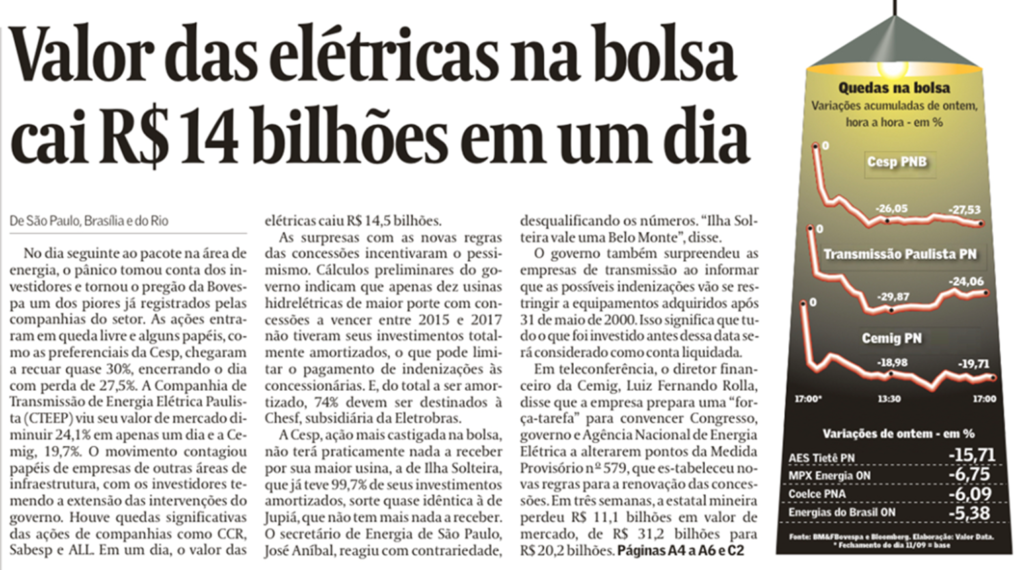
O governo tirou da cartola uma metodologia de cálculo dessas indenizações que prejudicaria fortemente as empresas do setor. No dia seguinte ao anúncio das medidas, as ações do setor protagonizaram um banho de sangue na Bovespa.
Claro, sempre podemos considerar que os contratos foram malfeitos no passado, e que as empresas estão recebendo mais do que deveriam. O problema é que contratos são contratos, e devem ser cumpridos. O governo Dilma Rousseff tentou diminuir a remuneração devida às geradoras e transmissoras através de um cálculo malandro do CAPEX, usando subterfúgios contábeis que não vem ao caso aqui explicitar e que podem ser consultados em detalhe no trabalho de Diogo Mac Cord de Faria citado acima. Aliás, se pudéssemos caracterizar o governo Dilma com uma expressão, essa seria “o governo das malandragens contábeis”.
Não à toa, a única empresa não pertencente ao governo federal que aderiu ao “plano” foi a Transmissora Paulista, que até hoje, 10 anos depois, está aguardando na fila para receber a sua indenização. Coube à Eletrobrás carregar o piano da MP 579 nas costas, o que fez com que a empresa perdesse totalmente a sua capacidade de investimento nos anos seguintes. A Eletrobrás fez o papel da Petrobrás na tarefa de reduzir preços administrados, às custas de sua saúde financeira. Talvez este seja um dos motivos pelos quais o PT declare tanto amor a essas empresas.
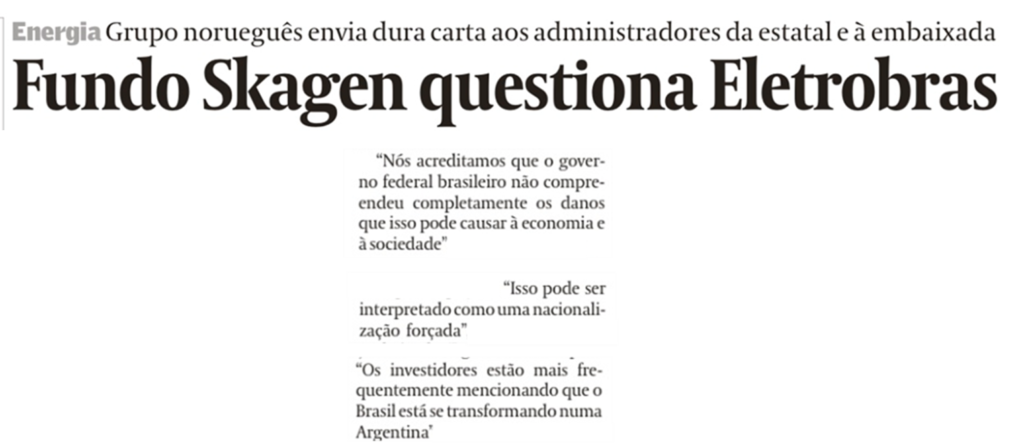
E não foi por falta de aviso. O maior investidor privado da estatal à época, o fundo norueguês Skagen, usou termos duríssimos para se referir ao que o governo havia feito, em uma carta ao embaixador brasileiro na Noruega.
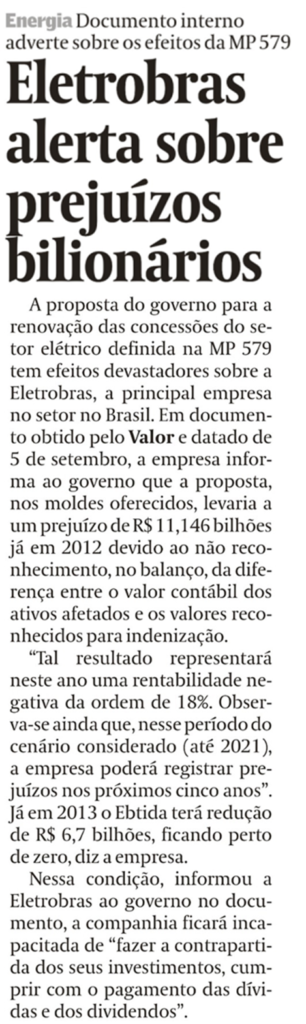
A própria Eletrobrás, em documento interno, descreve o cenário de pesadelo que seria (e acabou sendo) a aceitação das condições da MP 579. Vale a pena ler um trecho.
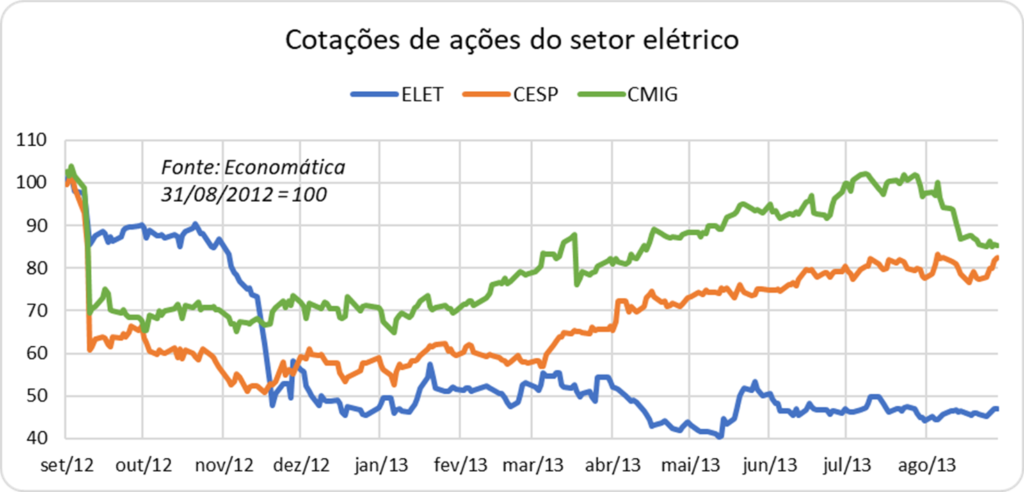
O resultado foi uma queda expressiva das cotações da empresa. No gráfico a seguir, podemos observar a evolução dos preços da Eletrobrás, da CESP e da Cemig, as três em relação ao Ibovespa.
Observe a diferença de comportamento entre a Eletrobrás e as concessionárias de SP e MG, que não aceitaram os termos da MP 579 e não renovaram as suas concessões, mesmo ao preço do custo político de não “ajudar” a derrubar os preços da energia elétrica.
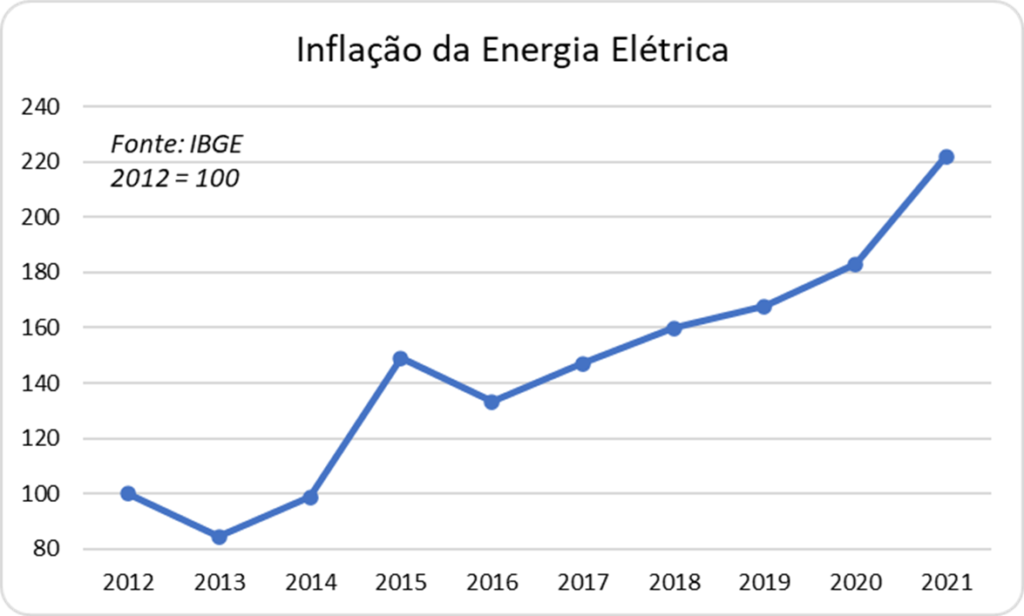
No final, a vitória foi de Pirro. Assim como a Petrobrás, a Eletrobrás foi quebrada para que se conseguisse uma redução dos preços da energia elétrica que não se sustentou no tempo. É o que podemos acompanhar no gráfico a seguir:
Observe como houve uma redução de quase 20% nas tarifas de energia elétrica em 2013, conforme prometido pelo governo. No entanto, este ganho já foi quase todo perdido no ano seguinte, e 2015 foi marcado por um tarifaço para compensar uma série de encargos que estavam corroendo o Tesouro. Foi como se o governo cobrasse uma conta atrasada, que havia deixado de cobrar para fazer populismo. No final de 2015 a conta já estava 50% mais alta do que no final de 2012, antes da MP 579. No final de 2021, a conta de luz estava 2,2 vezes mais cara do que no final de 2012. Descontando-se o IPCA do período, a energia elétrica está 30% mais cara do que antes da MP 579.
O problema dos altos preços da energia elétrica é muito complexo e não há canetada que dê jeito. Aliás, como vimos, canetadas somente agravam o problema, ao postergá-lo para o futuro. Porque a conta sempre chega. Sempre.
Leia todos os episódios da série A Economia Brasileira na Era PT:
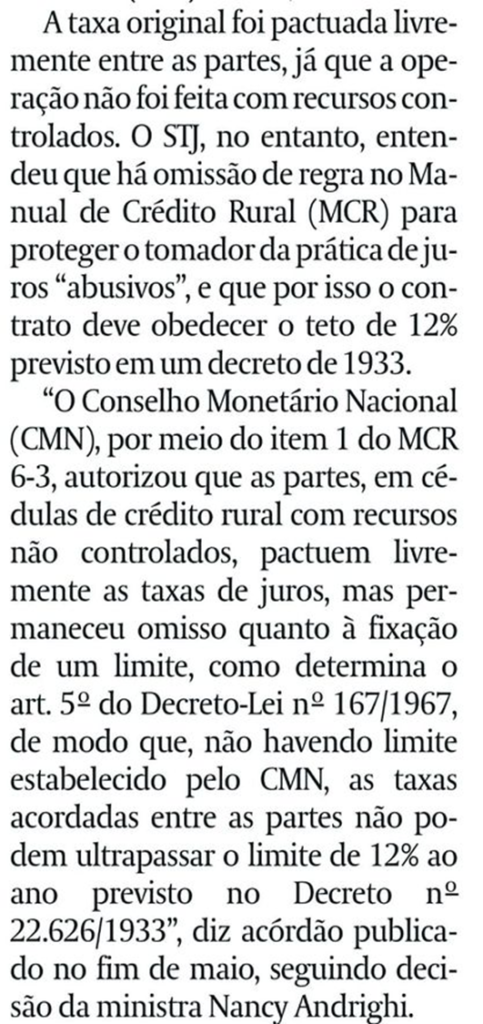
O STJ decidiu que o CMN deve estabelecer um limite para as taxas de juros cobradas de empréstimos rurais. Como o CMN não estabeleceu, o STJ usou um decreto de 1933 para determinar um limite de 12% ao ano.
Detalhe: trata-se de recursos LIVRES do crédito rural, em que o CMN permite a livre pactuação de taxas entre as partes.
A Constituição Cidadã, na mais pura tradição getulista, em seu artigo 192, inciso VIII, parágrafo 3o, determinava um teto de 12% para os juros reais, ou seja, acima da inflação. Esse artigo carecia de regulamentação infraconstitucional para ser aplicado. Uma chicana jurídica (a tese da “lei complementar única”, que deveria regulamentar o artigo por inteiro e não partes do mesmo, o que inviabilizou consensos), nos livrou da regulamentação desse artigo. Em 2003, a emenda constitucional 40 revogou o artigo 192, jogando na lata do lixo da história essa excrescência.
Que um decreto de 1933 tenha sido usado pela nossa mais alta corte de justiça infraconstitucional para voltar a tabelar os juros diz muito sobre o Brasil, seu sistema caótico de leis e seu judiciário justiceiro social. Se esta decisão prevalecer, a consequência óbvia é o fim do crédito rural com recursos livres.
O chamado “custo Brasil” tem muitas facetas. Uma das mais perniciosas é o seu sistema judiciário.
Entre 1984 e 1985, Margaret Thatcher enfrentou e venceu uma greve de um ano dos trabalhadores das minas de carvão. Na época, as minas eram estatais, e o governo Thatcher anunciou uma reestruturação, com o fechamento de algumas minas, o que detonou a greve. Vale notar que o mesmo sindicato, 10 anos antes, havia derrubado o último governo conservador britânico, liderado por Edward Heath. Thatcher foi firme apesar de todas as consequências da greve, que terminou sem uma única concessão do governo.
O Brasil é um país onde este tipo de evento é inimaginável. Somos o país da contemporização. Em linguagem comum, do “jeitinho”. Nossa independência foi sem sangue, nossos golpes foram de gabinete, nossa guerras civis foram brincadeiras de crianças quando comparadas com as guerras fratricidas de outros países. Na guerra de secessão nos EUA, por exemplo, morreram 600 mil pessoas, o que equivaleria, em população de hoje, a nada menos do que 5 milhões. Foi o preço que Abraham Lincoln topou pagar para manter o país unido.
Thatcher e Lincoln eram estadistas. Enxergavam o efeito de suas ações além do seus mandatos. Atuavam pelo princípio, não pela conveniência imediata. O oposto de estadista é o populista. O populista está de olho no efeito imediato de suas ações. Mede os seus atos pela simpatia que levantam entre os seus. Sob a capa do “bom senso”, não medem as consequências do que fazem em termos de anos ou décadas, mas em termos de dias e semanas. O país, na mão de populistas, piora e nem sabemos exatamente porque, dadas todas as “coisas boas” que os populistas fazem.
Essa reflexão vem a respeito dos ataques à governança da Petrobras. Nossos liberais suspiram quando ouvem o nome de Thatcher, mas acham natural que um dos pilares do capitalismo, o respeito aos acionistas de uma empresa, seja atacado por conveniência eleitoral. A diferença entre o estadista e o populista não poderia ser mais clara neste caso. O estadista sacrificaria o curto prazo pelo princípio. Já o populista sacrifica o principio pelos supostos ganhos de curto prazo.
A mensagem desse ataque à Petrobras é muito clara: mesmo em um governo dito “liberal”, a governança de uma empresa tem pouco valor. Não se poderá, portanto, criticar um governo de esquerda que adote a mesma agenda. Este é o efeito deletério dessa ação, justificar o mesmo modus operandi daqui para frente. Aliás, nesse aspecto, mais respeitável é um governo de esquerda, pois intervirá na Petrobras de acordo com a sua visão de mundo, de acordo com aquilo que avalia ser melhor no longo prazo. Pode estar errado, mas, pelo menos, é coerente.
E o pior de tudo é que, mesmo atacando a governança da empresa, o governo Bolsonaro está longe de ter o efeito eleitoral desejado. É mais provável que colha aquilo que Churchill, outro grande estadista, vaticinou sobre Chamberlain: entre a desonra e a guerra, escolheu a desonra, e terá a guerra. Parafraseando, entre atacar os minoritários e perder a eleição, escolheu atacar os minoritários, e perderá a eleição.
Segundo o IBGE, nos últimos 12 meses até maio, o diesel subiu 52% e a gasolina, 29%. Portanto, é bastante compreensível que os agentes políticos, liderados por Bolsonaro e Lira, estejam buscando desesperadamente uma forma de controlar esses preços. O único problema é que, uma vez controlados esses preços, vão restar esses aqui (variações em 12 meses):
Farinha de trigo: +28%
Mandioca: +37%
Abobrinha: +82%
Pepino: + 78%
Tomate: +56%
Cebola: +49%
Cenoura: +116%
Açúcar: +36%
Alface: +40%
Laranja+ 38%
Mamão: +56%
Melão: +71%
Óleo de soja: +31%
Café: +67%
Uma pena que o governo não disponha de uma “Supermecadobras”, em que pudesse exercer seu poder de acionista majoritário para baixar os preços desses produtos. A Venezuela resolveu isso, colocando a PDVSA para distribuir alimentos para o povo. Está aí uma ideia. Se Arthur Lira estivesse realmente preocupado com o povão e não com os mais ricos, estaria pensando nisso.
É bem provável que Bolsonaro, Lira e seus companheiros tenham voltado a destruir a governança da Petro, depois de ter sido reconstruída a duras penas por Temer da destruição causada pelo PT, e não obtenham o seu objetivo de baixar a inflação para os mais pobres.
PS1: alguém pode dizer que, baixando o preço do diesel, o preço dos alimentos também cai, pois o preço do frete se reduz. Essa relação, no entanto, está longe de ser certa. A cadeia de produção é extensa, são muitas empresas envolvidas e que podem abocanhar o lucro que a Petrobras deixará de ter (inclusive os próprios caminhoneiros) e, acima de tudo, os preços dependem, em última instância, do equilíbrio de oferta e demanda, e não dos custos de produção.
PS2: Se, como querem alguns, Bolsonaro estaria apenas jogando para a torcida, colocando-se ao lado do povo contra a Petrobras para tentar se desvencilhar do problema, pode tirar seu cavalinho da chuva. Narrativas fazem sucesso nas bolhas. No final do dia, o povão quer ver o seu problema resolvido, e não historinhas. Quer queira, quer não, Bolsonaro agora é vidraça.
O papel da Petrobras na política econômica do PT merece um capítulo à parte. A empresa foi usada como o pilar fundamental do novo ciclo de desenvolvimento. Os investimentos realizados pela empresa, associados ao controle dos preços dos combustíveis, a oneraram de tal maneira que a estatal chegou a ostentar o título de empresa mais endividada do mundo.
Neste episódio, vamos acompanhar dois casos que ilustram o usa da Petrobras e dos fundos de pensão estatais para atingir objetivos do governo, em iniciativas sem racionalidade econômica e que resultaram em prejuízos bilionários: a construção das refinarias Abreu e Lima e Comperj. Em seguida, vamos entender o efeito do congelamento dos preços dos combustíveis no balanço da Petrobras. Por fim, vamos conferir as seguidas frustrações na produção de petróleo, o principal produto da companhia.
Veremos que estes três fatos (investimentos irracionais, congelamento de preços e frustração de produção) foram os responsáveis pela virtual quebra da empresa.
O investimento em refinarias
Que o país necessita de refinarias para não depender da capacidade de refino no exterior parece ser um consenso. O problema é a viabilidade econômica dessas refinarias, considerando todas as, digamos, condicionantes políticas que as envolvem, e que acabaram sendo suportadas pelo balanço da Petrobras. Além da pura e simples incompetência.
Veremos em mais detalhe os dois casos mais famosos de refinarias que se mostraram um desastre financeiro para a petroleira: Abreu Lima e Comperj. Antes disso, porém, vamos ver rapidamente dois casos ilustrativos desse triste capítulo da Petrobras.
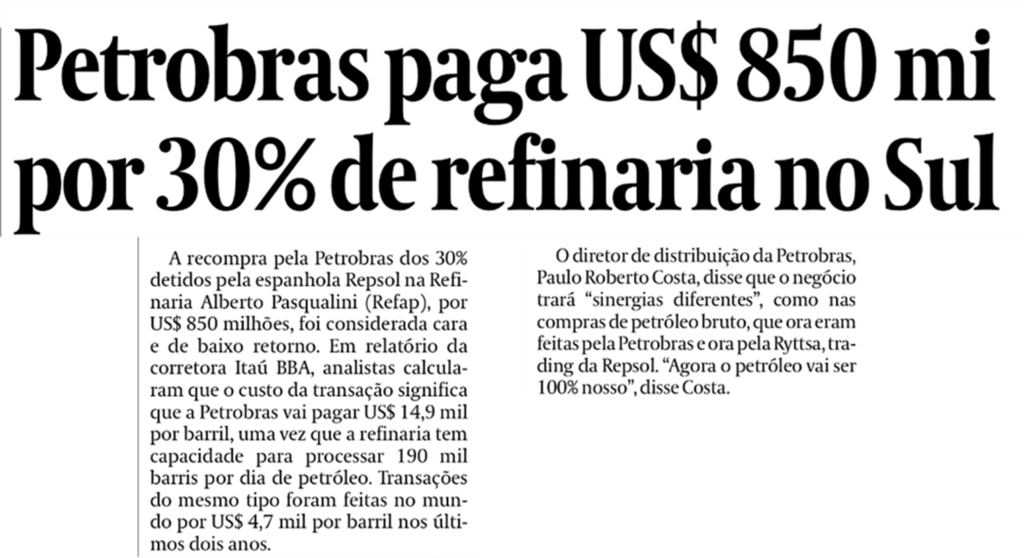
O primeiro parece apenas um pequeno detalhe diante do oceano de incompetência e corrupção que veremos adiante, mas ilustra bem o modus operandi da empresa sob o governo do PT. Trata-se da recompra da participação da Repsol (empresa argentina) na refinaria Alberto Pasqualini em dezembro de 2010. Segundo analistas, a Petrobras pagou US$ 14,9 mil por barril, quando o preço médio pago em transações do mesmo tipo foi de US$ 4,7 mil. A justificativa do diretor da Petrobrás, o ainda pouco famoso Paulo Roberto Costa, é de que o petróleo seria “100% nosso”.
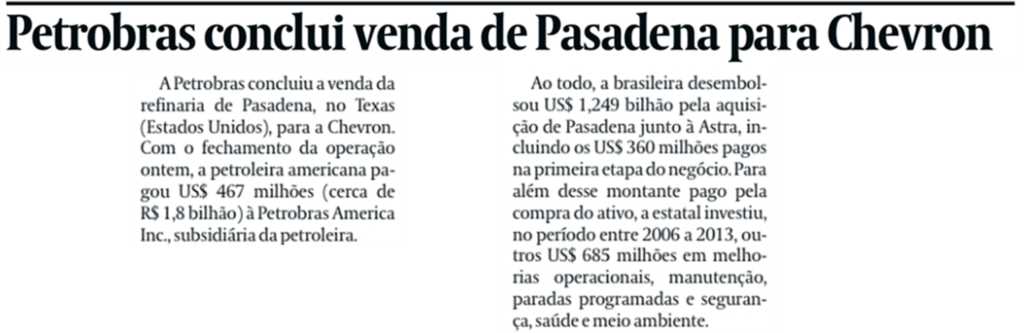
O segundo caso “menor” que abordaremos foi a compra da famosa “ruivinha”, a refinaria de Pasadena, no Texas. Vejamos a notícia que nos conta sobre a venda da refinaria, em maio de 2019, e que resume todo o imbróglio.
Fazendo a conta: a Petrobras pagou um total de US$ 1,249 bilhão pela refinaria, além de ter investido adicionalmente um total de US$ 685 milhões, e vendeu por US$ 467 milhões. Ou seja, um prejuízo, só aqui, de quase US$ 1,5 bilhão. O detalhe sórdido foi o fato de a mesma refinaria ter sido comprada pela Astra Oil (a empresa que vendeu a “ruivinha” para a Petrobras) por US$ 42,5 milhões apenas um ano antes de ter vendido o ativo para a Petrobras. Sem dúvida, um excelente negócio.
Mas estes dois casos são, como dizem, “troco de pinga”, se comparados com os dois grandes projetos da Petrobras na era PT: Abreu e Lima e Comperj.
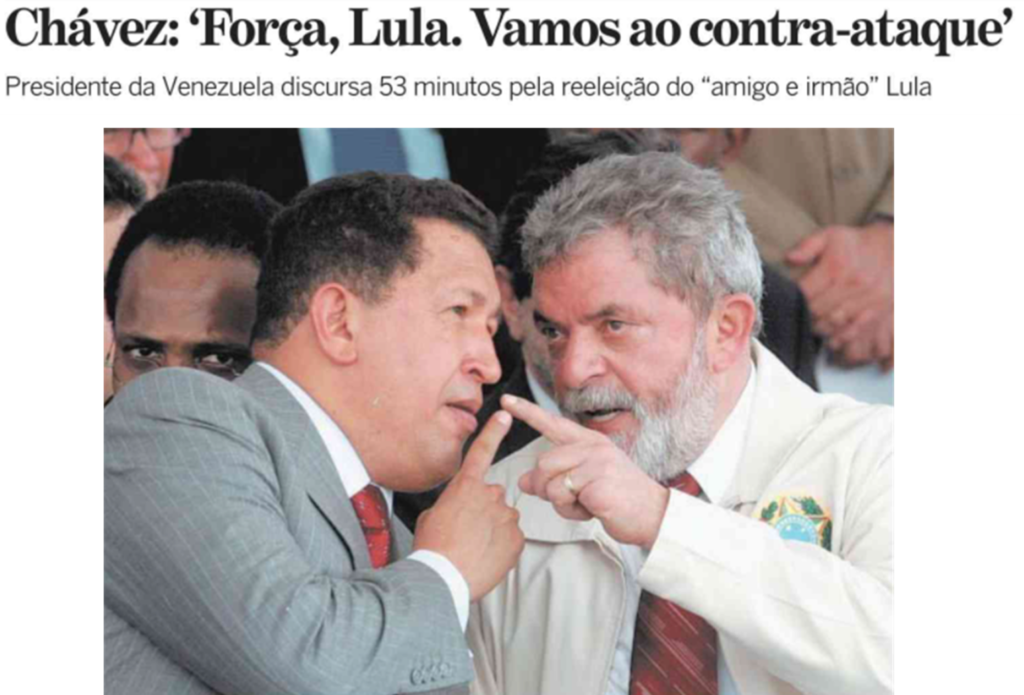
A refinaria Abreu e Lima nasceu do compromisso do governo Lula de estabelecer uma parceria estratégica com o governo da Venezuela, então liderado pelo comandante Chávez. No dia 16/12/2005, a pedra fundamental da nova refinaria foi lançada com a presença dos dois presidentes. O discurso de Chávez fez menção ao seu apoio à reeleição de Lula nas eleições do ano seguinte:
Neste documento, o TCU resume o processo decisório que levou à construção da refinaria Abreu e Lima (RNEST). Segundo o relatório de auditoria do TCU, a decisão de construção da refinaria passou pelas 5 etapas do processo decisório da diretoria da Petrobras sem que houvesse condições para tal. Entre os problemas encontrados, podemos listar os seguintes:
Parceria com a PDVSA sem definição de responsabilidades.
A RNEST precisaria refinar petróleo brasileiro e venezuelano, este de baixa qualidade, o que importou em investimentos adicionais em relação ao custo estimado inicial;
Já na terceira fase do processo decisório, chegou-se à conclusão de que o projeto teria um VPL (Valor Presente Líquido) negativo de US$ 3 bilhões. Para fazer com que este VPL se tornasse positivo, a diretoria da Petrobras considerou, segundo levantamento do TCU, “elevação do fator de utilização da refinaria para níveis irreais”, “redução da taxa mínima de atratividade” que a Petrobras normalmente utilizava, “ampliação da vida útil do empreendimento de 25 anos para perpétua”, “incentivos fiscais que ainda dependeriam de aprovação legislativa” e “impacto de uma hipotética perda de mercado caso um terceiro construísse uma refinaria semelhante na mesma localização”. Fazendo essas adaptações, o VPL tornou-se positivo em apenas US$ 0,08 bilhões.
Em 2015, o VPL atingiu a astronômica cifra de US$ 20 bilhões negativos. Foi então que a empresa decidiu interromper a construção com 82% da obra já executada.
O relatório se encerra com o seguinte parágrafo: “O conjunto probatório reunido nos autos levou à conclusão de que, ao longo de sua concepção e implantação, o projeto de construção da Refinaria Abreu e Lima não tinha maturidade técnica adequada e era um investimento inviável economicamente.” Mas se encaixava na estratégia de usar a Petrobras como alavanca de desenvolvimento econômico e parceria com governos aliados.
Atualmente, a refinaria Abreu Lima pelo menos produz cerca de metade do combustível previsto no projeto original. Digo “pelo menos” porque a história da Comperj é ainda pior.
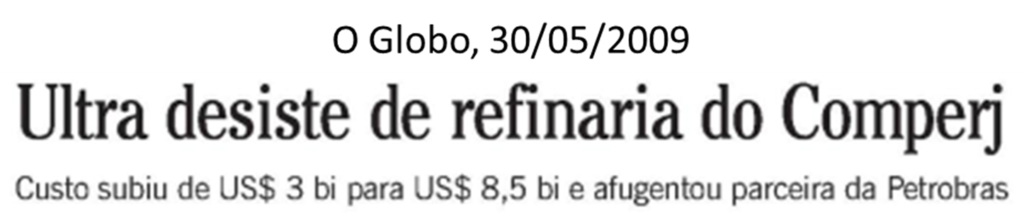
Tendo sido idealizada pelo Grupo Ultra como uma operação para a produção de petroquímicos ligados ao seu próprio negócio e com orçamento inicial de US$ 3 bilhões, as constantes ampliações do escopo do projeto da Comperj, em função da megalomania do PT e outros interesses menos republicanos, levou o projeto a se inviabilizar financeiramente e fizeram com que o grupo privado desistisse do empreendimento.
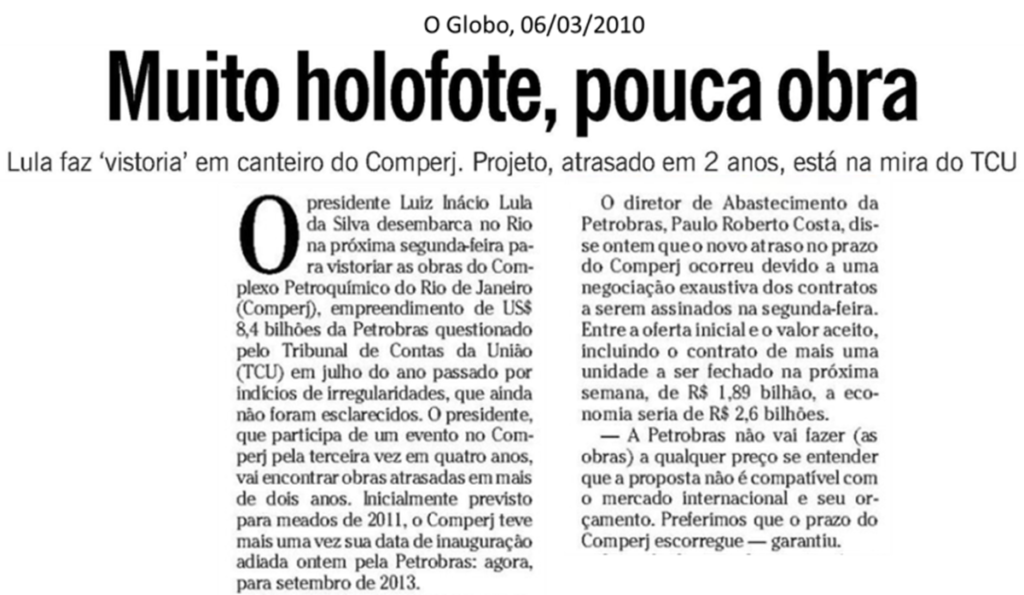
Em março do ano seguinte, Lula visitaria a obra em ritmo de campanha eleitoral, mas as obras não avançavam. Paulo Roberto Costa, então diretor de abastecimento da empresa e que ficaria “famoso” como o primeiro delator da Operação Lava-Jato, afirma na reportagem que o atraso se deu por conta de negociações de contratos por “preços melhores”.
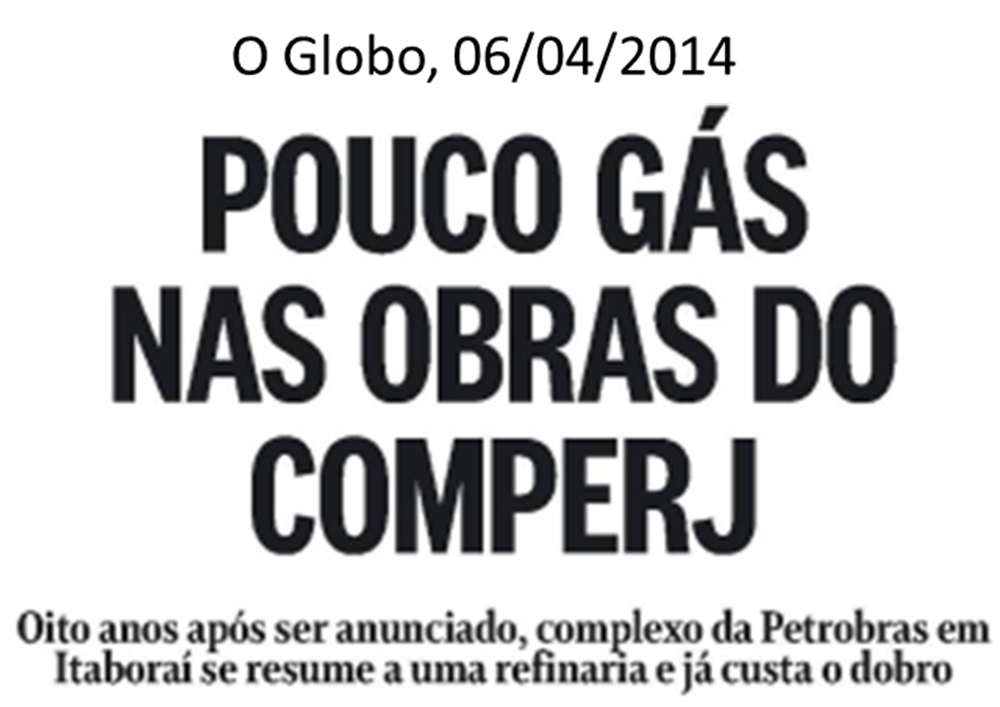
Quatro anos depois, em abril de 2014, nova reportagem do Globo reflete a frustração com uma obra que não parecia ir a lugar algum.
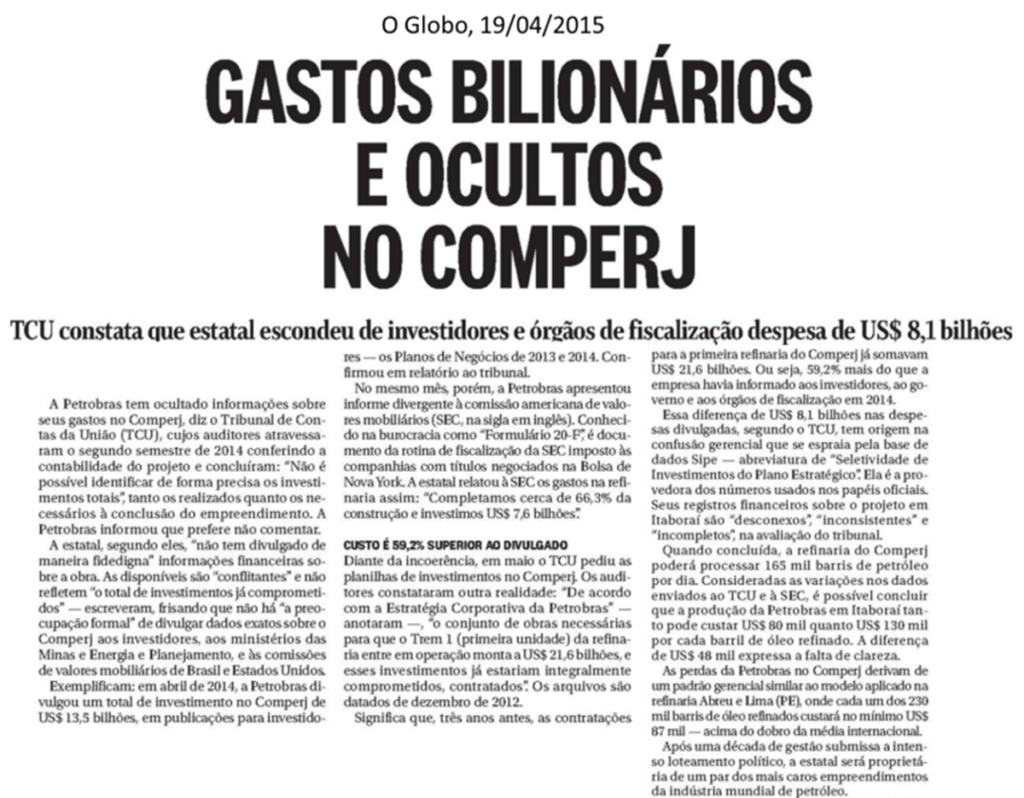
Em 2015, com a Operação Lava-Jato e auditoria do TCU, a verdade sobre a refinaria começa a vir à tona. Vale a pena ler o trecho de uma extensa reportagem do jornal O Globo do dia 19/04/2015 destacado abaixo.
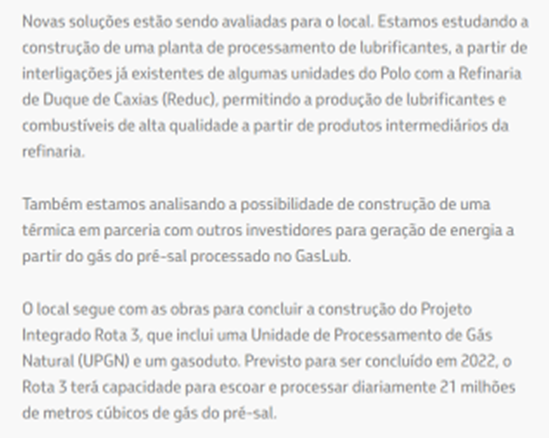
A Comperj hoje, rebatizada de GasLub, não produz nada, nem uma gota de combustível. Vale ler o que vai no site da Petrobras:
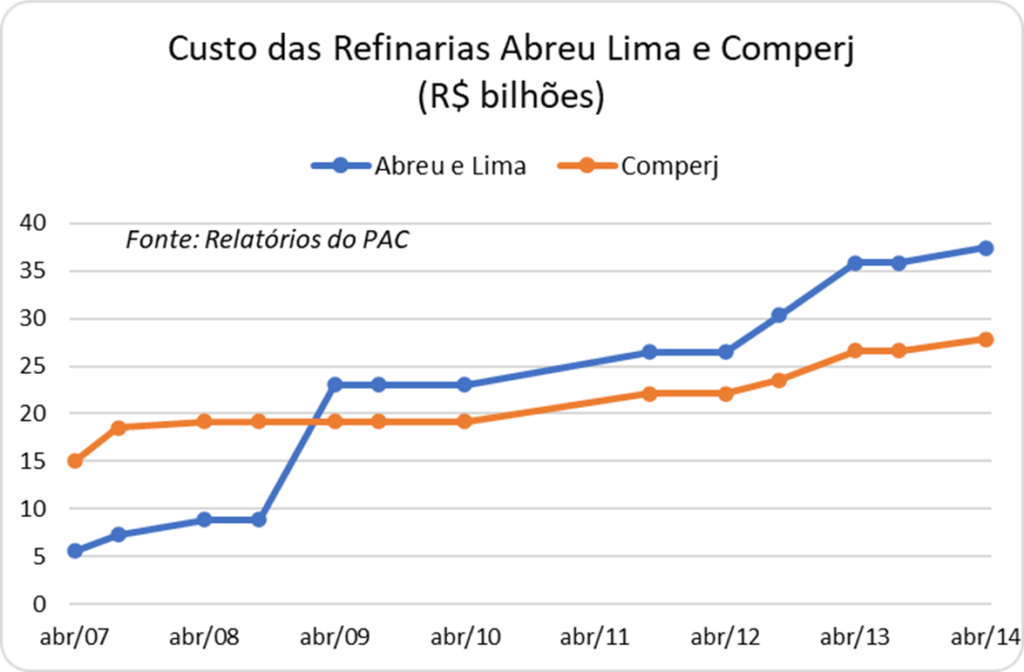
Note o gerúndio utilizado no texto. Em fevereiro deste ano foram realizados os primeiros testes da Unidade de Processamento de Gás Natural construído no complexo. E é isso. Para resumir o desastre, ser-nos-á útil lançar mão dos relatórios do PAC – Programa de Aceleração do Crescimento, que contém os investimentos realizados pela Petrobrás nessas refinarias. No gráfico a seguir, podemos observar a evolução dos custos ao longo do tempo.
Note que o gráfico mostra um período de 7 anos (as datas são de publicação dos balanços do PAC pelo próprio governo). Em termos de custos, o primeiro orçamento de Abreu e Lima foi de cerca de R$ 5 bilhões, terminando em R$ 37 bilhões 7 anos depois. No caso da Comperj, os custos iniciaram por volta de R$ 15 bilhões, terminando em R$ 27 bilhões no mesmo período. Lembrando que as obras não se encerraram em 2014, sendo este apenas o último dado que temos disponível nos balanços do PAC. Ou seja, os custos são ainda maiores do que estes. A Petrobras quebrou, entre outras coisas, por financiar projetos deste tipo, completamente inviáveis do ponto de vista financeiro, para servir a propósitos políticos e objetivos menos republicanos, além de servir à megalomania da fase Húbris do governo do PT.
O controle dos preços dos combustíveis
Além de investimentos em projetos sem a mínima viabilidade financeira, apenas para atender uma política econômica megalomaníaca e a arranjos políticos, a Petrobras foi também utilizada para controlar a inflação, através do virtual congelamento dos preços dos combustíveis.
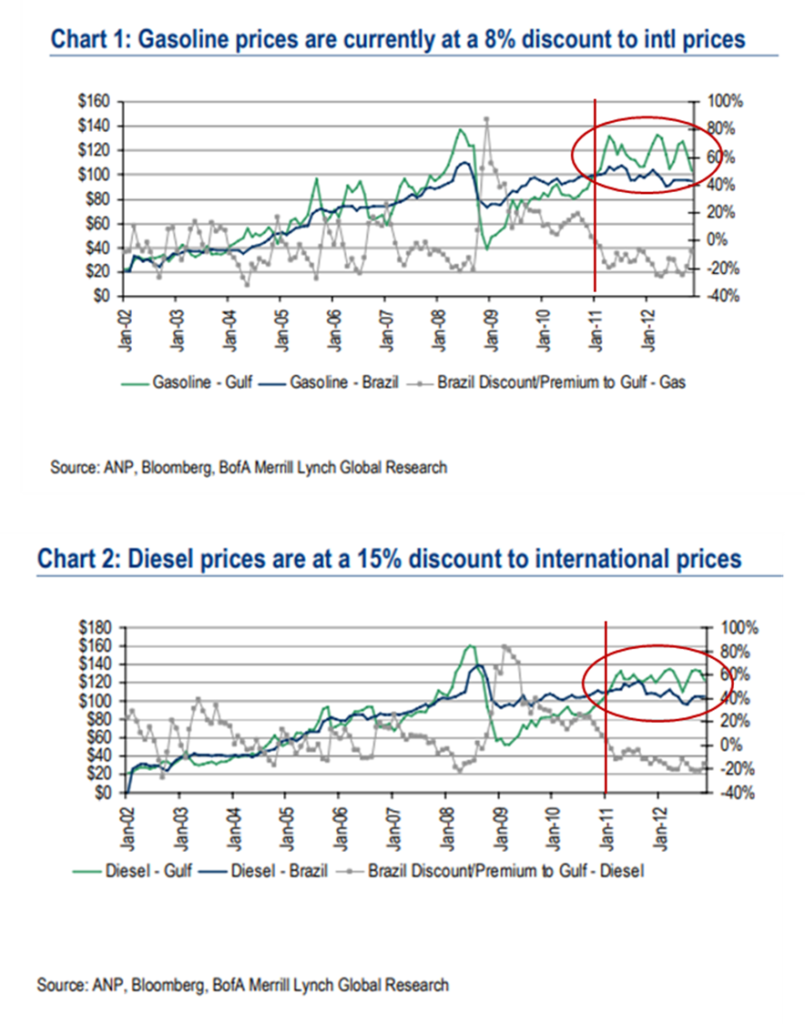
Em um relatório de novembro de 2012, o Bank of America analisa a defasagem dos preços dos combustíveis, que já vinha se acumulando desde o início de 2011, conforme os gráficos abaixo:
A linha verde são os preços internacionais de gasolina e do diesel, respectivamente nos gráficos 1 e 2, enquanto a linha azul são os preços praticados localmente. Observe como a linha verde permanece sistematicamente acima da linha azul desde o início de 2011. Segundo os analistas do BofA, como a Petrobrás importava, na época, 160 mil barris/dia de diesel e 80 mil barris/dia de gasolina, pagando preços internacionais e vendendo a preços locais, isso significava algo como US$ 800-900 milhões de prejuízos ao ano.
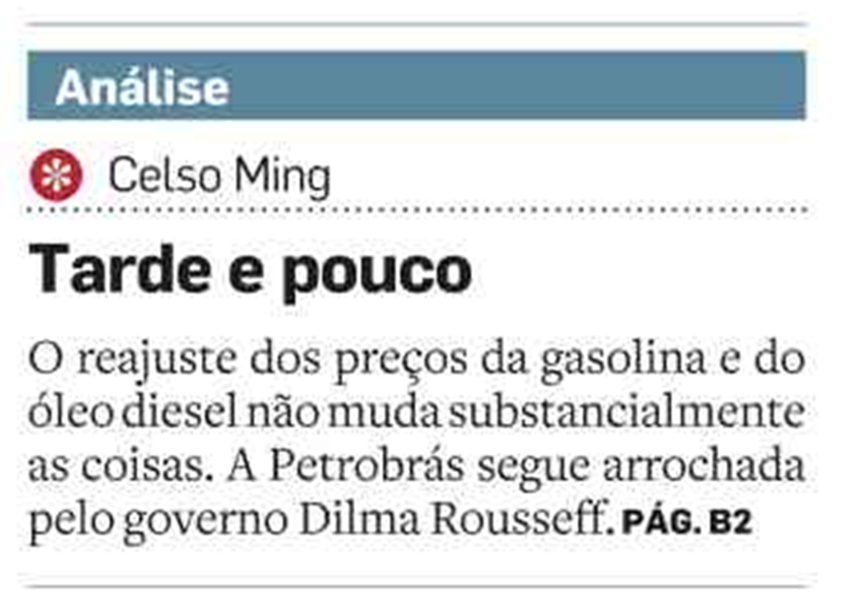
Depois de dois anos sem reajustes, e pressionado pela empresa, o governo permitiu que a Petrobras reajustasse a gasolina e o diesel em 31/01/2013 e o diesel novamente em 06/03/2013. No entanto, mesmo após estes aumentos, a defasagem se mantinha em 6% para o diesel e 13% para a gasolina, segundo os analistas do Bank of America. O colunista Celso Ming, após o primeiro reajuste, mandou a real em sua coluna no Estadão:
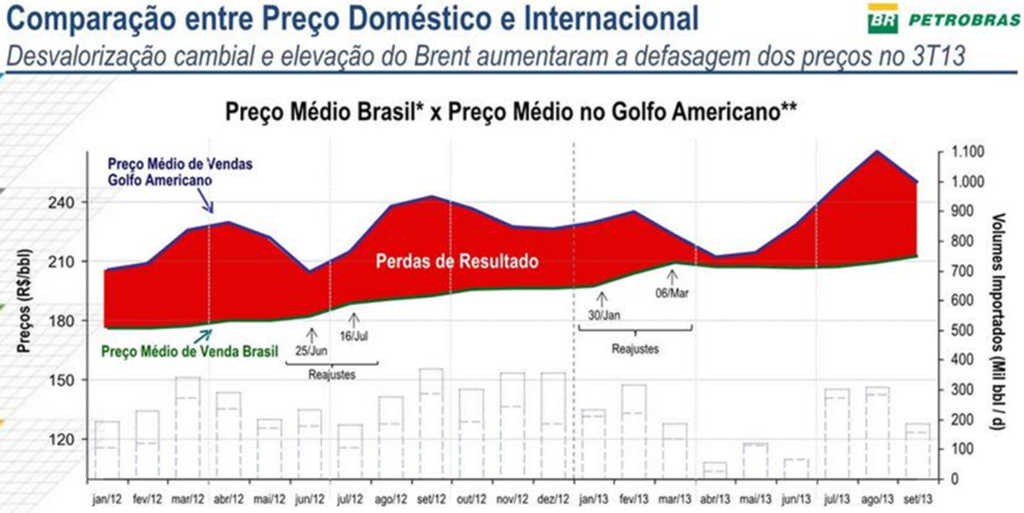
Em outubro de 2013, na reunião com investidores em que a empresa apresentou seus resultados do 3º trimestre, a diretoria apresentou o seguinte gráfico, que mostra as perdas de resultado devidas à defasagem dos preços dos combustíveis:
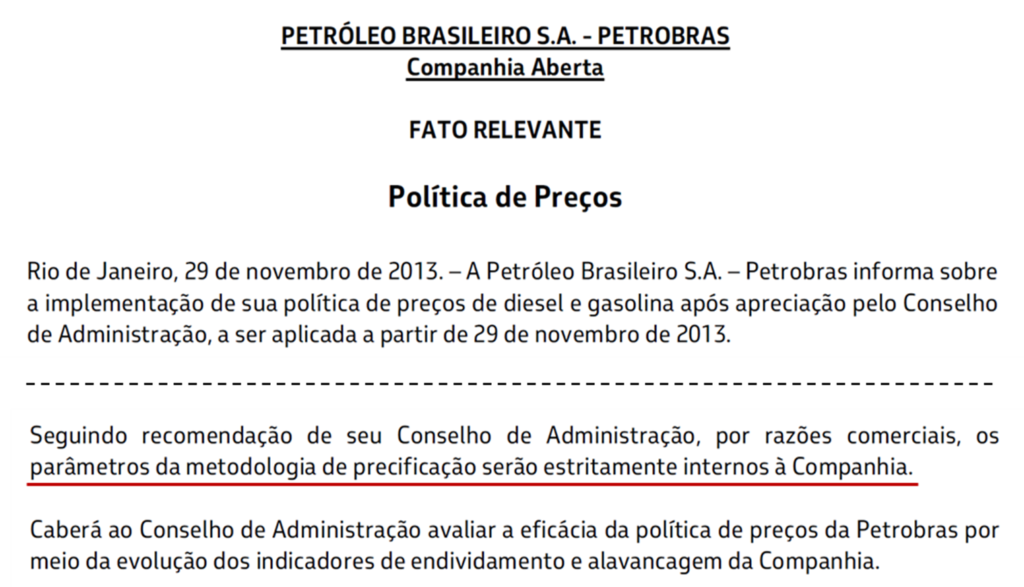
Nessa mesma reunião, a empresa anunciou que iria propor ao governo uma nova metodologia de reajuste dos preços dos combustíveis. A partir de então, começou uma novela que duraria algumas semanas, até que, em 29/11/2013, a empresa soltou um Fato Relevante, em que anuncia o estabelecimento de uma política de reajuste de combustíveis. Só que não.
Observe que a “nova metodologia” é secreta! A única promessa é que os preços serão administrados de acordo com as metas de endividamento e alavancagem do balanço da empresa. No mesmo comunicado, a empresa anunciou reajuste de 4% para a gasolina e 8% para o diesel, longe de recuperar a defasagem acumulada.
A partir do final de 2014, com a queda dos preços do petróleo no mercado internacional, o diferencial de preços diminuiu naturalmente. De qualquer forma, as perdas dos anos 2011-2013 serviram para estressar o balanço da empresa e aumentar o endividamento.
Sobrecarregada com investimentos irracionais e pela defasagem de preços de seu principal produto, a Petrobras não conseguia fazer bem o seu core business, que é explorar petróleo. É o que veremos a seguir.
Muita promessa, pouca entrega
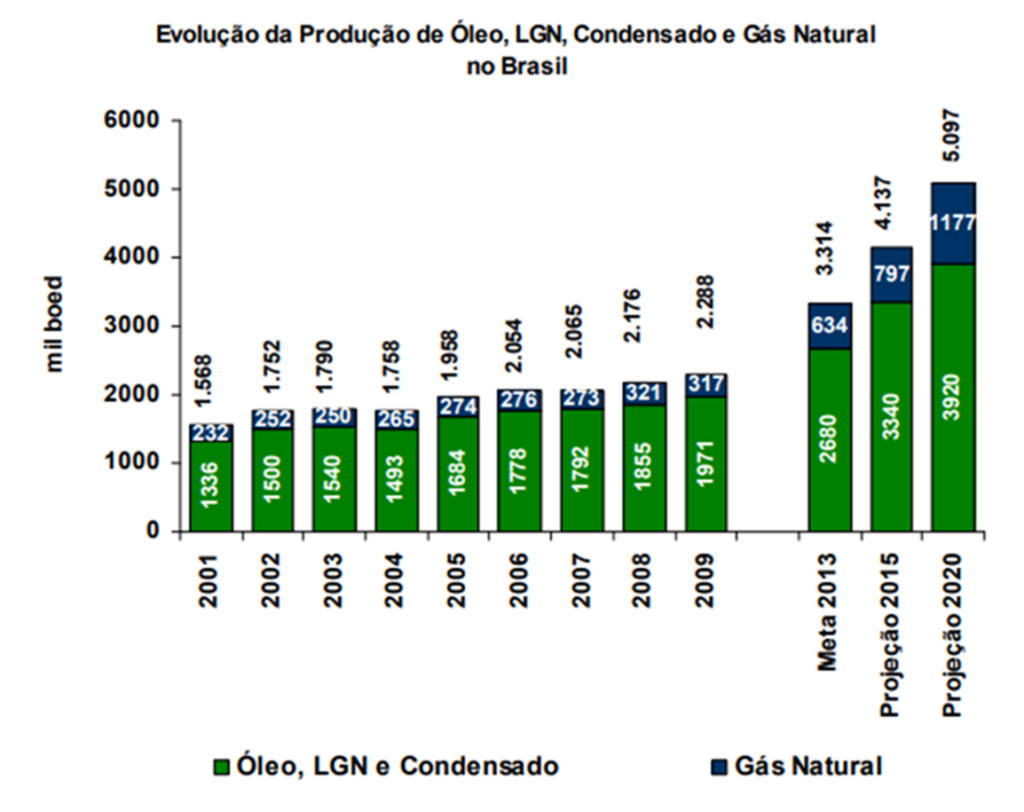
Espera-se que uma empresa de exploração de petróleo explore petróleo. Este é o básico. O advento da descoberta do pré-sal deu origem a uma verdadeira viagem psicodélica com respeito à capacidade da Petrobras de exploração de petróleo. No gráfico abaixo, tirado do relatório da administração publicado em dezembro de 2009, podemos observar a projeção de produção de petróleo para os 10 anos seguintes.
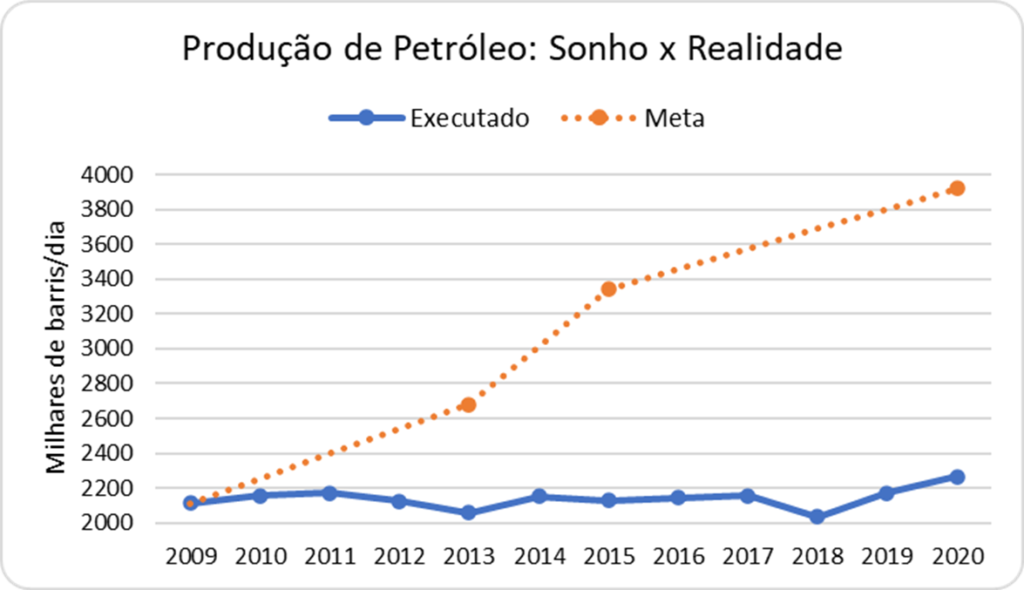
A projeção era dobrar a produção da empresa neste período. A realidade, no entanto, foi bem outra, como podemos ver no gráfico a seguir:
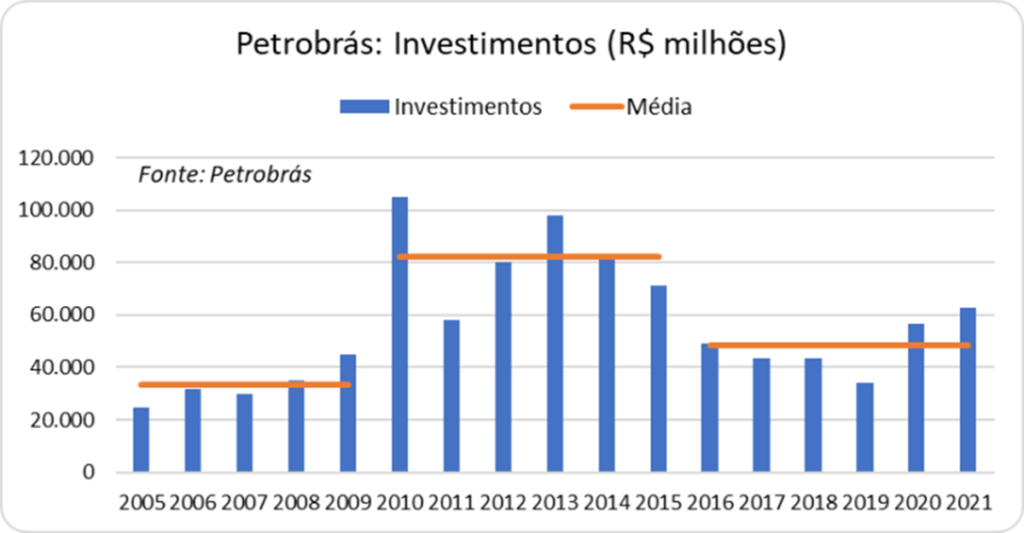
Observe como a produção permanece estagnada entre 2,0 e 2,2 milhões de barris/dia em todo esse período. E não foi por falta de investimentos, como podemos observar no próximo gráfico:
Podemos observar que, entre 2010 e 2015, a empresa investiu pouco mais de R$ 80 bilhões/ano em média, ou quase 1,5 vez a mais do que nos 5 anos anteriores.
Ou seja, a empresa conseguiu a proeza de investir quase R$ 500 bilhões em um período de 6 anos sem conseguir elevar em uma gota a produção de petróleo. Isto pode ser creditado a decisões ruins de investimentos, como pudemos ver no caso das refinarias, que também não produziram uma gota de gasolina ou diesel nesse período. Esse dinheiro desperdiçado poderia ter sido utilizado para fazer a manutenção dos poços existentes. A produção do pré-sal, de fato, aumentou no período, mas a produção em campos mais antigos se reduziu com a falta de investimentos, o que resultou em estagnação da produção. E se uma empresa não consegue aumentar a produção de seu principal produto, mesmo investindo toneladas de recursos, o resultado é a queima de caixa e o aumento do endividamento, que foi o que acabou ocorrendo, como veremos a seguir.
A empresa mais endividada do mundo
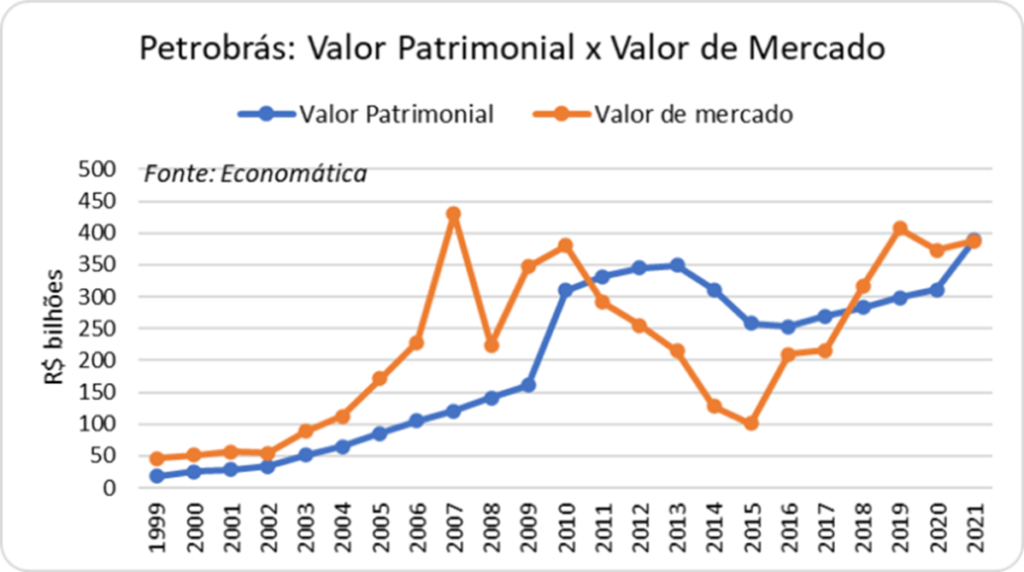
Alguns indicadores nos serão úteis para entender o impacto dessas decisões no balanço da empresa. Em primeiro lugar, vejamos a evolução do valor de mercado da empresa comparado com o seu valor patrimonial. O valor de mercado é dado pelo preço das ações da empresa na bolsa, ou seja, reflete as expectativas dos acionistas em relação à performance futura da empresa. Já o valor patrimonial reflete a valor contábil da empresa, aquele resultante dos lucros acumulados e dos investimentos (pelo seu valor contábil) ao longo dos anos.
Este gráfico é interessante sob muitos aspectos. Vejamos.
Em primeiro lugar, podemos observar que, até 2010, o valor de mercado da Petrobrás encontrava-se acima do seu valor patrimonial, contábil. Isso é o normal para empresas sadias, em que os investidores esperam (e antecipam) um aumento do valor patrimonial no futuro, através da geração de lucros. A partir de 2011, no entanto, as coisas se invertem: o valor de mercado passa a ficar abaixo do valor patrimonial. O mercado, na verdade, antecipou algo que iria acontecer a partir de 2014: a redução do valor patrimonial da empresa! Os prejuízos foram tão grandes, que afetaram negativamente o valor patrimonial da Petrobras, levando à sua primeira redução da história, no espetacular valor de R$ 100 bilhões!
Outro ponto interessante é observar o salto no valor patrimonial em 2010, de R$ 150 bilhões para R$ 300 bilhões, devido à megacapitalização naquele ano. Observe como, neste mesmo ano, o valor de mercado subiu em apenas R$ 40 bilhões, com os investidores já desconfiados de que aquela capitalização não iria se traduzir em mais lucros no futuro.
A partir de 2016, com a mudança na gestão da empresa, o valor de mercado novamente se aproxima do valor patrimonial, ultrapassando-o em 2018. Este movimento demonstra a retomada da confiança de que a empresa seria bem gerida novamente.
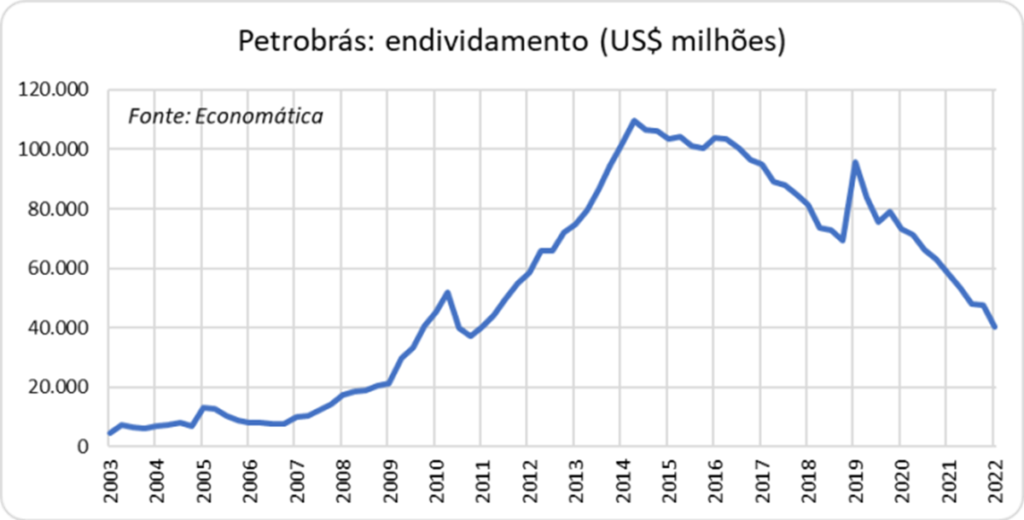
Um outro indicador é o nível de endividamento, como podemos observar no gráfico a seguir.
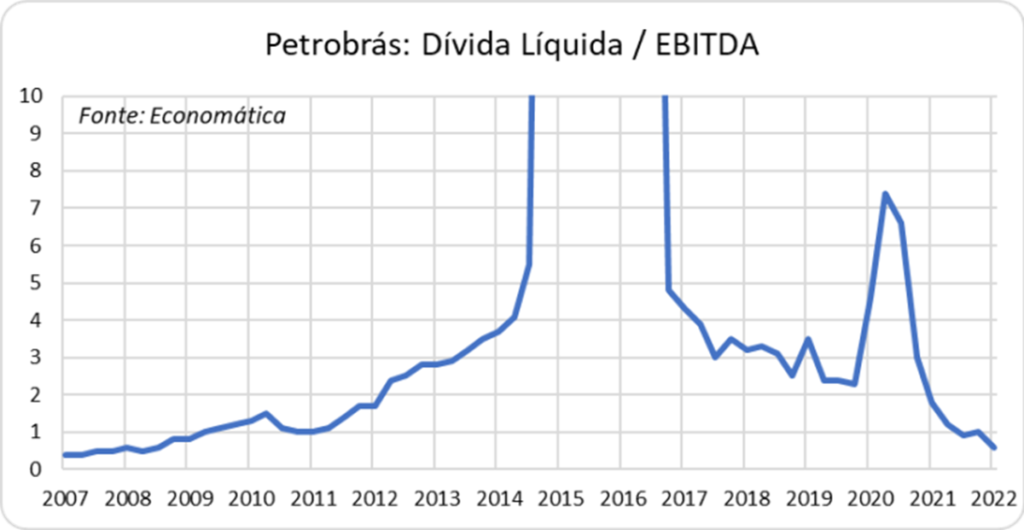
A Petrobrás chegou a deter o título de empresa mais endividada do mundo a partir de 2014, com mais de US$ 100 bilhões em dívidas, que somente começaram a ser equacionadas após a mudança da gestão, em 2016. O tamanho do endividamento não faz muito sentido em si, o que importa é a alavancagem da empresa, ou seja, o tamanho da dívida em relação ao seu fluxo de caixa. Em outras palavras, em quanto tempo aquela dívida conseguiria ser paga com o fluxo de caixa gerado. No gráfico abaixo, podemos observar a principal métrica de alavancagem utilizada pelo mercado, a dívida líquida dividida pelo EBITDA, que é o lucro da empresa antes de pagamento de juros e impostos e antes do desconto de amortizações e depreciações. Ou seja, é o caixa gerado pelas operações da empresa.
Observe como, antes de 2011, a alavancagem da empresa estava em 1 ou até abaixo. Isso significa que a dívida da empresa poderia ser paga com toda a geração de caixa de um ano, um nível saudável. A partir de 2011, no entanto, a alavancagem começa a crescer de maneira acentuada, atingindo 4 vezes no início de 2014. Ou seja, seriam necessários 4 anos de operação para pagar a dívida, uma alavancagem extremamente alta. Entre 2014 e 2016, em função dos vários ajustes feitos no balanço da empresa (reconhecimentos de prejuízos), esta relação perde o sentido, pois o EBITDA fica distorcido. A partir de 2017, sob nova gestão, a empresa começa a se desfazer de ativos, diminuindo lentamente a dívida, até voltar a uma alavancagem de uma vez (dívida líquida/EBITDA = 1) em 2021. Essa trajetória virtuosa só foi interrompida pela pandemia, porque o EBITDA despencou no início de 2020, mas essa foi uma distorção que logo desapareceu.
Como quebrar uma empresa gigante e monopolista em três simples passos
1º passo: faça investimentos gigantescos sem nenhuma racionalidade econômica, para fomentar a indústria nacional e cultivar alianças com governos amigos;
2º passo: use a empresa para fazer “política monetária”, vendendo seus produtos por um preço menor do que foram comprados para mitigar a inflação;
3º passo: desperdice recursos de tal forma que a produção de seu principal produto não acompanhe os investimentos realizados.
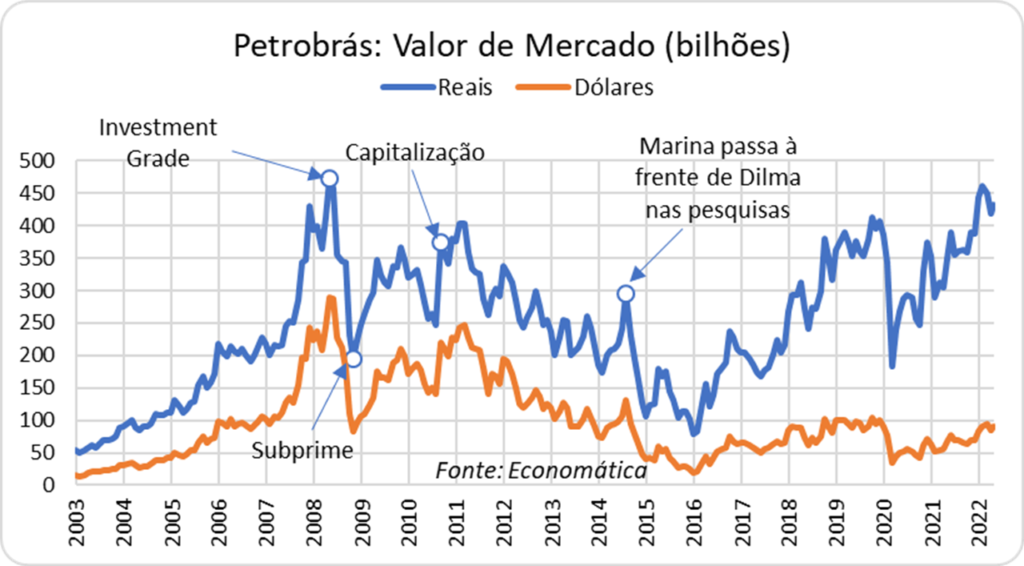
No gráfico a seguir, podemos acompanhar o valor de mercado da Petrobrás, tanto em reais quanto em dólares:
Podemos observar três grandes movimentos dos preços das ações da empresa:
2003 – 2008: O valor da empresa saiu de R$ 50 bilhões (US$ 15 bilhões) para o seu pico de R$ 450 bilhões (US$ 290 bilhões), quando o Brasil (e a empresa) receberam o Grau de Investimento. O sprint final, a partir de meados de 2007, se deu em função da descoberta do pré-sal.
2008 – 2011: O valor da empresa fica oscilando em torno dos R$ 300 bilhões (US$ 175 bilhões) após a crise do subprime.
2011 – 2016: O valor da empresa começa uma derrocada que vai terminar somente no início de 2016, quando o movimento do impeachment ganha corpo. Dilma Rousseff assume o governo com a empresa valendo R$ 400 bilhões (US$ 250 bilhões) e entrega a empresa valendo R$ 85 bilhões (US$ 20 bilhões). Ou seja, o governo Dilma conseguiu destruir R$ 315 bilhões (US$ 230 bilhões) em pouco mais de 5 anos. Uma verdadeira proeza. (Como nota cômica, vemos o valor da empresa recuperando-se com a perspectiva de vitória de Marina Silva nas eleições de 2014. Marina era vista, pelos investidores, como melhor que Dilma para a Petrobras! O que o desespero não faz).
Olhando em perspectiva, o governo do PT pegou a empresa valendo R$ 50 bilhões (US$ 15 bilhões) e, 13 anos depois, entregou valendo R$ 85 bilhões (US$ 20 bilhões). Este mesmo dinheiro, aplicado na Caderneta de Poupança no início de 2003, estaria valendo R$ 135 bilhões no início de 2016. Ou seja, comparado com a Poupança, o PT queimou R$ 50 bilhões em valor de mercado da Petrobrás.
Alguns dirão que o “valor de mercado” não passa de um fetiche de especuladores, preocupados apenas em lucrar às custas do patrimônio brasileiro. Ocorre que foram esses “especuladores” os chamados a financiar as atividades da petroleira, tanto por ocasião da abertura de seu capital, como na megacapitalização de 2010. Aliás, como vimos no Episódio 2, foram esses “especuladores” os únicos que compareceram com dinheiro de verdade em 2010, com o governo aportando a sua parte em “barris de petróleo a serem descobertos”. Além dos “especuladores”, outros otá… troux… financiadores se dispuseram a emprestar dinheiro para a empresa, até que esta se tornasse a empresa mais endividada do planeta.
De alguma maneira, o valor de mercado da Petrobras conta a história do governo do PT. A exemplo da economia, também aqui temos três fases: “a Grande Ilusão”, “a Húbris” e “Petrobras em Vertigem”. A diferença na datação desses três períodos em relação ao debacle da atividade econômica se dá porque os investidores costumam reagir antes às más notícias. Por isso, as ações da Petrobras começam a recuar já em 2011, enquanto a Grande Recessão só se inicia em 2014.
Se tivéssemos que escolher um símbolo para a era PT, talvez a Petrobras fosse o mais adequado. Tratou-se não somente do principal instrumento para a implementação das ideias econômicas do partido em todo o seu esplendor, como, além disso, é uma espécie de Brasil em miniatura, onde todas as mazelas que assolaram o país nesses anos se fizeram representar em escala menor.
Nota final: o leitor atento terá notado que não falamos de corrupção em momento algum. Afinal, quem precisa de corrupção para explicar a quebra de uma empresa, se sobram incompetência e cegueira ideológica?
Leia todos os episódios da série A Economia Brasileira na Era PT:
Luiz Sérgio Henriques, organizador das obras de Gramsci no Brasil, trás, novamente, o paralelo entre a aliança anglo-soviética contra Hitler na 2a Guerra e uma suposta aliança entre “forças democráticas” para derrotar o extremismo de direita no Brasil, representado por Bolsonaro.
Segundo essa versão edulcorada da história, Stálin teria articulado uma “clarividente política de alianças” contra um inimigo comum, ainda que, admite o articulista, os “ventos da democracia” não tenham soprado para dentro do sistema soviético, o que seria quase que uma contradição em termos.
Bem, haveria contradição se a versão edulcorada da história fosse a real. Uma pena que não seja. A real é a seguinte: Stálin celebrou um pacto de não-agressão com Hitler, e ambos retalharam a Polônia entre si. O plano de Hitler, desde sempre, era atacar ao leste, onde estava o “espaço vital” para o povo alemão e onde se encontravam os malditos “judeus bolcheviques”. Mas, antes disso, precisava celebrar um armistício com a Grã-Bretanha, de modo a poder concentrar suas forças no ataque à União Soviética. Tendo encontrado pela frente um sujeito bem mais teimoso e clarividente que Chamberlain, Hitler não conseguiu seu intento.
Levado pela sua megalomania, Hitler decidiu, então, abrir a 2a frente de batalha ao leste, atacando a União Soviética em junho de 1941. Foi somente então que Stálin, jogando a sua melhor chance de sobreviver, aceitou fazer aliança com Churchill. Nada a ver, portanto, com uma suposta “aliança de forças democráticas para derrotar a extrema-direita”. Quem leu a auto-biografia de Churchill sabe que o primeiro-ministro britânico não confiava nada em Stálin, e tinha consciência de que era a União Soviética o inimigo de longo prazo. É dele a expressão “Cortina de Ferro”, que denominava a área de influência dos soviéticos na Europa.
Alguém poderá dizer que, mesmo em sua versão hard, a história ainda se aplica. Não seria preciso reconhecer no PT uma força democrática para estabelecer uma aliança, dado que o inimigo comum, agora, é Bolsonaro. Tratemos da direita anti-democrática agora, diria Churchill, e depois vejamos o que fazer com a esquerda anti-democrática. Até poderia ser, se assim fosse. A correlação de forças é completamente outra. Será que Churchill faria uma aliança com Stálin se soubesse que este teria meios para conquistar a Europa Ocidental uma vez tendo sido Hitler derrotado? Na política brasileira não há compartilhamento de poder quando o PT ocupa o espaço. Essa história de “aliança democrática” só existe enquanto existe um inimigo comum. Depois, quem tem mais armas subjuga o antigo aliado.
O ser humano está sempre em busca de padrões, de modo a tornar a realidade mais inteligível. Fazer paralelos históricos é um desses mecanismos de busca de padrões. É tentador, nesse sentido, identificar Bolsonaro com uma versão aguada de Hitler, Lula com uma versão adocicada de Stálin e Alckmin (e o resto do “centro democrático”) com uma versão idealizada de Churchill. O problema, como disse Karl Marx, é que a história repete-se como farsa.
“Grande parte dos minoritários são empresas de fundo de pensão dos Estados Unidos que ganham em média R$ 6 bilhões por mês. […] Eles não pensam no Brasil.”
Jair Bolsonaro, em discurso em culto evangélico, hoje, em Manaus.
“A Petrobras será colocada de novo a serviço do povo brasileiro e não dos grandes acionistas estrangeiros”.
A Economist publicou uma pequena matéria sobre os efeitos do fechamento de escolas na América Latina.
Fui pesquisar algum dado público sobre fechamento de escolas no mundo. A Unesco mantém uma base de dados a respeito. O gráfico abaixo indica o número de semanas durante as quais as escolas de uma amostra de países ficaram parcial ou totalmente fechadas.
“Totalmente fechadas” significa todas as escolas do país fechadas 100%, enquanto “parcialmente fechadas” pode significar uma parte das escolas do país fechadas, ou 100% das escolas parcialmente fechadas, ou uma combinação dos dois. Como o período analisado vai de março de 2020 a outubro de 2021, temos cerca de 84 semanas. Portanto, este seria o número máximo de semanas em que as escolas poderiam permanecer fechadas.
Podemos observar que o Brasil está entre os países que mais tempo fechou suas escolas, total ou parcialmente. Está acompanhado basicamente de países da América Latina, daí a preocupação demonstrada pela reportagem da Economist com a região.
Mesmo países mais desenvolvidos, que aparecem próximos do Brasil, como Coreia do Sul e EUA, apresentam um número muito menor de semanas com as escolas 100% fechadas no país inteiro, indicando que fizeram um trabalho mais inteligente de seleção das escolas que fechariam. Os países da Europa, por outro lado, mantiveram suas escolas fechadas, em média, 28,6 semanas, sendo 12,2 semanas fechadas totalmente e 16,4 semanas fechadas parcialmente. Estes números para o Brasil são 78, 38 e 40 semanas, respectivamente. Ou seja, mantivemos as escolas totalmente fechadas o triplo da média europeia, e parcialmente fechadas 2,5 vezes mais que os países da Europa.
O artigo da Economist termina de maneira melancólica. Vou aqui traduzir o último parágrafo:
“As desigualdades aumentarão. Crianças pobres, com conexões de internet fracas ou inexistentes, sofreram desproporcionalmente. Antes da pandemia, os jovens de 15 anos na América Latina estavam, em média, três anos atrás de seus colegas da OCDE em leitura, matemática e ciências, de acordo com os testes internacionais do Pisa. Eles agora vão ficar mais para trás. Eles podem perguntar por que políticos, professores e pais não pressionaram para que as escolas reabrissem mais cedo”.
E, antes que coloquem 100% da culpa na turma do “fique em casa”, vale observar que este foi um fenômeno muito latino-americano, e o “fique em casa” foi global, com algumas poucas exceções, como a Suécia. Australia e Nova Zelândia, para não falar de China e Japão, tiveram políticas draconianas de isolamento. Nem por isso suas escolas ficaram fechadas durante tanto tempo, pelo contrário.
O problema, no meu entender, foi o velho descaso com a educação, que faz parte do DNA latino-americano. A pergunta sugerida pela Economist tem a mesma resposta à pergunta de porque a educação na América Latina é, em geral, uma lástima: políticos, professores e pais não estão realmente preocupados com isso.
Brasília está em transe. Executivo (incluindo os pretendentes ao cargo), Legislativo e Judiciário juntaram-se para atacar a diretoria da Petrobras, após a decisão de mais um aumento de combustíveis.
Já escrevi aqui que a existência de uma empresa estatal somente se justifica por cinco razões:
1) Atuação em área estratégica para o país, em que a atuação privada poderia colocar em risco a segurança nacional;
2) Instrumento de fomento para o desenvolvimento do país;
3) Interesses políticos, em que a atividade da empresa pode render dividendos eleitorais;
4) Interesses corporativos dos funcionários e
5) Instrumento para acobertar esquemas de corrupção.
Desse objetivos, os dois primeiros são explícitos e os três últimos, implícitos. De qualquer forma, observe que, dentre esses cinco objetivos, não se encontra “gerar dividendos para os acionistas”.
Lembro de uma ocasião em que estive na Secretaria da Desestatização para uma reunião. Notei que o descanso de tela dos computadores exibia o artigo 173 da Constituição, que reza o seguinte: “Ressalvados os casos previstos nesta Constituição, a exploração direta de atividade econômica pelo Estado só será permitida quando necessária aos imperativos da segurança nacional ou a relevante interesse coletivo, conforme definidos em lei”. Não está escrito “quando a atividade for lucrativa”.
Acho graça quando defendem que esta ou aquela empresa não precisa ser privatizada “porque dá lucro”. Na ausência de qualquer outro motivo, este é um motivo pelo qual a empresa deveria ser privatizada. Afinal, o governo tem mais o que fazer com nosso dinheiro além de especular na bolsa.
Diante dessa realidade, uma estatal de economia mista não faz o mínimo sentido, pois junta acionistas com objetivos completamente diferentes. A Petrobras, o Banco do Brasil, a Sabesp e uma lista cada vez menor de empresas de economia mista sofrem de uma esquizofrenia insolúvel: precisam atender os cinco objetivos acima e, além disso, gerar dividendos para os acionistas, objetivos insanavelmente conflitantes.
Por que, então, acionistas minoritários aceitam ser sócios de estatais? Preço. Normalmente essas empresas são negociadas a preços mais baixos em relação aos seus pares privados, preço descontado pelo custo dos cinco objetivos acima. O problema, como sempre, é avaliar corretamente esse desconto. Ontem, as ações de Petrobras chegaram a cair quase 10%, em um sinal de que os acionistas minoritários reavaliaram o peso que o primeiro objetivo acima tem na matriz de decisão da empresa.
Como todo estudante do 1o ano de administração sabe, quanto mais valorizadas as ações de uma empresa, mais barato é o seu custo de capital. Em outras palavras, a empresa precisa emitir menos ações para obter o mesmo capital, e consegue se alavancar mais com dívidas por um custo menor. Para uma estatal, no entanto, esta não é uma preocupação, dado que seu acionista majoritário, em tese, sempre pode capitalizar a empresa a custo zero, via captação de impostos.
Claro que essa é uma possibilidade apenas em tese. Sabemos que a capacidade financeira do Estado é limitada por condicionalidades políticas. Todos gostam de ter uma empresa que subsidie combustíveis, mas ninguém gosta de pensar que pode ter seus impostos aumentados para bancar essa política. O resultado é que o custo para bancar o objetivo 1 acima torna-se igual ao de emitir dívida, que é bem maior que zero.
Alguns dirão que o governo não precisa capitalizar a empresa, afinal a empresa dá lucro, trata-se apenas de moderar o lucro em uma situação excepcional. Esse raciocínio tem dois problemas. O primeiro é a definição de “situação excepcional”. Uma vez aberta a porta, fica sempre a possibilidade de alguém achar que estamos em uma “situação excepcional”. Os acionistas minoritários sabem disso. Aliás, a única “situação excepcional” no momento é a coincidência de um preço alto de petróleo com um ano eleitoral.
O segundo e principal problema tem a ver com o natural ciclo das commodities. Os preços das commodities têm exatamente esse tipo de comportamento: sobem e caem ao sabor dos ciclos econômicos e dos choques de oferta. O que está acontecendo hoje não difere de tantos outros momentos “excepcionais” da história. Se tem uma coisa da qual podemos estar certos é de que os preços das commodities atravessarão “situações excepcionais”, tanto na alta quanto na baixa. As empresas que exploram commodities precisam aproveitar os pontos altos do ciclo para juntar reservas e para pagar dividendos excepcionais aos seus acionistas, de modo a compensar os períodos de baixa, que sempre ocorrem. Caso haja um teto para o lucro, a empresa e os acionistas terão somente o ônus do ciclo negativo, deixando de ter o bônus do ciclo positivo.
Um exemplo caricato mas real dos efeitos desse tipo de política é a PDVSA, petrolífera do estado venezuelano. Ao ser usada exclusivamente para atingir os cinco objetivos listados acima, e sem que o governo venezuelano tivesse condições financeiras para capitalizar a empresa, temos hoje a triste situação de as maiores reservas petrolíferas do mundo permanecerem deitadas em berço esplêndido por falta de capacidade de investimento em exploração.
É verdade que o preço alto dos combustíveis é um problema no mundo inteiro. Mas, para amenizar o problema, vemos países cortando impostos sobre combustíveis ou subsidiando-os com verbas orçamentárias, e não usando o balanço de uma estatal, ainda mais com sócios privados!
Voltando ao artigo 173 da Constituição e aos cinco motivos para a existência de uma estatal listados acima, entre os quais não se inclui “dar lucro”. A meu ver, a existência de uma estatal somente se justifica pelo fato de dar prejuízo. Esse prejuízo é a tradução financeira do atendimento de objetivos que, por construção, não são lucrativos para a iniciativa privada. Neste caso, o orçamento da estatal é usado como uma espécie de extensão do orçamento público para a implementação de políticas para o bem comum. Eu particularmente não gosto desse arranjo, pois tende a esconder o real custo das políticas públicas, mas, pelo menos, o uso da estatal está de acordo com os objetivos que justificam sua existência.
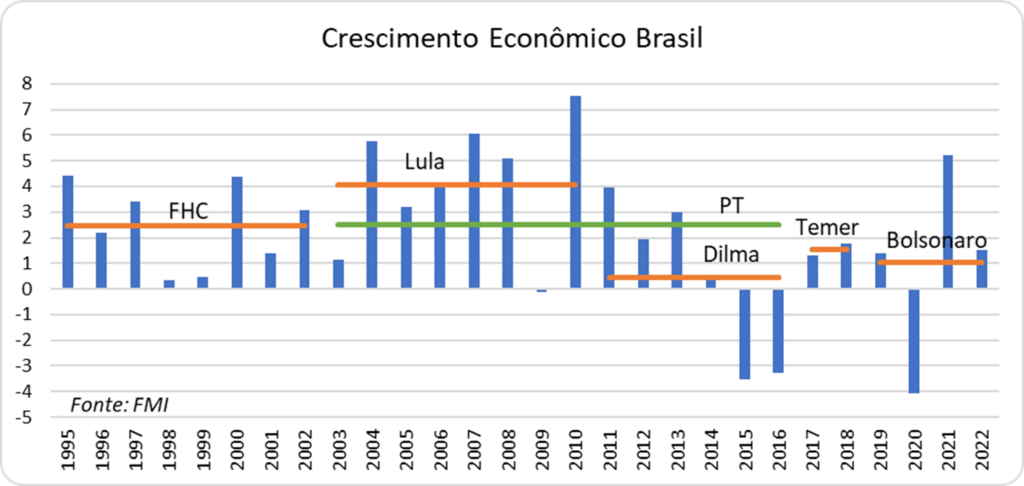
No núcleo da política econômica do PT, chamada de Nova Matriz Econômica (NME), está a crença de que o Estado pode fomentar o crescimento econômico através da escolha de investimentos cirurgicamente escolhidos. Portanto, o crescimento econômico deveria ser o resultado de todas as políticas adotadas pelos governos Lula e Dilma. De fato, se olharmos somente o crescimento, o governo Lula se destaca, conforme podemos observar no gráfico abaixo:
A média do crescimento econômico nos governos Lula foi de 4% ao ano, contra 2,5% de FHC, menos de 0,5% nos governos Dilma, 1,5% no governo Temer e cerca de 1% no governo Bolsonaro (usando previsão de crescimento de 1,5% para 2022 do FMI). Então, é indisputável o fato de que o governo Lula entregou crescimento maior, mas também é inegável que Dilma foi a responsável pela pior performance da economia brasileira na história (estou considerando o ano completo de 2016 para este e os próximos cálculos. Apesar de Dilma ter deixado o cargo em abril de 2016, o PIB daquele ano foi obra de seu governo). Considerando todos os governos do PT (linha verde), temos uma média de crescimento semelhante ao que tivemos nos governos FHC, mas ainda maior do que tivemos posteriormente, com Temer e Bolsonaro.
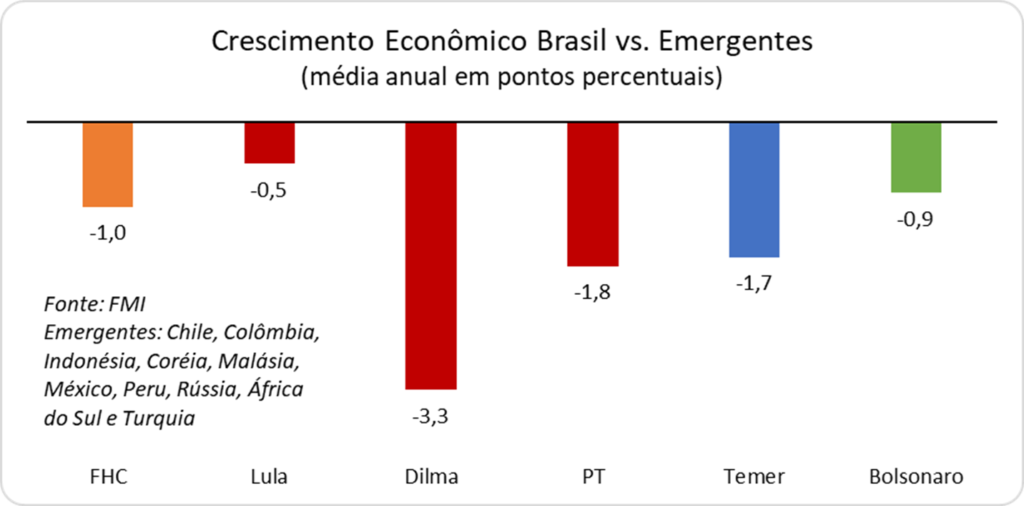
Mas, na vida, tudo é relativo. Precisamos ver como se saíram nossos pares nestes mesmos períodos. Escolhi para comparação os seguintes países: Chile, Colômbia, Indonésia, Coréia, Malásia, México, Peru, Rússia, África do Sul e Turquia. Deixei de fora, propositalmente, China e Índia, que têm apresentado crescimentos muito superiores à média. O resultado pode ser visto no gráfico a seguir.
Em todos os períodos considerados, o nosso crescimento econômico ficou abaixo dessa amostra de países. A menor diferença (-0,5%) foi, de fato, no governo Lula, seguido por -1,0% (governo FHC), -0,9% governo Bolsonaro), -1,7% (governo Temer) e incríveis -3,3% no governo Dilma. Se, no entanto, considerarmos os governos do PT como um todo, veremos um quadro diferente: a diferença do PT passa a ser a maior (-1,8%), seguido de Temer (-1,7%), FHC (-1,0%) e Bolsonaro (-0,9%). Se considerarmos o governo Temer como de limpeza da casa, ainda carregando grande parte da “herança maldita” dos governos do PT, podemos dividir a história econômica brasileira desde o Plano Real em três partes:
Governo FHC, em que nosso crescimento fica cerca de 1% ao ano abaixo da média dos emergentes ex-China.
Governos PT, em que nosso crescimento fica em quase 2% ao ano abaixo da média dos emergentes ex-China.
Governo Bolsonaro, em que nosso crescimento volta à natural mediocridade brasileira, ou seja, cerca de 1% ao ano abaixo da média dos emergentes ex-China.
A passagem do PT pelo governo, apesar de todos as promessas grandiloquentes de crescimento econômico, entregou-nos um crescimento ainda pior que a média já medíocre do crescimento brasileiro. Isso, apesar de termos políticas de desenvolvimento econômico como nunca antes na história deste país. É o que veremos a seguir.
PAC – Programa de Aceleração do Crescimento
Dilma foi eleita com o epíteto de “Mãe do PAC”. O que era o PAC – Programa de Aceleração do Crescimento? Além de ser o empacotamento mercadológico de todo e qualquer investimento público ou privado em infraestrutura, para passar a impressão de que o governo estava fazendo algo realmente grandioso, o PAC também contava com incentivos fiscais a alguns setores além do uso intensivo do funding de fundos de pensão públicos e o BNDES. O PAC foi lançado no início do 2º governo Lula, em janeiro de 2007, e renovado, sob o nome de “PAC 2”, por Dilma no início de seu primeiro mandato. O seu lançamento foi cercado da desconfiança do mercado em relação à sua capacidade de acelerar o crescimento de maneira permanente. E, claro, reservava a Dilma um lugar de destaque.
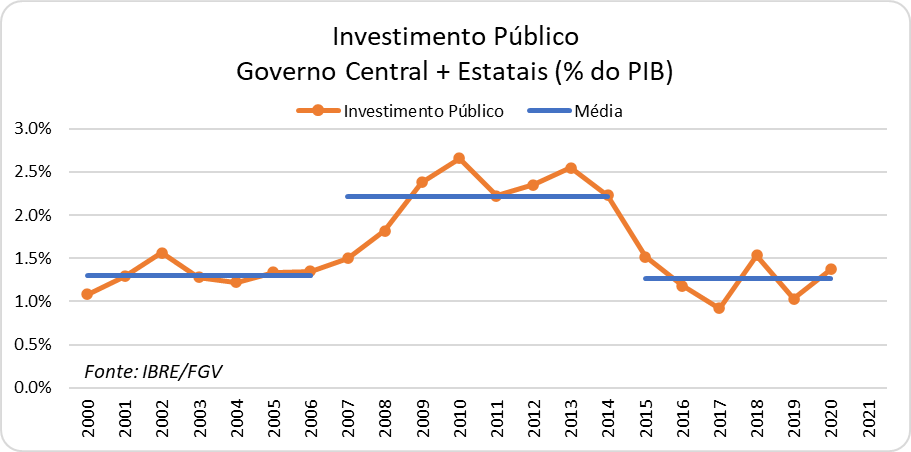
De fato, tivemos uma aceleração da Formação Bruta de Capital Fixo e do investimento público neste período, conforme podemos ver nos gráficos a seguir, que mostram a Formação Bruta de Capital Fixo (FBCF), que é uma medida do investimento geral na economia, e o Investimento Público do Governo Central.
As médias se referem ao período pré-PAC (até 2006), ao período do auge do PAC (2007-2014) e ao período pós-PAC (2015 em diante). Podemos observar que, na média, a FBCF foi 3 pontos percentuais acima do período pré-PAC e 5 pontos percentuais acima do período pós-PAC. O mesmo ocorre com o investimento do governo, que pulou 1 ponto percentual do PIB em relação ao período pré-PAC, para cair o mesmo tanto no período pós-PAC.
Este é o problema de programas voluntaristas: não existe uma perenidade ao longo do tempo. Enquanto tem gás, o investimento é mantido em patamares artificialmente altos. Quando o gás termina, volta-se ao normal ou até abaixo, pois é necessário pagar as contas. O investimento ser mais alto durante um período curto não tem mérito algum, pois é preciso entender como este investimento afeta o nível do crescimento econômico como um todo. Como já vimos, o crescimento no período que compreende todo o governo do PT (o que considera o período pós-PAC) foi bem abaixo da média de países comparáveis.
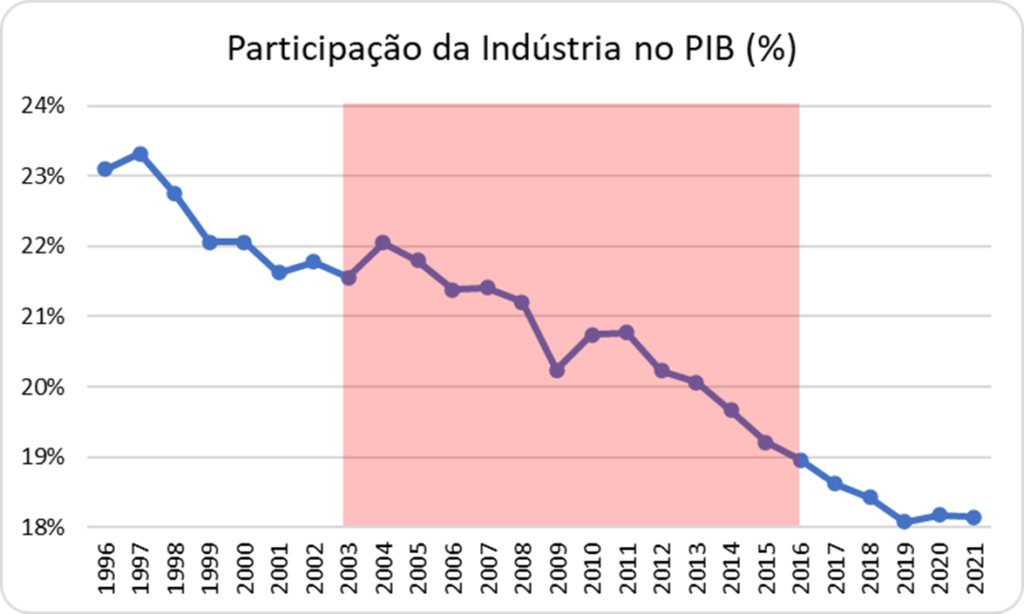
Para encerrar esta primeira parte, vamos observar como a indústria se comportou durante este período. Como sabemos, a “reindustrialização” do país é um mantra de todo programa desenvolvimentista, e todo esse esforço certamente tinha este objetivo como um de seus principais. Funcionou? Vejamos no gráfico abaixo, em que plotamos a participação da indústria no PIB:
Podemos observar como a participação da indústria no PIB cai quase que linearmente durante todo o governo PT, tendo iniciado em 21,6% e terminado em 19,0%. Um verdadeiro fiasco, se considerarmos o objetivo declarado.
Até agora, vimos como o crescimento econômico da era PT dependeu de anabolizantes. Um dos principais foi o crédito, via empréstimos do BNDES.
O papel do BNDES
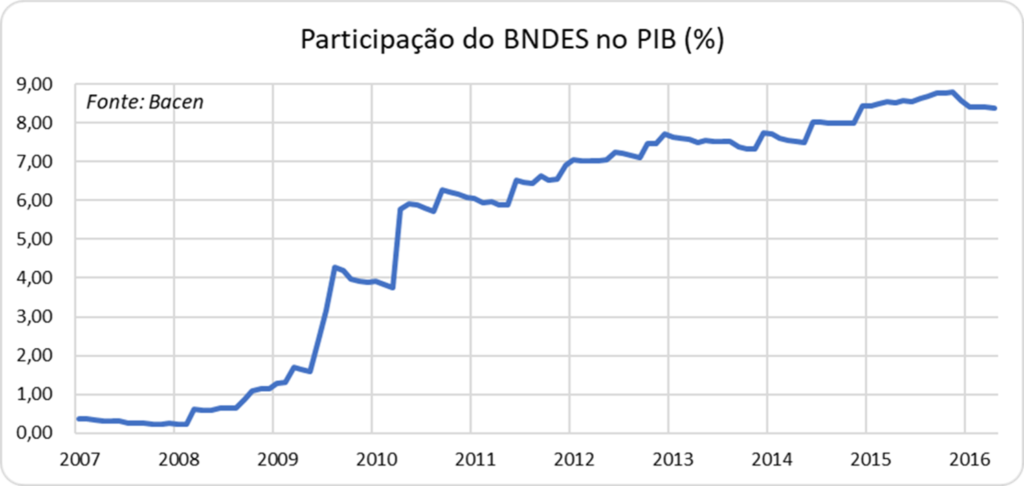
Apesar de ter lançado o PAC em 2007, a grande “mágica” do crescimento começa realmente a partir de 2009, quando o governo Lula inicia o aumento brutal do orçamento do BNDES. No gráfico abaixo, podemos observar o crescimento espetacular do BNDES, que saiu de quase zero em 2008 para 6% do PIB em 2010, crescendo até quase 9% nos anos seguintes. Em dinheiro de hoje, estamos falando em algo próximo a R$ 700 bilhões, uma insanidade, somente possível para aqueles que estão certos do seu sucesso. O aumento do orçamento do BNDES é uma das marcas características dos Anos de Húbris.
Em junho de 2015, com a credibilidade do Tesouro Nacional já na lona, foi aprovada a lei 13.132/2015. Esta lei emendava a lei 12.096/2009, a qual, por sua vez, autorizava o Tesouro a subsidiar os juros dos empréstimos do BNDES. A lei de 2015 seria apenas mais uma de uma série a autorizar o aumento do volume de subsídios, como havia acontecido anualmente desde a lei originária de 2009, a não ser por um pequeno detalhe: foi acrescentado um parágrafo que obrigava o Tesouro Nacional a explicitar o custo dos subsídios concedidos. Seria a primeira vez em que o custo fiscal desse programa seria tratado com transparência. Desde então, o Tesouro mantém um site com os relatórios bimestrais produzidos para atender a essa determinação legal.
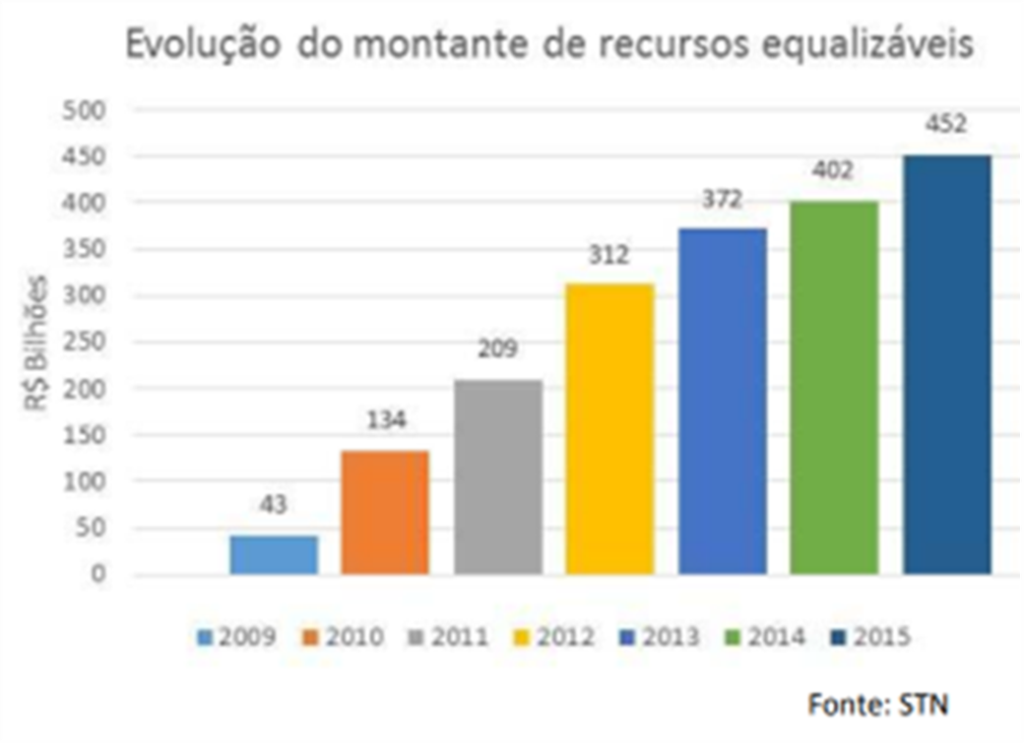
O primeiro relatório, referente ao último bimestre de 2015, descreve minuciosamente os mecanismos fiscais por trás dos subsídios ao chamado Programa de Sustentação do Investimento (PSI), nome dado aos aportes de recursos para que o BNDES irrigasse a economia com empréstimos subsidiados. Até 2015, o Tesouro tinha emprestado ao BNDES um total de R$ 524 bilhões, dos quais R$ 452 bilhões foram no âmbito do PSI, conforme podemos ver no gráfico a seguir, retirado do relatório:
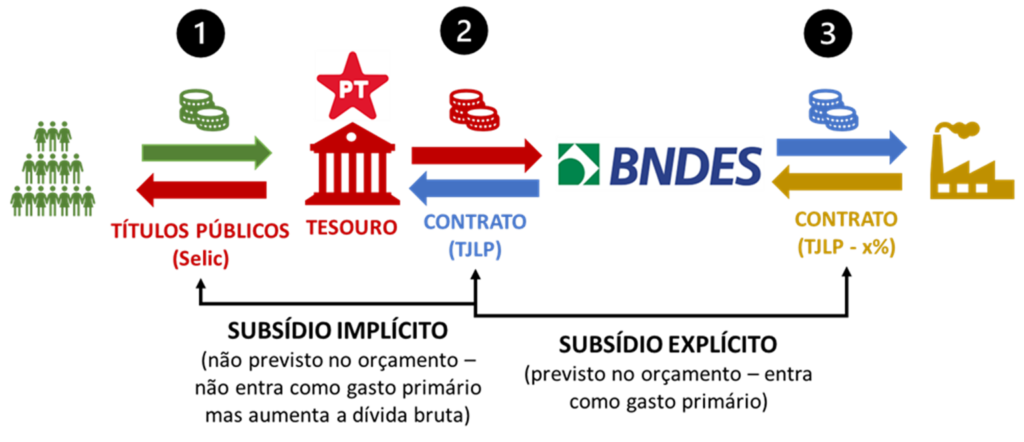
De maneira bastante simplificada, podemos resumir o esquema na figura a seguir:
Vejamos:
1. O Tesouro se financia no mercado à taxa Selic vendendo títulos públicos para os “rentistas”. Esta é uma simplificação, pois o custo da dívida pública é normalmente maior que a taxa Selic, mas vamos assumir a taxa Selic para fins didáticos.
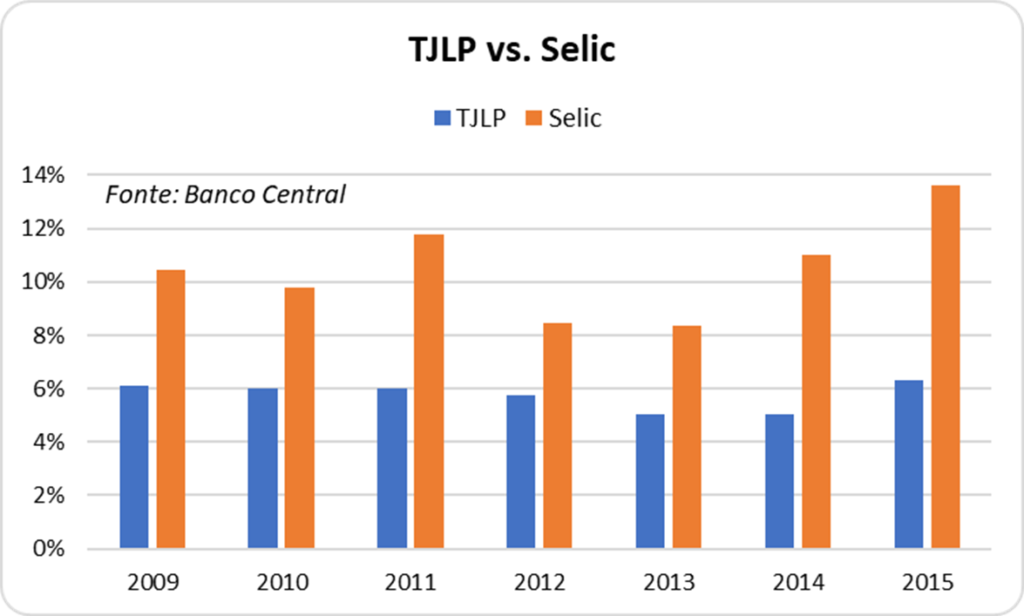
2. O Tesouro financia o BNDES através de contratos indexados, em grande parte, à TJLP – Taxa de Juros de Longo Prazo. Ou seja, o BNDES precisa devolver o dinheiro ao Tesouro pagando como taxa de juros a TJLP. Há aqui o que chamamos de subsídio implícito, ou seja, a diferença entre a taxa Selic e a TJLP. Este subsídio não entra em lugar nenhuma da contabilidade pública. Este gasto somente vai ser contabilizado na dívida pública quando o BNDES pagar o empréstimo, e este sempre pode ser rolado. Trata-se de um esqueleto escondido no armário do BNDES. No gráfico abaixo, podemos ver a diferença entre a taxa Selic e a TJLP no período em que o PSI existiu:
3. O BNDES financia o tomador do empréstimo a uma taxa subsidiada, menor que a TJLP. Essa diferença entre a TJLP e a taxa do empréstimo é chamado de subsídio explícito, para o qual o Tesouro tem autorização para devolver a diferença (chamada de “equalização”) para o BNDES. Este é um gasto primário, e deve ser previsto no orçamento público.
Este primeiro relatório produzido pelo Tesouro mostra o tamanho da conta. Entre 2008 e 2015, os subsídios explícitos somaram a bagatela de R$ 36,8 bilhões, ou R$ 4,5 bilhões/ano. Até aí não parece muita coisa. O problema é a previsão dos subsídios explícitos e implícitos APÓS 2015. Sim, porque os contratos com o BNDES vão até 2060! Até lá, trazendo a valor presente os subsídios, a conta soma nada menos do que R$ 200 bilhões!!! Este é o valor a ser gasto para emprestar R$ 450 bilhões a juros camaradas no âmbito do PSI.
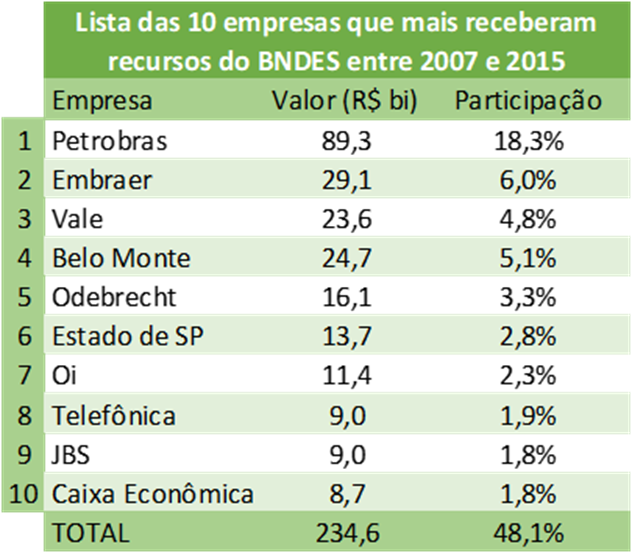
Apenas como curiosidade, segue a lista das dez maiores empresas ou empreendimentos que receberam financiamentos do BNDES entre 2007 e 2015 (a fonte está aqui).
Podemos verificar que a Petrobrás obteve nada menos que 18% do total dos empréstimos neste período. Dedicaremos um episódio inteiro à empresa. Podemos notar a presença de várias “campeãs nacionais”, como Embraer, Vale, Odebrecht, Oi e JBS, em uma política de fomento que pretendia criar “multinacionais brasileiras”, com resultados muitas vezes duvidosos. E a Caixa Econômica aparece na lista como repassadora de recursos para o financiamento de projetos de mobilidade e de construção de estádios para a Copa do Mundo.
Qual foi o racional para estabelecer um programa desse tipo? A ideia é que, ao fomentar setores escolhidos, teríamos um boom de crescimento que faria aumentar a arrecadação, tornando bem tranquilo o pagamento desses subsídios ao longo dos anos.
O problema desse tipo de raciocínio está na figura da bicicleta: para manter a bicicleta em pé, é necessário estar sempre pedalando. Usando um pouco de teoria dos jogos, não se trata de um jogo de uma rodada só. O custo do dinheiro para as empresas não pode ser baixo somente na primeira rodada, é preciso que seja sempre, caso contrário vão parar de investir na segunda rodada pelo mesmo motivo que não investiriam na primeira rodada. Não à toa, como vimos no gráfico acima, os recursos para o PSI precisavam sempre crescer, ano após ano.
Só que essa máquina de imprimir dinheiro barato tem um limite, que é justamente o limite de quem financia a festa: o comprador do título público. Quando este nota que tem algo errado na dívida pública, começa a pedir taxas de juros mais altas, aumentando o subsídio implícito do esquema, o que vai piorando a situação, até o momento em que o Tesouro não consegue mais pedalar. Então, a bicicleta cai, como aconteceu em 2015.
E o que aconteceu com o crescimento que deveria ser o resultado deste esquema? Em um relatório de efetividade produzido pelo próprio BNDES em 2015, chega-se à conclusão de que as empresas investiram mais do que se não houvesse o PSI. Isso é o óbvio, só faltava terem investido menos. A questão é entender como estes empréstimos elevaram o crescimento potencial do país, o que está longe de estar provado. Aliás, a julgar pelo crescimento do país após 2016, não houve efeito algum. Descobriu-se que crescimento econômico não é só uma questão de dinheiro barato financiado com dívida pública. Este é só UM dos problemas a serem resolvidos, e não é concedendo-se subsídio que se resolve. É preciso ter segurança das regras, dos contratos, um bom sistema judicial, pouca burocracia, infraestrutura adequada e uma longa lista de etceteras. Não, o crescimento não é uma questão de vontade política, como o governo do PT descobriu.
Esta aventura nos custou R$ 200 bilhões. Aprendemos alguma coisa?
O Sonho Acabou
O que é uma recessão? Recessão é o crescimento econômico negativo. Para entender o que significa isso, precisamos entender o que é crescimento econômico.
Quando falamos de crescimento, estamos comparando o PIB de um ano contra o PIB do ano anterior. O PIB é a soma de todos os produtos e serviços feitos em um país em um determinado ano. O IBGE tem um exemplo bem didático, que ajuda a entender como é calculado o PIB.
Considere a fabricação do pão. De forma bem simplificada, para fabricar o pão é preciso plantar o trigo, fazer a farinha e, finalmente, fazer o pão. Digamos que o agricultor venda o seu trigo para o moinho por R$ 100, o moinho venda a farinha para o padeiro por R$ 200 e o padeiro consiga fabricar 100 pães e venda esses pães para as famílias por R$ 300 (R$ 3 por pão). Em cada etapa, o lucro foi de R$ 100: o agricultor ganhou R$ 100 (considerando, de maneira bem simplista, que ele tenha tido custo zero de produção), o moinho lucrou mais R$ 100 e, finalmente, o padeiro lucrou outros R$ 100. O PIB é a soma de todos esses lucros (ou “valores agregados”). No final, o PIB foi de R$ 300, que foi o preço pago pela família.
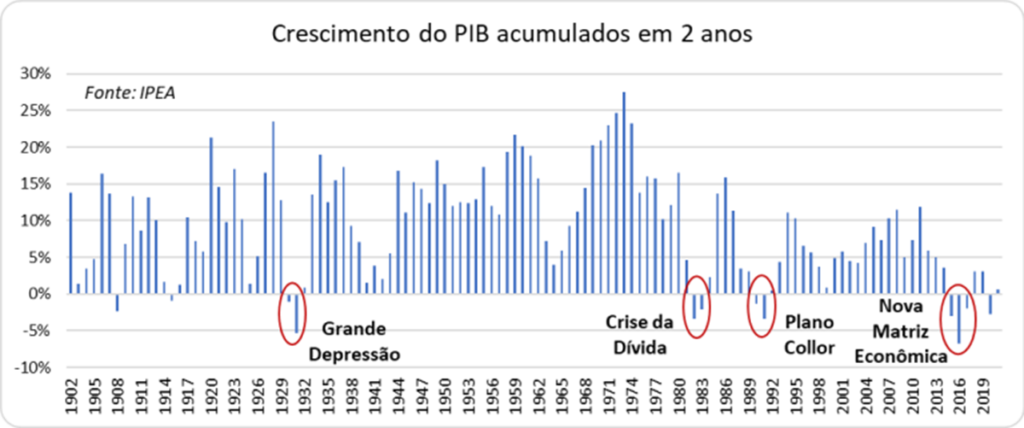
Em uma recessão, temos não a criação de valor, mas a destruição de valor. Digamos que, no ano seguinte, o padeiro tenha conseguido vender apenas 90 pães pelo mesmo preço, faturando R$ 270. O PIB, neste caso, teria caído 10%. Sempre que uma empresa produz e vende menos do que no período anterior, sua contribuição para o PIB é negativa. Assim como, se uma empresa “queima” dinheiro em empreendimentos que não produzem lucro, sua contribuição para o PIB é negativa. A grande recessão de 2014-2016, a maior em mais de um século, foi fruto de uma queima sem precedentes de recursos em projetos megalomaníacos por parte do governo, combinada com a queda de confiança da iniciativa privada frente à instabilidade econômica e política do 2º mandato de Dilma Rousseff. A interrupção de obras por todo o país em função dos efeitos da operação Lava-Jato pode ser debitada nesta conta. Para os que acham um exagero chamar a recessão da Nova Matriz Econômica como a maior em mais de um século, temos o gráfico a seguir, em que mostramos, em cada ano, o crescimento do PIB acumulado naquele ano e no ano anterior:
Observe como o PIB recua mais de 5% no biênio 2015-2016, queda maior do que a vivida pelo país durante a Grande Depressão do início da década de 30 do século passado.
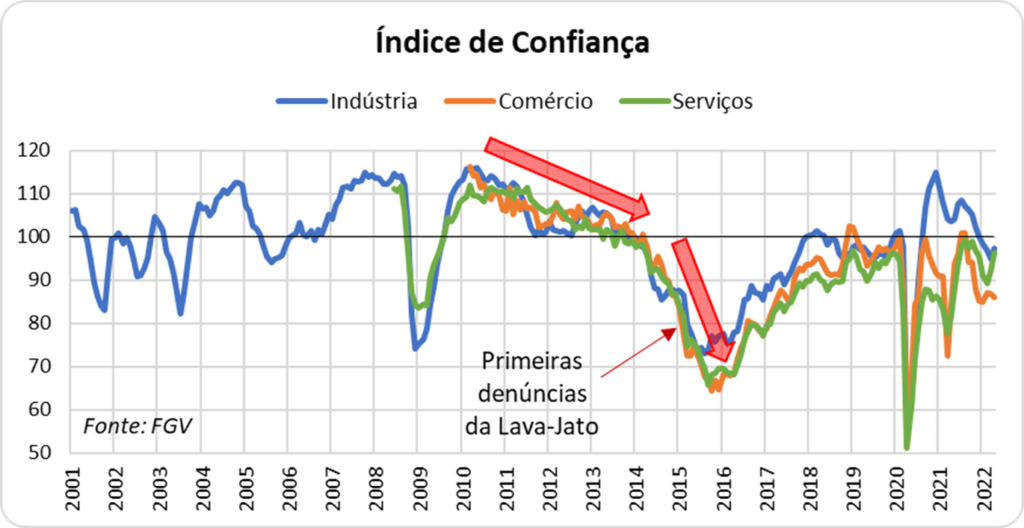
Há uma narrativa de que o crescimento econômico começou a declinar fortemente por conta da paralisação que tomou conta do país em função da operação Lava-Jato. Trata-se de uma falsa correlação. Sim, claro, a paralisação de obras cobra o seu preço no PIB, sem dúvida. Mas está longe, muito longe, de explicar toda a profunda recessão que o Brasil enfrentou no biênio 2015-16. Primeiramente, vamos observar a evolução da confiança dos empresários. Como sabemos, se os empresários não estão confiantes, não investirão e o PIB tende a sofrer. No gráfico abaixo, números acima de 100 indicam que há mais empresários avaliando a situação como positiva do que empresários avaliando a situação como negativa, e vice-versa.
Note que a confiança dos empresários (da indústria, do comércio e dos serviços) começa uma lenta mas segura tendência de queda desde 2010. Ou seja, já desde o último ano do governo Lula e durante todo o primeiro mandato de Dilma, a confiança dos empresários começou a declinar, mas ainda permanecendo acima de 100. A partir de 2014, no entanto, o instinto animal dos empresários sente que algo não vai bem. A confiança despenca desde o início daquele ano, e continua em sua queda livre até o final de 2015, iniciando sua recuperação apenas depois do impeachment. Note que o início das denúncias da Lava-Jato ocorre no final de 2014 e as empreiteiras começam a paralisar obras somente a partir de meados de 2015, quando a confiança do empresariado, de maneira geral, já está na lona. Se tomarmos a confiança dos empresários como uma medida que nos dá uma ideia do PIB futuro, podemos concluir que a Lava-Jato pouco tem a ver com este fenômeno.
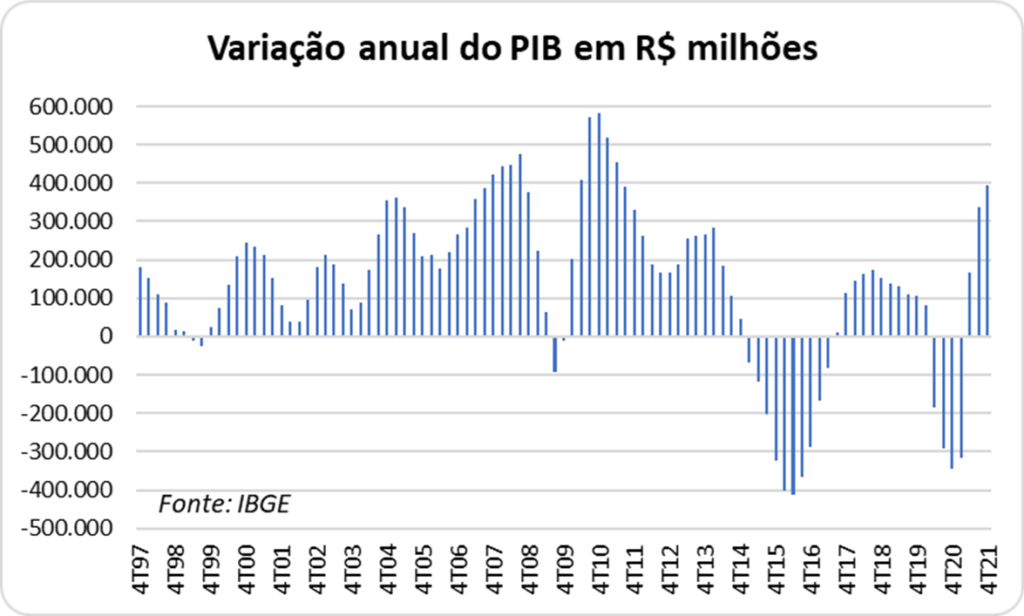
Vamos analisar de outra forma. O gráfico a seguir mostra o acréscimo ou a perda do PIB medido em reais (valores já deflacionados pela inflação do período).
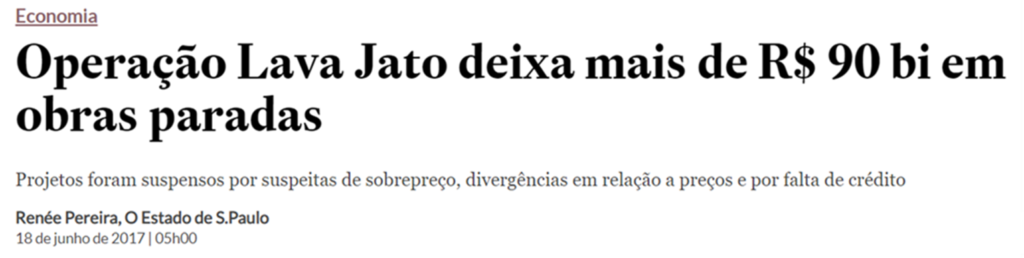
Podemos observar que, no ponto pior da recessão, o PIB encolheu R$ 400 bilhões em um ano. Segundo reportagem do Estadão de junho de 2017, havia R$ 90 bilhões de obras paradas, que eram tocadas por empreiteiras envolvidas na Lava-Jato.
Uma obra parada não necessariamente subtrai do PIB. O PIB diminui quando o dinheiro já investido naquela obra parada é eliminado do balanço da empresa, como se a obra não valesse nada. Normalmente não é isso o que acontece. A obra é contabilizada por algum valor, até para que possa ser vendida. Ou seja, o valor é menor (há um prejuízo que subtrai do PIB), mas não é zero. Mas digamos que, por hipótese, todas essas obras tenham sido marcadas a zero, ou seja, todo o dinheiro investido tenha virado pó. Neste caso, a Lava-Jato teria subtraído R$ 90 bilhões do PIB. E os restantes R$ 310 bilhões? Pode haver um efeito multiplicador na economia (uma obra parada acaba tendo impacto negativo sobre outras atividades), mas é preciso muito efeito multiplicador para explicar R$ 400 bilhões.
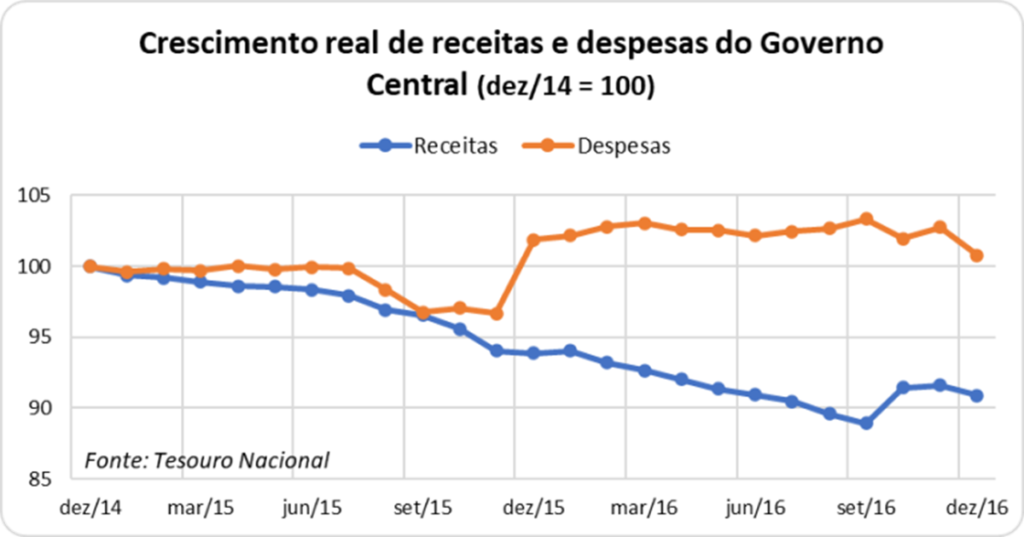
Outra narrativa frequentemente usada para a grande recessão foi a chamada “virada fiscalista” liderada pelo ministro Joaquim Levy a partir de 2015. Esta virada teria consistido em um corte brutal de despesas, em uma política de austeridade que teria afundado a atividade econômica, a qual já vinha cambaleante desde 2014. Vejamos, então, no gráfico abaixo, se houve realmente este corte de despesas.
Podemos observar que não houve corte real (acima da inflação) de despesas até agosto, quando já estávamos afundados na recessão. Pode-se até argumentar que, em uma situação de queda de PIB, o governo teria que agir contra ciclicamente, aumentando as despesas. Esta falta de despesas públicas teria piorado uma situação que já era ruim. O problema desse roteiro está justamente em sua protagonista.
Se tivesse havido uma mudança de presidente da República, a ideia de um “arrocho fiscal” seria muito mais verossímil. O problema é que a mesma pessoa que havia dito que “despesa é vida”, de repente torna-se a campeã do contingenciamento de despesas. Para que esta virada de personalidade fosse verossímil, seria necessário que houvesse um acontecimento de grande impacto, que fizesse a personagem mudar a sua própria natureza. Um roteiro sem esse grande acontecimento seria ininteligível.
Este grande acontecimento foi justamente a queda das receitas causada pela recessão que já havia começado em 2014 e a constatação de que estávamos caminhando para uma grande dificuldade de rolagem da dívida. Ao convocar Joaquim “mãos-de-tesoura” Levy para comandar o ministério da Fazenda, Dilma Rousseff como que abandonou a sua personalidade anterior para assumir uma nova. E foi levada a isso por circunstâncias incontornáveis, acima de sua capacidade de inventar uma realidade paralela.
O problema desse roteiro é explicar por que as receitas vinham caindo, o que obrigou o governo a também cortar despesas. Vínhamos de um período (até 2014, como vimos anteriormente) de gigantescos investimentos alavancados pelo BNDES e pela Petrobrás. Por que raios a atividade começou a recuar? Por que a confiança dos empresários começou a declinar? Onde exatamente o modelo anterior falhou? A prova de que falhou é justamente o início da desaceleração da economia a partir de 2014, apesar de todos os estímulos dados nos anos anteriores. Esta desaceleração antecedeu a desaceleração das despesas patrocinada por Joaquim Levy, que assim agiu porque Dilma Rousseff viu que não havia outra maneira de manter um mínimo de sanidade das contas públicas.
Portanto, culpar a desaceleração das despesas pela grande recessão de 2015-16 é fazer o rabo abanar o cachorro. As despesas foram desaceleradas (nem cortadas foram, apenas se mantiveram estáveis) porque a política anterior causou uma desaceleração anterior das receitas. A pergunta correta a se fazer é: por que, afinal, a política anterior causou a desaceleração das receitas? Culpar o remédio por ter causado a doença não parece ter lógica.
Assim, a Grande Recessão precisa encontrar explicação além da Lava-Jato e do “arrocho” de Joaquim Levy. Pode até ser que estes dois eventos tenham piorado a situação, mas não foram a sua causa principal, até por uma questão, como vimos, de coerência temporal entre os acontecimentos. Se fosse o roteiro de um filme, seria um péssimo roteiro, daquele cheio de pontas soltas, e que tornam o filme ininteligível.
A recessão que se iniciou em 2014 deve ter seus efeitos buscados antes de 2014, não depois. Uma recessão pode ser causada basicamente por três motivos:
Um aperto monetário (elevação das taxas de juros): neste caso, os consumidores postergam o seu consumo e os empresários postergam os seus investimentos;
Um aperto fiscal (corte de despesas governamentais)
Um choque negativo na economia, que faz com que os consumidores e os empresários se retraiam: pode ser uma guerra, uma pandemia ou algum choque de confiança.
Vimos que nada disso ocorreu, pelo menos não na magnitude que justificasse a maior recessão da história brasileira. A única explicação coerente e verossímil é mais simples: o efeito anabolizante terminou, e tivemos que pagar a conta.
Leia todos os episódios da série A Economia Brasileira na Era PT: