Gosto de ler os artigos de Eugênio Bucci. Normalmente saio deles com os argumentos para defender as ideias justo opostas às defendidas pelo professor da ECA-USP. Não foi diferente desta vez. O assunto de hoje é a cobrança de mensalidades nas universidades públicas, especificamente as estaduais paulistas, onde ele ganha parte do seu sustento.
Para surpresa de zero pessoas, o articulista defende a gratuidade total dessas universidades. Fui ler o artigo de coração aberto, com o objetivo sincero de garimpar pelo menos um argumento que fizesse sentido. Saí, como é usual nos artigos de Bucci, de mãos vazias. Vejamos.
O primeiro argumento é conhecido: a universidade, com as leis de cotas, está deixando de ser elitista. Segundo Bucci, nada menos que 51,7% dos alunos matriculados neste ano vieram de escolas públicas. Ora, compreendo que o articulista, sendo de humanas, possa ter alguma dificuldade em fazer essa conta, mas isso significa que 48,3% dos alunos ainda vêm de escolas particulares. Portanto, uma parcela relevante do corpo discente seria elegível, segundo o critério do próprio articulista, a pagar alguma mensalidade.
O segundo argumento é mais sociológico. Refere-se a uma teórica “segregação” entre alunos pagantes e não pagantes dentro da universidade. Em primeiro lugar, essa potencial segregação é somente uma teoria, carece de comprovação empírica (e não faltam exemplos de faculdades privadas com bolsas integrais, que poderiam ser usadas como “campo de prova” da teoria). Em segundo lugar, o argumento da segregação poderia ser usado contra o próprio sistema de cotas. Afinal, há, hoje, duas portas de entrada na universidade pública, uma para alunos de escolas públicas e outra para alunos de escolas privadas. A “segregação” já está posta, e se vale para o pagamento de mensalidades, vale também para as cotas.
O terceiro argumento, na verdade, já é, em si, um contra-argumento. O articulista menciona que universidades públicas podem sim cobrar mensalidades, e cita exemplos dos EUA. Obrigado, Bucci, por nos lembrar disso.
O quarto argumento está no objetivo da cobrança. Segundo o articulista, cobrar mensalidades ”não vai resolver nada”. O custo da pesquisa acadêmica é tão alto, que a cobrança de mensalidades se torna irrelevante. Por isso, segundo Bucci, as “escolas mais renomadas” estão caminhando para um modelo “tuition free” e buscando outras fontes de receitas. Este é o típico argumento “tudo ou nada”: se as mensalidades não podem pagar tudo, então que não se cobre nada. Trata-se de um argumento falacioso, que ignora como os problemas são resolvidos na vida real. Não existem “balas de prata”, o que existe são pequenos progressos em direção à solução, e a cobrança de mensalidades de quem pode pagar é só um deles.
Engatando no argumento anterior, Bucci cita o exemplo do MIT, que estaria caminhando, em algumas de suas faculdades, para o modelo de ”tuition free”.
Bem, existe um detalhe nada irrelevante aqui: a fonte principal de recursos do MIT é o seu endowment de 27 bilhões de dólares. Considerando uma retirada de 3% ao ano, que é uma estimativa conservadora para o rendimento real estimado de longo prazo nos EUA, temos cerca de 800 milhões de dólares por ano para sustento da universidade. Isso significa mais de 4 bilhões de reais ao câmbio de hoje. Para comparação, o orçamento anual da USP é de 7,5 bilhões de reais. Portanto, o funding para bolsas é fundamentalmente privado, não público, ainda que possa haver fundos públicos para financiar pesquisas específicas. Portanto, usar o MIT como exemplo de como a USP deveria continuar sendo gratuita para todos com funding público só pode ser desinformação ou má-fé.
Todos esses argumentos servem para esconder a iniquidade da gratuidade universal. Bucci fala como se o funding para manter a universidade fosse uma espécie de dádiva divina. Não. O “endowment” das universidades públicas é formado por “doações compulsórias”, também conhecidas como impostos. Funciona assim: toda vez que um pobre compra um quilo de arroz no supermercado do bairro, uma parte desse dinheiro vai para o “endowment” que paga 100% dos tuitions de alunos que fizeram escolas particulares e que poderiam pagar pela sua educação superior. Este é mais um entre tantos mecanismos de concentração de renda no país. Que seja defendido com unhas e dentes por campeões morais como Eugênio Bucci, para quem a renda a ser distribuída é sempre a dos outros, é só mais um sinal de que a agenda de redistribuição de renda no país tem um longo caminho a percorrer.
Hoje fui apresentado ao termo “positividade tóxica”. Seria mais ou menos como desfilar o seu otimismo e alto astral diante de um povo que só faz sofrer.
Fiquei preocupado. Que outras atitudes estariam, de alguma forma, microagredindo as pessoas? Com o objetivo de prestar um serviço de utilidade pública, resolvi então criar esta PÁGINA DA PROBLEMATIZAÇÃO.
Na PÁGINA DA PROBLEMATIZAÇÃO vocês poderão checar se determinadas palavras são adequadas ou se, por outro lado, podem, de alguma maneira que nos passa despercebida, significar uma ofensa a uma minoria ou classe social.
Como vai funcionar? Muito fácil. Você posta uma frase nos comentários, e eu respondo com a problematização. Pode ser qualquer frase. Veja alguns exemplos:
Sua frase: Bom dia!
Minha resposta: Só pode ser um bom dia pra você, que pertence a uma elite privilegiada.
Sua frase: Gosto de macarrão.
Minha resposta: Sim, entendi o seu preconceito contra alimentos de matriz africana.
Sua frase: Minha avó usa dentadura.
Minha resposta: Muito triste você humilhar quem não pode comer direito porque não tem o privilégio de poder comprar uma dentadura.
Acho que deu para entender. Fica aqui, então, o convite para conhecer e usar esta PÁGINA DA PROBLEMATIZAÇÃO. A área de comentários está de portas abertas para as frases microagressoras dos amigos.
Estou lendo Contas Públicas no Brasil, um livro organizado por Felipe Salto e Josué Pellegrini, com artigos escritos pelos maiores especialistas em políticas públicas no Brasil.
O capítulo sobre benefícios sociais, escrito por Pedro Jucá Maciel e Guilherme Ceccato, é muito esclarecedor, para não dizer estarrecedor.
Em primeiro lugar, os autores medem o tamanho dos “gastos sociais” no Brasil, incluindo,transferências diretas às famílias (aposentadorias, BPC, bolsa família etc) e gastos diretos com com saúde, educação, cultura e saneamento, incluindo os funcionários públicos dessas áreas. Em 2018, de todas as despesas do governo central, cerca de 70% foram para as rubricas de “gastos sociais”. Ou seja, cerca de 30% das despesas são queimadas para sustentar a própria máquina governamental.
Em seguida, os autores fazem uma comparação internacional a respeito da efetividade do governo na função de distribuir renda, tanto do lado da tributação (distribuição justa da carga tributária) como das transferências diretas do governo para a população (aposentadorias, seguro desemprego, BPC, bolsa família etc). Essa efetividade é medida pela melhora do índice de Gini após a tributação/distribuição. O índice de Gini, como sabemos, mede a desigualdade de renda: quanto mais próximo de 1, mais desigual é a distribuição, quanto mais próximo de zero, menos desigualdade temos.
O Brasil, antes dos impostos, tem Gini de 0,58 (dados de 2017). A média dos países da OCDE é de 0,47. Os autores atribuem essa diferença ao grau de acesso à boa educação, que já separa no berço ricos e pobres. Os mais pobres nos países da OCDE teriam acesso à educação mais semelhante aos mais ricos, explicando a diferença inicial. Até aqui, nenhuma novidade.
O interessante vem agora. Depois da cobrança de impostos e das transferências governamentais, o Gini médio dos países da OCDE cai para 0,31, enquanto o Gini do Brasil cai para 0,47. Ou seja, os países da OCDE conseguem reduzir seu Gini em 0,16, ao passo que o Brasil reduz o seu Gini em apenas 0,11. Isso acontece mesmo ajustando-se pelo tamanho da carga tributária de cada país. Em outras palavras, o estado brasileiro é menos eficiente do que a média da OCDE na sua função redistributiva.
Os autores dão alguns exemplos que ajudam a entender o problema. Por exemplo, o imposto sobre o consumo, que tributa horizontalmente, é maior no Brasil do que nos países da OCDE, ao passo que o imposto sobre a renda, que é progressivo, tem aqui as menores alíquotas, além de contar com muitas isenções. Outro exemplo: de todas as transferências diretas, 30% vão para os 10% mais pobres, enquanto na média dos países da OCDE, este número é de 70%. Isso acontece por conta dos benefícios da previdência, que tem regras generosas para os trabalhadores formais, deixando os informais dependendo de transferências menores, como bolsa família e BPC.
Enfim, a desigualdade brasileira é uma realidade irrefutável. Claro que o crescimento econômico é desejável e mitigaria o problema da pobreza, mas há muito o que se fazer também em termos de redistribuição sem necessariamente aumentar a carga tributária. O problema, como sempre, é mexer na renda do “andar de cima”, em que nos incluímos todos os que frequentam essa página. Apontar o dedo para ”os políticos” ou “para as corporações de funcionários públicos” é fácil. Difícil é aceitar receber menos aposentadoria ou pagar mais imposto de renda.
PS.: Reconheço que não é nada animador topar pagar mais imposto para um estado como o brasileiro. Trata-se de um bom motivo para manter o status quo.
Política monetária é aquela que se refere à administração da moeda no mercado doméstico, enquanto a política cambial trata da administração da moeda no mercado externo. A primeira procura manter a inflação controlada, enquanto a segunda procura manter o equilíbrio no balanço de pagamentos. Há vasos comunicantes entre as duas políticas, porque, afinal, trata-se sempre da mesma moeda.
O governo Lula herdou do governo FHC o tripé macroeconômico: metas de inflação, câmbio flutuante e superávits primários. As duas primeiras pernas desse tripé referem-se às políticas monetária e cambial, enquanto a terceira refere-se à política fiscal, abordada no episódio anterior.
As políticas monetária e cambial, por tratar-se do controle da moeda, são atribuição do Banco Central, enquanto a política fiscal é atribuição direta do governo. Nem sempre foi assim, mas essa independência operacional do BC ganhou força durante o governo FHC e, como veremos, foi respeitada durante a fase da Grande Ilusão, que coincidiu, em grande parte, com a liderança de Henrique Meirelles à frente do BC. A coisa começa a degringolar nos Anos da Húbris, com alguns sinais já no final do governo Lula, mas atingindo o apogeu da deterioração durante o governo Dilma e seu fiel escudeiro no BC, Alexandre Tombini.
A Política Monetária
Antes de começarmos, precisamos explicar brevemente como funciona o sistema de metas de inflação. Nesse sistema, a meta serve como uma âncora de longo prazo para os agentes econômicos. Na falta de qualquer outra informação, os agentes econômicos olham para o futuro e preveem que a inflação estará em torno da meta, se o Banco Central tiver credibilidade. Este “se” é de extrema importância. Se o Banco Central cria uma fama de “leniente” com a inflação, os agentes econômicos começam a duvidar que a meta será cumprida e, consequentemente, começam a prever uma inflação no futuro acima da meta. Isso tem importância no momento de precificar taxas de juros, por exemplo: os bancos procuram “prever” a inflação futura para estabelecer as taxas de juros do crédito. Além disso, outros agentes econômicos, como empresas e até pessoas físicas, começam a querer se proteger antecipadamente de uma inflação mais alta no futuro, o que leva a uma elevação da inflação já no presente. Por isso, nesse sistema, é de grande importância que o Banco Central tenha credibilidade, ou seja, que os agentes econômicos acreditem que a autoridade monetária irá perseguir a meta de inflação ao longo do tempo.
Para que o Banco Central cumpra a sua missão, é fundamental que reaja de maneira coerente às ameaças inflacionárias, aumentando ou diminuindo os juros quando necessário, e que se comunique de maneira coerente com o mercado de taxas de juros, de modo a coordenar as expectativas dos agentes econômicos. No sistema de metas de inflação, esse conjunto de atividades do Banco Central (determinação da taxa básica de juros e comunicação com o mercado) determina o seu sucesso ou fracasso em sua missão de controlar a inflação ao longo do tempo.
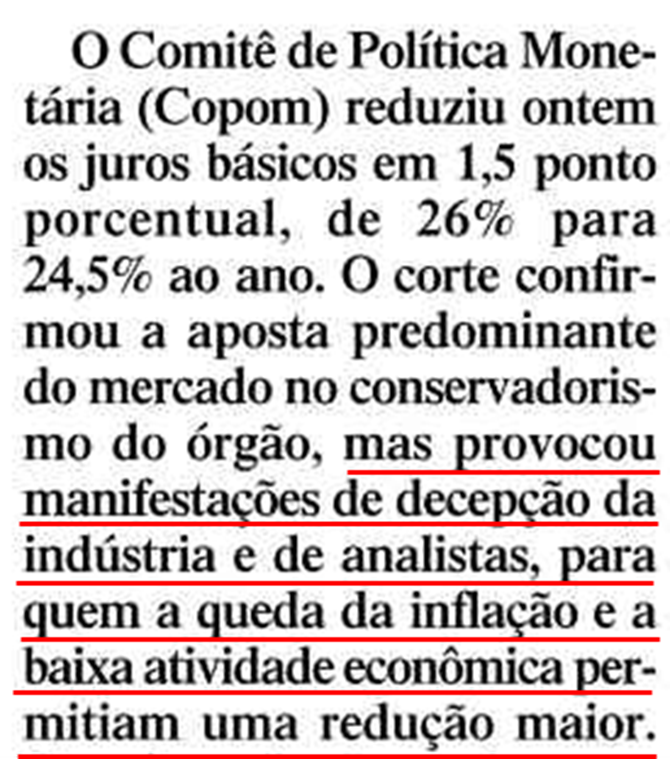
Nesse sentido, o governo Lula começou com o pé direito, indicando para o Banco Central um executivo com grande credibilidade junto ao mercado financeiro, o ex-presidente do Bank Boston, Henrique Meirelles. E Meirelles, consciente do seu desafio de construir credibilidade em um mar de desconfianças, começou seguindo a receita do governo FHC: juros altos para manter a inflação sob controle. Em várias ocasiões, o BC de Henrique Meirelles mostrou ser conservador, surpreendendo o mercado e enfurecendo o setor produtivo. Por exemplo, no COPOM de 18/junho/2003, depois de ter elevado a taxa Selic de 25% até 26,50% desde o início do ano, o BC decidiu cortar a taxa Selic em apenas 0,50%. A reação foi a seguinte:
No Copom seguinte, em 23/julho/2003, a Selic foi reduzida novamente, desta vez em 1,50%, mas a reação foi a mesma:
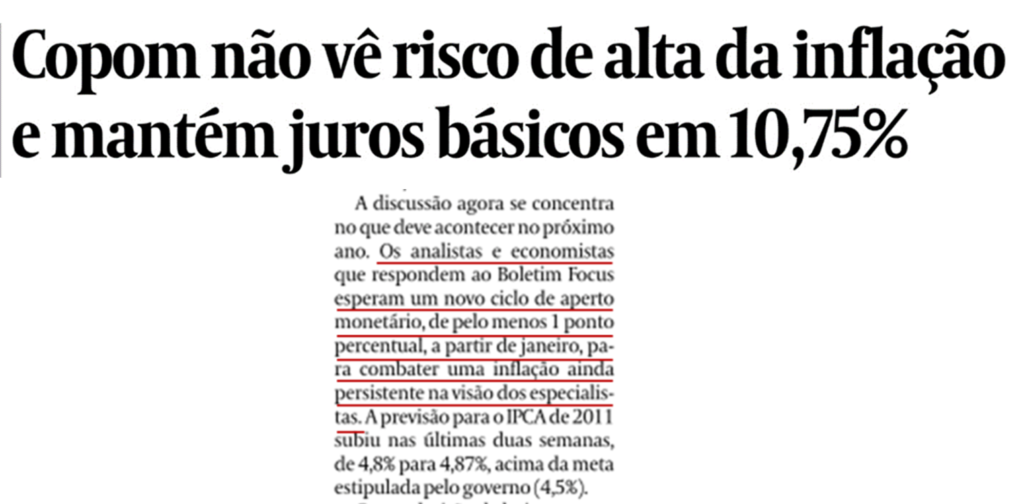
No Copom de 21/janeiro/2004, o BC surpreende novamente o mercado, que esperava novo corte de juros, decidindo pela sua manutenção:
Esta será uma constante em praticamente todo o mandato de Henrique Meirelles à frente do BC. Em 18/setembro/2005, o próprio Armínio Fraga, presidente do BC no 2º mandato de FHC e introdutor do sistema de metas de inflação no Brasil, reconheceu a austeridade do BC de Henrique Meirelles:
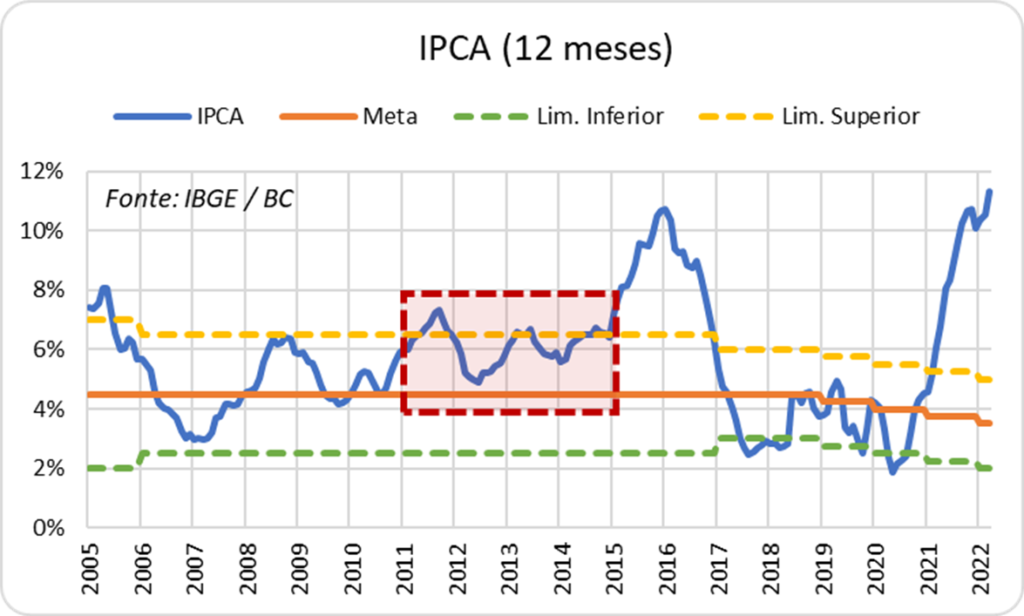
O resultado foi a redução da inflação para níveis compatíveis com a meta, conforme podemos observar no gráfico abaixo, que mostra a inflação (medida pelo IPCA, em azul), e a meta (em laranja). Observe como a inflação, depois de uma grande volatilidade no início do governo Lula (muito em função da desvalorização cambial causada pelo próprio receio do mercado com relação à sua eleição), convergiu para a meta, principalmente a partir de 2006.
No entanto, estávamos no fim da fase da Grande Ilusão também na política monetária. No final de seu mandato, até Meirelles se rendeu à lógica eleitoral, e interrompeu um ciclo de alta de juros que havia sido iniciado em abril de 2010. Após apenas 3 altas, o BC deu por encerrado o ciclo, mesmo com as expectativas de inflação ainda subindo, em meio a uma forte recuperação da atividade econômica naquele ano.
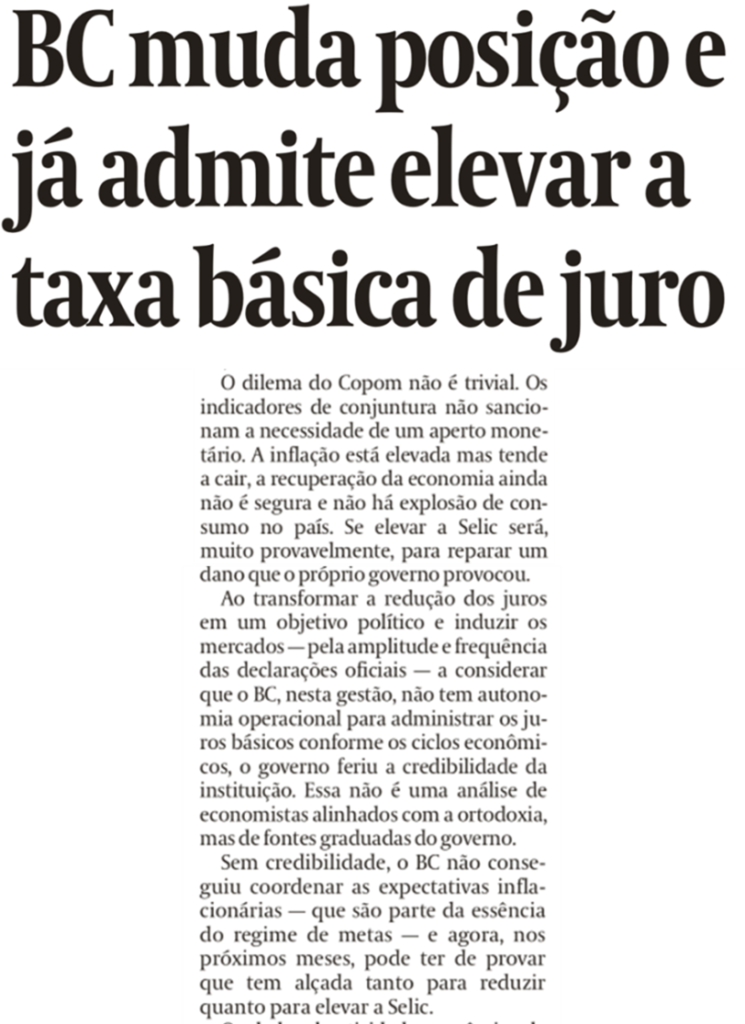
Os analistas estavam corretos. No primeiro Copom do governo Dilma, o novo presidente do BC, Alexandre Tombini, precisou retomar a alta dos juros. Foi a primeira vez, desde o início do sistema de metas de inflação, que um ciclo de alta precisou ser retomado após uma breve pausa. A segunda vez seria em 2014, quando o ciclo de alta foi interrompido em abril para ser retomado na semana seguinte do 2º turno das eleições. O fato de ser também um ano eleitoral não é mera coincidência.
O BC, então, recomeça o processo de elevação dos juros. No entanto, na reunião de agosto de 2011, Tombini começa a virada que marcará, daí em diante, a sua atuação frente ao Banco Central. Surpreendendo o mercado, e sem respaldo nas expectativas de inflação, que continuavam a subir, o BC decide dar um cavalo-de-pau e reduzir as taxas de juros:
Esta foi a primeira (e, até o momento, única) vez em que o BC iniciava um ciclo de queda de juros sem que o ciclo de alta anterior tivesse tempo para fazer o seu efeito. A justificativa foi uma virada no cenário externo (na época, a situação na Europa estava realmente se deteriorando), que provocaria uma recessão global e afetaria negativamente o crescimento brasileiro e, por tabela, reduziria a inflação. Além disso, apostava-se na “austeridade” do governo Dilma. Sem dúvida, uma aposta e tanto!
De fato, a inflação saiu de 7,23% no mês de agosto de 2011, até atingir 4,92% em junho de 2012, respondendo ao aperto monetário feito até junho de 2011. Em outubro de 2012, quando a taxa Selic atingiu a mínima histórica de 7,25%, a inflação já havia subido para 5,45%, e estava em processo firme de alta. Lembrando sempre que a meta era de 4,50%. Foi então que começou a se cristalizar no mercado a convicção de que o Banco Central estava, na realidade, trabalhando com uma espécie de “meta paralela” de inflação. A meta oficial era de 4,50%, mas o mercado começou a desconfiar que o BC estava perseguindo algo entre 5,50% e 6,50%, que era o topo da meta. A exemplo de outras áreas do governo Dilma, o BC estaria “jogando com as regras debaixo do braço”, trabalhando no limite de seu mandato e não para atingir a meta oficial.
Essa desconfiança tinha a sua razão de ser. Vejamos o gráfico a seguir:
Observe como, durante os 4 anos do primeiro mandato de Dilma Rousseff (quadro pontilhado vermelho), a inflação nunca ficou abaixo da meta de 4,5%, mas ficou sempre orbitando em torno de 5,5%, o que, com o tempo, foi minando a confiança do mercado.
Mas essa falta de credibilidade do BC foi um trabalho a quatro mãos. Não somente a postura ambígua do BC começou a chamar a atenção do mercado, mas o próprio discurso intervencionista do governo contribuiu para aumentar a desconfiança. A esse respeito, é precisa a descrição da jornalista Claudia Safatle, do Valor Econômico, ao comentar a decisão do Copom de 06/03/2013, em que a diretoria do BC sinaliza que deverá iniciar um ciclo de alta dos juros na reunião seguinte, apenas 6 meses após ter encerrado o ciclo de baixa anterior:
O resultado, como vimos, foi uma inflação constantemente mais alta do que a meta ao longo do tempo, com um estouro da boiada em 2015, pós-eleição, quando os preços administrados foram liberados. Aliás, controle de preços de combustíveis e energia elétrica faziam parte da “maquiagem” da inflação. Era como usar a Petrobras e a Eletrobras para fazer política monetária. Com o fim dessa política, a inflação rapidamente chegou a 10% no final de 2015.
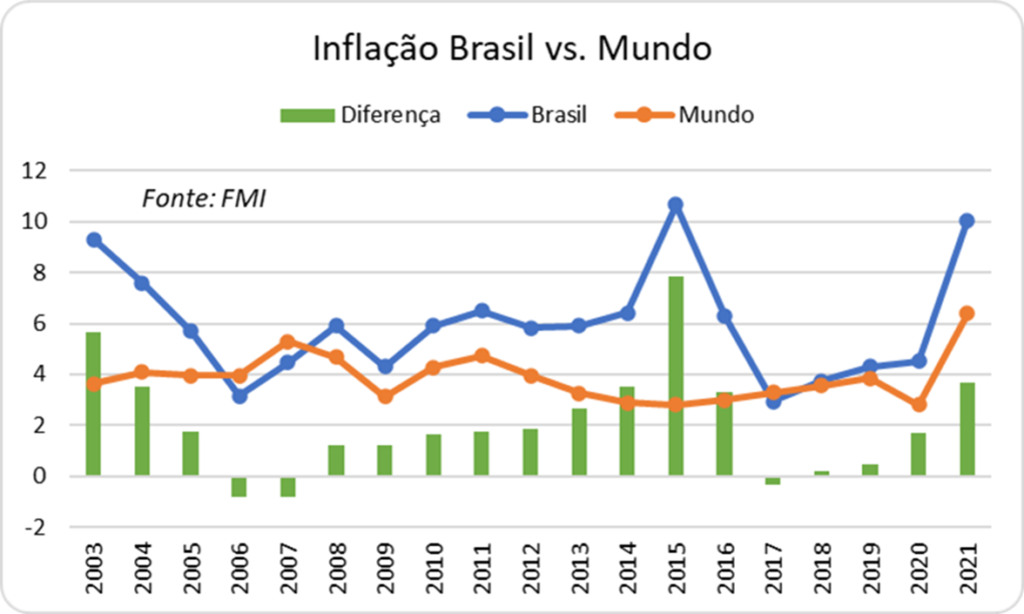
Alguns poderão dizer que estamos novamente com uma inflação de dois dígitos, então este BC é tão leniente quanto o da época do PT. No entanto, é preciso contextualizar e, para isso, ser-nos-á útil comparar a inflação brasileira com a inflação global. É o que fazemos no próximo gráfico:
Note como, a partir de 2011, primeiro de maneira lenta, e depois mais rapidamente, a inflação brasileira vai se descolando da inflação global, até atingir uma diferença de quase 8 pontos percentuais em 2015 (barras verdes). Agora em 2021, com o mesmo nível de inflação de 2015, a diferença para a inflação global é menor que 4 pontos percentuais. Ou seja, hoje, a inflação brasileira tem um componente global muito maior do que em 2015, quando a inflação foi essencialmente fruto da barbeiragem local.
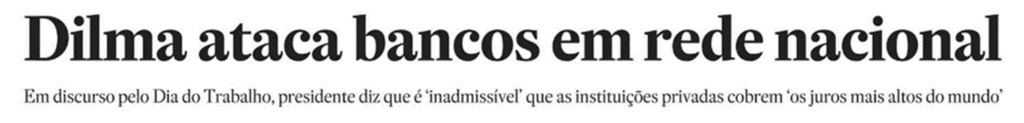
Para finalizar, uma palavra sobre a postura intervencionista do governo Dilma nas taxas de juros, que, de resto, foi a sua marca registrada em praticamente todas as áreas da economia. O ponto alto, sem dúvida, foi o discurso da presidente por ocasião do Dia do Trabalho de 2012:
O governo Dilma já vinha usando o Banco do Brasil e a Caixa Econômica para “reduzir” as taxas de juros, mais ou menos a mesma coisa que vinha fazendo com a Petrobras para “reduzir” os preços dos combustíveis e como faria, no final deste mesmo ano, com a Eletrobras para “reduzir” os preços da energia elétrica. Ficou até famosa a campanha publicitária do Banco do Brasil, “Bom Pra Todos”, em que anunciava os juros mais baixos:
O problema, como sempre, foi a realidade. O gráfico a seguir mostra os spreads de crédito do sistema financeiro, já contando com Banco do Brasil e Caixa, para pessoas físicas e jurídicas:
Em maio de 2012, quando Dilma fez o seu incendiário discurso demonizando os bancos, o spread de crédito (quanto os bancos cobram acima da taxa básica de juros) para as pessoas físicas e jurídicas era de 26,0% e 9,6% respectivamente. A partir de então, os spreads até recuaram um pouco, mas em abril de 2016, quatro anos depois e no mês de seu impeachment, esses mesmos spreads estavam em 36,2% e 9,6% respectivamente. Ou seja, os spreads para a pessoa física haviam aumentado em 10 pontos percentuais, enquanto para a pessoa jurídica estavam no mesmo lugar, não haviam recuado.
Em maio de 2012, quando Dilma fez o seu incendiário discurso demonizando os bancos, o spread de crédito (quanto os bancos cobram acima da taxa básica de juros) para as pessoas físicas e jurídicas era de 26,0% e 9,6% respectivamente. A partir de então, os spreads até recuaram um pouco, mas em abril de 2016, quatro anos depois e no mês de seu impeachment, esses mesmos spreads estavam em 36,2% e 9,6% respectivamente. Ou seja, os spreads para a pessoa física haviam aumentado em 10 pontos percentuais, enquanto para a pessoa jurídica estavam no mesmo lugar, não haviam recuado.
Aprendemos (aprendemos?) que não são discursos contundentes ou o uso de bancos estatais que resolvem o problema dos juros altos. Aliás, este tipo de intervencionismo normalmente tem o efeito justo inverso: aumenta o risco percebido pelo sistema, que coloca prêmios de risco maiores nas taxas de juros para se protegerem de eventuais intervenções ou mudanças de regras de jogo no futuro.
A Política Cambial
Lula iniciou seu governo em uma situação realmente delicada, em parte criada pela própria expectativa de sua eleição, o que piorou algo que já não era bom. No gráfico abaixo, podemos observar o valor do dólar, ajustado pelo diferencial de inflação entre Brasil e EUA. Ou seja, o nível real do dólar, já descontado o efeito da inflação, o que nos dá o real poder de compra da moeda brasileira em relação ao dólar ao longo do tempo.
Observemos que Lula iniciou seu governo com o dólar próximo de R$ 7,00 a valores de hoje. Logo nos primeiros meses de seu governo, a moeda voltou para o nível de R$ 5,50, mesmo nível da segunda metade do governo FHC e, a partir de meados de 2004, engatou um processo de valorização que iria se reverter apenas brevemente durante a crise financeira de 2008 e encerrar-se em meados de 2011, com o dólar batendo R$ 2,50 em dinheiro de hoje.
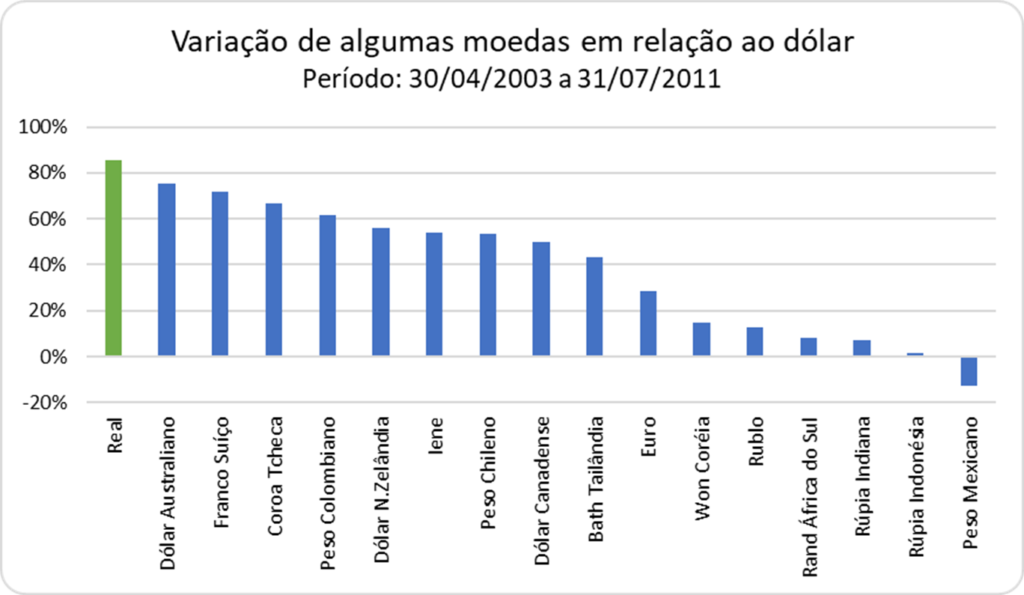
Mas este foi um período de grande desvalorização do dólar globalmente. No gráfico a seguir, podemos verificar que o Real não se valorizou sozinho. Escolhemos o período que se inicia em 30/04/2003 para expurgar o overshooting pré-eleição, até o ponto de mínimo, em 31/07/2011.
Observemos que o Real foi a moeda que mais se valorizou, mas não foi a única. De modo que uma parte desta valorização foi, de fato, mérito do governo Lula, mas outra parte foi devido a um movimento global que favoreceu as moedas de países exportadores de commodities e até moedas de países mais desenvolvidos, como Franco Suíço e Iene.
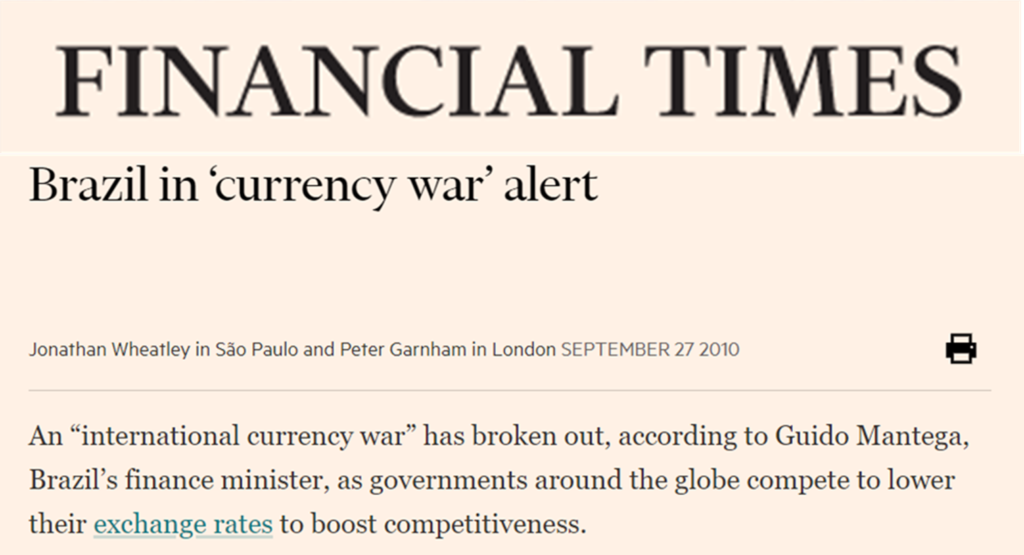
Esta grande valorização do real foi firmemente combatida pelo ministro Guido Mantega, que até cunhou uma expressão para se referir a este movimento: “guerra cambial”. O jornal britânico Financial Times, nesta reportagem, foi o primeiro a chamar a atenção para este termo:
Segundo o ministro brasileiro, após a crise financeira de 2008, os países desenvolvidos, liderados pelos EUA, estariam depreciando propositalmente as suas moedas, através de estímulos monetários gigantescos. Estes estímulos monetários (que significam taxas de juros menores), acabaram, segundo Mantega, por afastar investidores destes países, que passaram a procurar rendimentos maiores em países como o Brasil, que precisam praticar taxas de juros maiores para controlar a inflação. Mantega, no melhor estilo desenvolvimentista, passou a demonizar o real apreciado, colocando nele a culpa da nossa “falta de competitividade”.
Veremos que Mantega tinha razão no diagnóstico, ainda que sua narrativa de um complô dos países desenvolvidos careça de racionalidade. De fato, como veremos mais adiante quando abordarmos a formação das reservas internacionais, uma boa parte do fluxo de dólares foi de investimentos financeiros. O problema é que os países desenvolvidos estavam procurando combater uma grande recessão, e o único instrumento monetário disponível era trazer a taxa de juros para zero. A depreciação de suas moedas é apenas um efeito colateral, não o seu objetivo maior. Mas, a narrativa desenvolvimentista sempre envolve manipulação do câmbio, e com Mantega não é diferente.
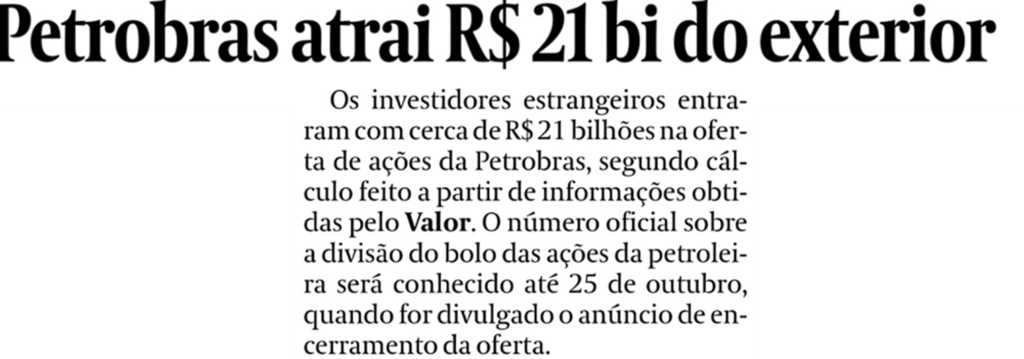
É irônico que a expressão “Guerra Cambial” tenha ganhado destaque apenas dois dias antes da megacapitalização da Petrobrás, que atraiu nada menos que R$ 21 bilhões de investidores estrangeiros.
Ou seja, ao mesmo tempo que o governo, com uma mão, amaldiçoa o fluxo de recursos do exterior, com a outra procura avidamente estes mesmos recursos para financiar as suas atividades. É um pouco como, por um lado, demonizar os credores da dívida pública, e por outro, fazer déficits que aumentam essa mesma dívida. Mas, sigamos.
Será que Mantega tinha razão? Será que fomos vítimas de uma armação dos EUA para minar a competitividade da nossa indústria via câmbio?
Bem, se você perguntar para qualquer desenvolvimentista, o câmbio sempre estará pelo menos 20% mais apreciado do que deveria estar para “impulsionar” a indústria, qualquer que seja o nível da moeda. E se, por obra e graça da providência, o câmbio estiver no “lugar certo”, faltará a garantia de que ficará ali para sempre, o que, em um regime de câmbio flutuante, é obviamente impossível de se garantir. O câmbio é o preço de nossa moeda, e qualquer tentativa de se controlar preços é inócua, e pode até ser perigosa. Em nossa história econômica já vivemos muitas crises de balanço de pagamentos, justamente porque o câmbio foi “tabelado”, o que sempre acaba por redundar em escassez de moeda forte. O câmbio flutuante é uma benção, e desde a sua adoção, em 1999, não sabemos mais o que é crise de balanço de pagamentos. Ao contrário, por exemplo, de nossos vizinhos ao sul.
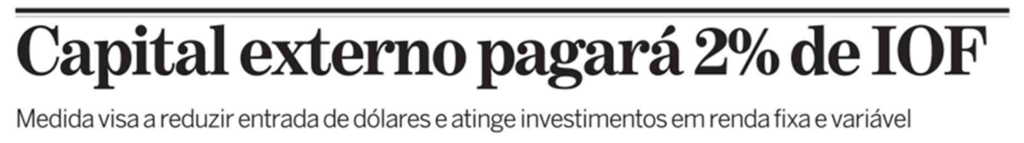
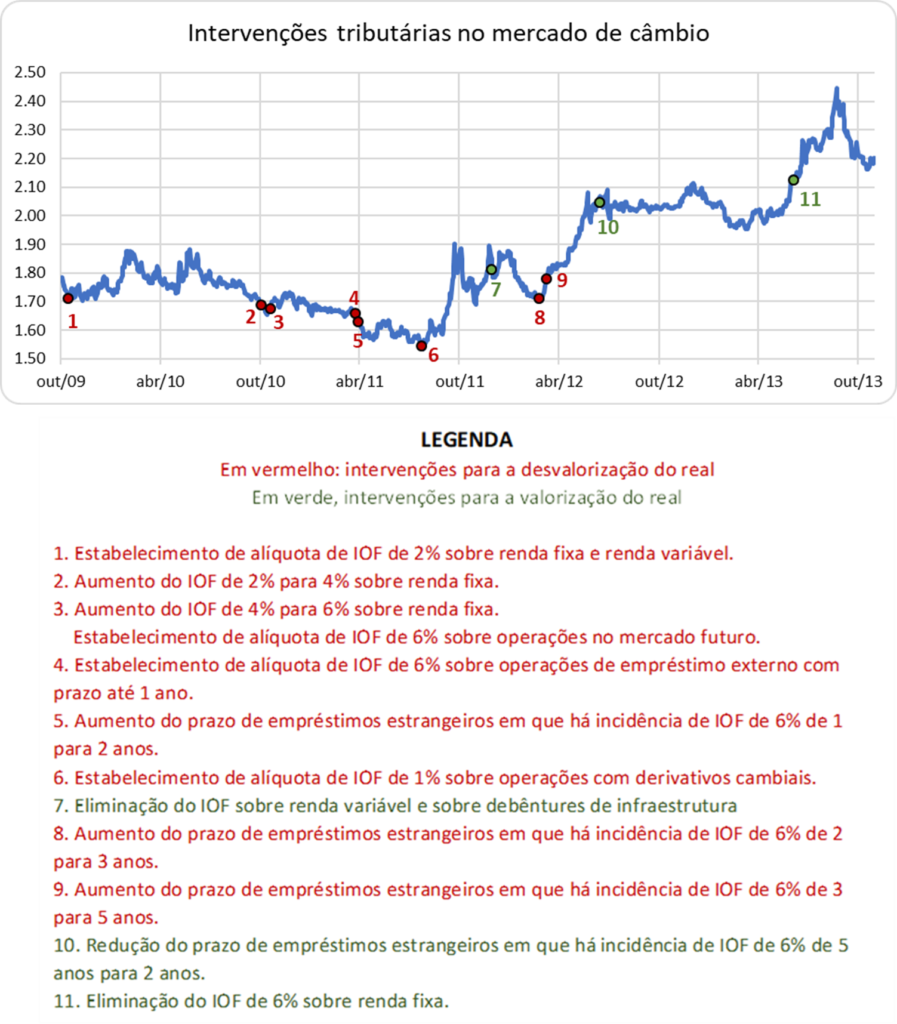
A reação do governo Lula foi a de tentar conter o fluxo de capital estrangeiro através de taxação e outras medidas que puniam o ingresso de recursos. A estreia dessa estratégia ocorreu em 20/10/2009, quando o governo estabeleceu uma alíquota de IOF de 2% sobre o investimento estrangeiro em renda fixa e bolsa.
Essa foi apenas a primeira de uma série de medidas que se sucederiam alucinadamente nos 4 anos seguintes, como podemos observar no gráfico a seguir (em vermelho temos as intervenções para fazer o dólar subir, enquanto em verde são as intervenções para fazer o dólar cair):
Estas intervenções são tão deletérias para o bom funcionamento do mercado cambial, que uma das principais exigências para a adesão à OCDE é justamente a eliminação de cobrança do IOF em operações neste mercado. O governo do PT, em linha com sua visão de mundo, usou e abusou desses instrumentos, com resultados pífios do ponto de vista da cotação da moeda que, como vimos, segue leis macroeconômicas próprias. É um pouco como a criança que pretende segurar as ondas do mar com suas mãozinhas.
Para terminar este episódio, vamos entender de onde vieram as reservas internacionais acumuladas durante o governo do PT, uma das grandes conquistas alardeadas pelo partido.
A construção das reservas internacionais
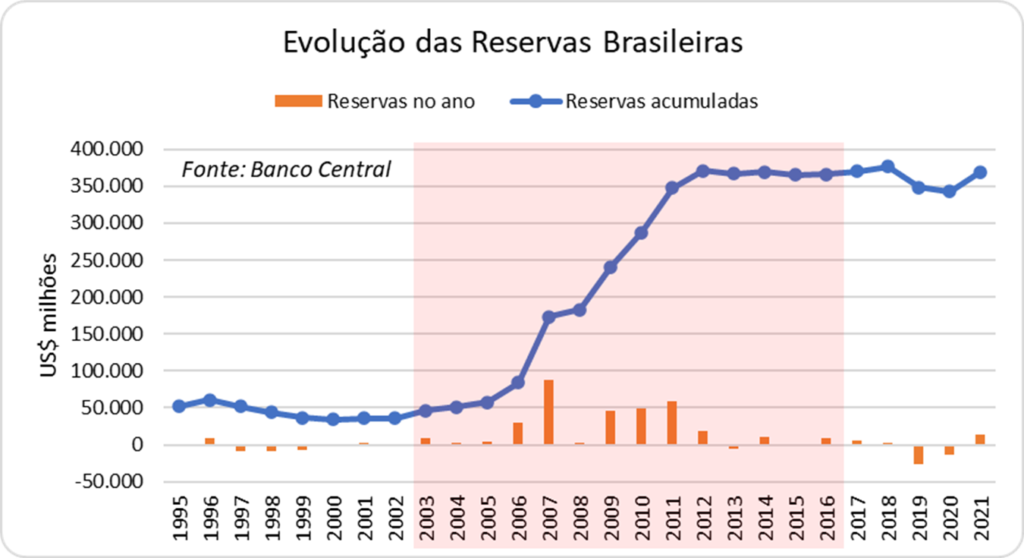
O acúmulo de reservas internacionais é um dos grandes legados do governo Lula. Este fato é cantado em verso e prosa toda vez que se acusa o governo do PT de ter sido um mal para a economia brasileira. De fato, trata-se de um seguro que nos dá o conforto de afastarmos a ameaça de uma crise de balanço de pagamentos, tão comum ao longo da história econômica brasileira. A falta de dólares sempre foi um fator de desestabilização. A manutenção de um sistema de câmbio quase fixo durante o primeiro mandato de FHC quase nos quebrou, exaurindo as poucas reservas que tínhamos. Tivemos que fazer um acordo com o FMI, acordo este que foi encerrado durante o primeiro governo Lula, fato que o ex-metalúrgico faz questão de lembrar com justificável orgulho.
No gráfico a seguir, podemos observar a evolução de nossas reservas (a parte hachurada cobre todo o período dos governos do PT):
Observe como as reservas começam a decolar em 2006 e principalmente em 2007, fazem uma pausa em 2008 e atingem o nível atual em 2012, já no governo Dilma. Portanto, o grosso das reservas atuais são construídas em 5 anos, entre 2007 e 2011, em grande parte na fase que chamo de Anos da Húbris.
Vamos entrar no detalhe de como essas reservas foram construídas. Para tanto, precisamos entender como os dólares são obtidos pelo governo brasileiro.
Como imprimimos reais e não dólares, é preciso que estrangeiros estejam dispostos a comprar os nossos reais com os seus dólares. Isso acontece, basicamente, através de dois canais: receitas correntes e investimentos financeiros.
As receitas correntes de um país (chamada de “conta corrente”) são formadas por três componentes: 1) a balança comercial (o comércio de mercadorias com outros países), 2) a balança de serviços (os serviços que consumimos e fornecemos para outros países) e 3) o pagamento de juros e dividendos.
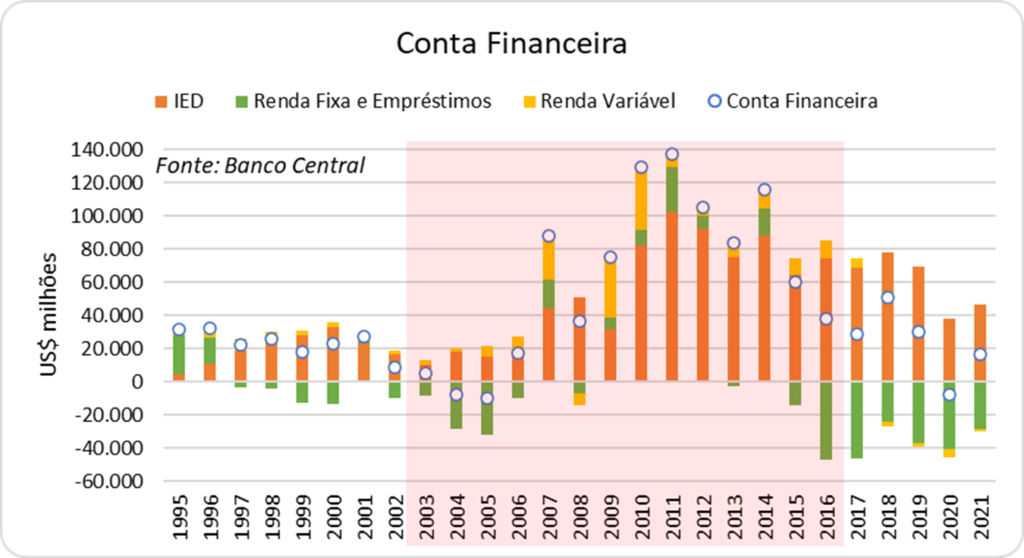
Já o investimento financeiro é constituído de dois componentes: 1) o Investimento Estrangeiro Direto (chamaremos de IED daqui em diante) e 2) os investimentos em títulos (ações e renda fixa). Em primeiro lugar, vamos ver de onde vieram as reservas observando o comportamento da conta corrente e dos investimentos financeiros no gráfico a seguir:
Observe como os anos de 2007 a 2014 são caracterizados por um grande fluxo de investimentos financeiros (barras laranjas). O fluxo foi tão grande que mais que compensou o déficit em conta corrente até 2012 (barras azuis), fazendo com que sobrasse recursos. Esses recursos (bolinhas brancas) são as reservas. Portanto, o que permitiu construir as reservas foi o fluxo financeiro para o país, principalmente a partir de 2009.
Antes de continuarmos, vamos explorar esta distinção entre conta corrente e investimento financeiro. É importante entender essa diferença, porque nos diz sobre a permanência desses recursos no Brasil. No caso da conta corrente, o dinheiro que entra é nosso. Como foi fruto do comércio, vendemos mercadorias e o dinheiro passa a ser nosso, não precisamos devolvê-lo no futuro. Já o fluxo financeiro não é nosso. Trata-se de um dinheiro “emprestado”. No caso do IED, trata-se de um empréstimo de longo prazo, que será cobrado na forma de juros e dividendos ao longo dos anos, quando não pela venda do empreendimento e repatriação do dinheiro. Veremos adiante que a conta dos juros e dividendos não é pequena. Já o investimento em títulos (ações e renda fixa) pode ser resgatado a qualquer momento. Por isso, é preciso ter muito cuidado ao dizer que podemos usar as reservas para isso ou para aquilo. Na verdade, as reservas são nossas somente se a conta corrente é positiva. Como a nossa conta corrente é negativa, usamos uma parte do fluxo financeiro para pagar esses gastos. Portanto, estamos na verdade em débito. Se, de uma hora para outra, todos os investimentos estrangeiros resolvessem sair do país, não teríamos dólares para pagar a todos, pois usamos uma parte do dinheiro que entrou para pagar o nosso déficit em conta corrente. Por isso, é bom tratar bem os investidores estrangeiros. Vejamos, no gráfico abaixo, o detalhamento desse fluxo financeiro:
Podemos observar que grande parte desses recursos foram Investimentos Estrangeiros Diretos (barras laranjas), ou seja, recursos, em tese, de mais longo prazo para investimentos no país. Digo em tese, porque uma parcela desses recursos entrou como empréstimos intercompanhias, o que poderia ser interpretado como um simples fluxo financeiro. Também tivemos um grande fluxo para a compra de ações (barras amarelas), principalmente em 2007, 2009 e 2010, ano da megacapitalização da Petrobrás.
Por outro lado, a conta corrente brasileira foi negativa em grande parte desse período. Vejamos no gráfico a seguir:
Observe como a conta corrente torna-se positiva somente durante um breve período (de 2003 a 2006), passando a ficar novamente negativa a partir de 2008. O aumento do saldo da balança comercial (barra laranja) é o grande responsável pelo equilíbrio da conta corrente até 2007. A partir de 2010, a conta corrente torna-se bem mais negativa, principalmente porque a balança de serviços (“pobre viajando de avião”) e o pagamento de juros e dividendos começam a cobrar o seu preço. Em outras palavras, o crescimento da renda da população, que começa a demandar serviços do exterior, e o pagamento dos investimentos estrangeiros feitos no passado fazem com que a conta corrente torne-se bastante negativa. No entanto, ainda teríamos um bom fluxo de investimentos estrangeiros para cobrir essa conta, e as reservas permaneceram intactas.
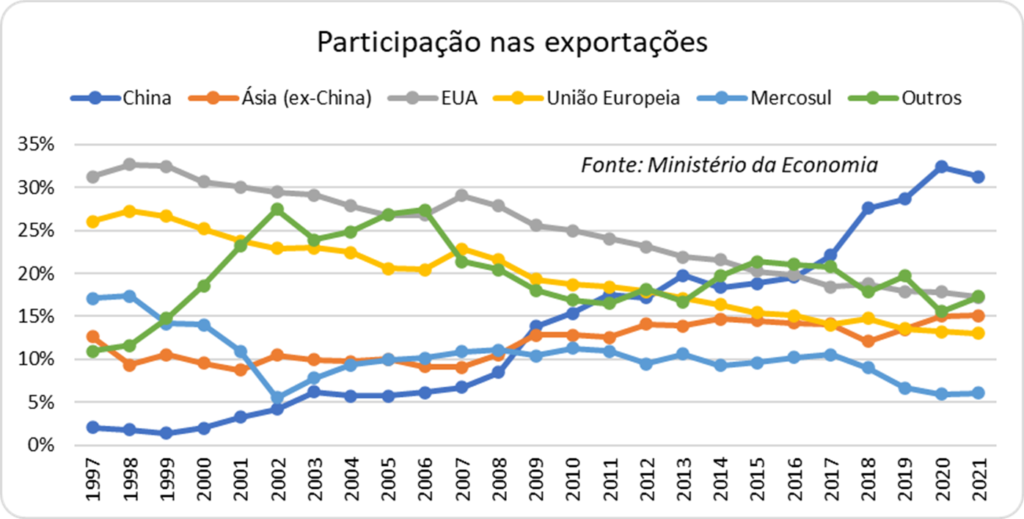
Há, neste ponto, portanto, um grande equívoco, ao relacionar a ascensão da China como potência global, puxando o consumo de commodities, e a constituição das reservas. Sim, há um aumento do saldo positivo da balança comercial neste período. Mas vimos que o grande responsável pela constituição das reservas foi o fluxo financeiro (mais especificamente, o Investimento Estrangeiro Direto). Além disso, como podemos ver no gráfico abaixo, a China vai ganhar importância na balança comercial muitos anos depois da constituição das reservas.
Note que a participação das exportações para a China, de fato, sobe de praticamente zero até o ano 2000, para 5% em 2003, ficando neste patamar até 2007. Ou seja, neste período em que as exportações se elevam, a única região que ganha importância relativa é o Mercosul, que havia perdido muito nos anos anteriores. Na realidade, de maneira geral, as participações das diversas regiões se mantêm mais ou menos constantes durante todo esse período. A China vai ganhar relevância somente a partir do ano de 2009. Mas, como vimos, o saldo da balança comercial está longe de ser brilhante neste período.
Pode-se argumentar que, enquanto é verdade que a China cresce de maneira relevante como parceiro comercial somente após 2009, não é menos verdade que as nossas exportações alcançaram um novo patamar após a ascensão do PT ao poder. Este novo patamar pode ser visto no gráfico abaixo, que divide a balança comercial entre exportações e importações:
De fato, as exportações crescem de algo como US$ 50 bilhões até 2002 para quase US$ 200 bilhões em 2008, atingindo US$ 250 bilhões a partir de 2011. Esse salto permitiu aumentar igualmente as importações, o que significa uma maior abertura da economia brasileira ao mundo, o que costuma ser benéfico para o aumento da renda e da produtividade. É o que chamamos de corrente de comércio, a soma das exportações e importações.
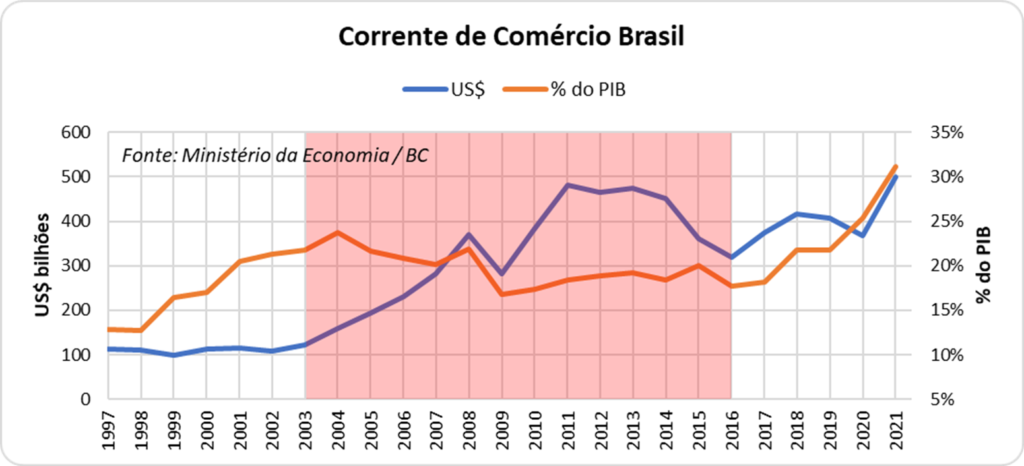
Mas vamos analisar em detalhe a corrente de comércio brasileira no gráfico a seguir:
Quando medimos a corrente de comércio em percentual do PIB, como é a norma para a comparação da abertura comercial entre países, podemos observar que a nossa corrente de comércio cresce de 13% para 21% do PIB ainda no segundo mandato de FHC, e fica oscilando entre este patamar e 24% do PIB até a Grande Crise Financeira, quando cai para baixo de 20% do PIB, oscilando entre 17% e 20% do PIB até o fim do governo PT. Não há realmente nada de excepcional aqui. O aumento da corrente de comércio em dólar reflete o aumento do PIB em dólar, tanto pela valorização do real como pelo próprio crescimento do país neste período.
Portanto, não devemos buscar na soja ou no minério de ferro a explicação do grande montante de reservas internacionais acumulados nesse período. A reservas foram constituídas porque o governo Lula se mostrou confiável durante os anos da Grande Ilusão, a ponto de atrair investimentos estrangeiros, então abundantes no mundo. Tratava-se de um governo de esquerda com políticas macroeconômicas razoáveis, fazendo uma combinação irresistível para este investidor. Realmente uma pena que tenha sido somente uma Grande Ilusão.
Leia todos os episódios da série A Economia Brasileira na Era PT:
Vem a público a discussão de uma PEC com o objetivo de instituir o Legislativo como casa revisora do Judiciário.
A justificativa é de que o Supremo tem extrapolado o seu quadrado, invadindo a área de competência do poder legislativo ao, digamos, “expandir” os limites da Constituição, interpretando dispositivos constitucionais de modo a aprovar atos que não estão previstos na Carta Maior. O caso da criminalização da homofobia foi o exemplo citado na matéria.
Luis Roberto Barroso é o mais vocal ministro a defender esse papel expandido do Supremo. Em artigo na Folha de São Paulo de fevereiro de 2018, Barroso defende que a mais alta corte do país deve acolher “inequívocas reivindicações da sociedade, não acolhidas [pelo legislativo] em razão de um déficit de representatividade”. Nesse sentido, seria papel do Supremo “empurrar a história”, em momentos em que “a razão humanista deve impor-se sobre o senso comum majoritário”. Pensar o contrário seria submeter-se à “tirania da maioria” e ao “paternalismo moralista”.
Bem, não vou gastar pixels escrevendo como é perigosa para o Estado de Direito uma “tirania da minoria” de 11 iluminados que se auto-concedem o direito de exercer um “paternalismo moralista” sobre a nação. Parece óbvio. Meu ponto é outro: por que agora?
Esses embates entre Supremo e Legislativo no campo dos costumes têm ocorrido de tempos em tempos, mas já faz algum tempo que o último ocorreu. Portanto, não se trata de uma reação imediata a um evento recente. O que nos leva novamente à questão: por que agora?
O único embate à flor da pele neste momento está ocorrendo entre o presidente e o STF. O Legislativo está envolvido porque um dos seus, o deputado Daniel Silveira, teve a sua cassação determinada pelo Supremo, uma clara invasão de competência. Não está na reportagem, mas esta seria, talvez, uma gota d’água que justificaria o timing da apresentação dessa PEC.
É óbvio que essa PEC não tem como prosperar. Seria instituir a anarquia como forma de governo, dado que o Supremo certamente consideraria a nova norma inconstitucional, o que provocaria um impasse institucional insolúvel, restando a dúvida de quem tem a última palavra a respeito das leis do país.
Independentemente da sua aprovação ou não, essa PEC é apenas uma reação ao ativismo judicial do Supremo, que se arvora como a “consciência moral da nação”. Trata-se de um aviso, e agora caberia aos 11 ministros uma reflexão a respeito de seu papel no Estado Democrático de Direito.
Poucos sabem, mas tive uma meteórica carreira como planejador financeiro pessoal. Dentre minhas poucas vítimas, quer dizer, clientes, estava uma advogada que trabalhava em uma multinacional. Mesmo com um bom salário fixo, a moça era uma endividada crônica: cheque especial, cartões de crédito em atraso, empréstimos não pagos etc. Começamos, então, a destrinchar suas despesas. Não vou aqui entrar nos detalhes, mas cada enxadada era uma minhoca. O zênite da situação era uma conta que recebia, na época (o ano era 2017), R$ 400 por mês. Perguntei o que era aquilo, e a moça, candidamente, respondeu-me que era uma poupança que estava fazendo para ir à Copa do Mundo na Rússia no ano seguinte. Não fosse minha fleuma britânica, teria dado uns tabefes ali mesmo.
Quando leio matérias sobre inadimplência, não consigo deixar de pensar nessa moça. As duas histórias contadas na reportagem são a sua cara.
Obviamente, há casos particulares em que um acidente ou o desemprego fazem com que as finanças pessoais se desequilibrem. Mas, mesmo nesses casos, o que normalmente encontramos é a falta de uma poupança precaucional ou a incapacidade de adequar o orçamento às novas circunstâncias.
Permitam-me um merchã: em meu livro Finanças do Lar, descrevo a Teoria do Gás, segundo a qual, o nosso orçamento é uma especie de recipiente, e os nossos gastos sempre ocuparão todo esse recipiente, qualquer que seja seu tamanho, até forçar as suas paredes. Com base nessa teoria, é possível entender o que está acontecendo nesse momento.
Se observarmos os gráficos da reportagem, podemos notar que a inadimplência vinha crescendo há já alguns anos, sequência que foi interrompida em abril de 2020, não por coincidência, início do pagamento do auxílio emergencial.
No entanto, a inadimplência voltou a subir antes mesmo do fim do pagamento do auxílio. O que aconteceu? Teoria do Gás: as pessoas incorporaram aquele dinheiro extra no orçamento, e tiveram dificuldade de voltar atrás quando o auxílio deixou de ser pago.
Em um artigo de 5 de junho último, Luciano Huck descreve uma casa simples da periferia, mas com uma cozinha toda reformada e com eletrodomésticos novinhos, tudo comprado com o auxílio emergencial. Agora, a família enfrenta dificuldades para comprar gás e comida. Exemplo de como as pessoas levantam seu padrão de consumo sem pensar em como vão sustentá-lo ao longo do tempo. Além disso, a inflação corrói a renda sem percebermos e, quando vamos ver, estamos sem dinheiro.
Desisti da carreira de planejador financeiro pessoal quando descobri que meus muitos conhecimentos de finanças são inúteis nesse campo. Um psicólogo seria muito mais útil. Não se trata de matemática, mas de entender como funciona a mente humana. Não é minha praia.
E não, não consegui convencer minha cliente a desistir de seu sonho da Copa do Mundo. Ao invés disso, ela cortou o planejador financeiro. E não me pagou, acrescentando mais esse calote às suas dívidas.
A máquina pública range e geme debaixo de uma expectativa de desempenho cada vez mais distante da realidade orçamentária. Todos os dias temos um rodízio de notícias sobre as insuficiências nas mais diversas áreas da administração pública. Hoje, o tema é “falta de professores nas universidades federais”.
O governo Bolsonaro é o vilão da vez, por ter cortado verbas de custeio das federais, mas a questão da contratação de professores remonta a 2017, governo Temer, que era, então, o vampirão da vez.
A verdade é que ainda estamos pagando pelo expansionismo irresponsável do serviço público patrocinado pelos governos do PT. No caso em pauta, a inauguração de universidades federais como se não houvesse amanhã. Só que o amanhã chegou, e não tem dinheiro para a contratação de mais professores. O Brasil é o país das grandes obras inauguradas com pompa e circunstância, e abandonadas anos depois por falta de previsão de recursos para acabá-las. Este vício, aliás, não é exclusividade do PT, mas o partido, quando foi governo, atingiu o estado da arte na prática.
Muitos se enganam ao pensar que basta “combater a corrupção” ou “gastar melhor o dinheiro” para resolver o problema. Sem dúvida, a corrupção representa um vazamento de recursos públicos que poderiam estar sendo gastos na melhoria da vida da população. Mas a ordem de grandeza do roubo puro e simples não dá nem para o início na questão de resolver as lacunas do serviço público. A alocação de recursos de maneira mais racional é, de longe, a coisa mais importante a ser feita.
No entanto, quando falamos em “gastar melhor o dinheiro”, o “melhor” é sempre no nosso quadrado. Luta-se com denodo e afinco pela remuneração do serviço público, pelas isenções e alíquotas de impostos, pelos subsídios, pelas regras de aposentadoria, e por uma longa lista de etceteras, em que as palavras “direito” e “privilégio” trocam de lugar a depender de quem está falando. O fato é que “ninguém sai de cima, nesse chove-não-molha”, como diria Rita Lee.
O resultado é uma máquina pública rangendo e gemendo sob as expectativas dos brasileiros, que querem serviços suecos pagando carga tributária de país africano e sem ter o pacto social que permite aos nórdicos aplicar o dinheiro público no melhor interesse da sociedade como um todo, e não de corporações bem estruturadas.
O próximo presidente será eleito com a promessa de “resolver essas problemas”. Não resolverá nada, a menos que lidere um pacto anti-corporações. Como não vai acontecer, podemos nos dar por satisfeitos se, pelo menos, não agravar o problema para o futuro.
Um governo ortodoxo é caracterizado, basicamente, por manter os fundamentos que permitem a estabilidade da moeda ao longo do tempo. Estes fundamentos são a disciplina fiscal e o controle da inflação. Ou, em economês, a política fiscal e a política monetária. Neste episódio, exploraremos a política fiscal e, no próximo, a política monetária dos governos do PT.
Sem balançar o barco
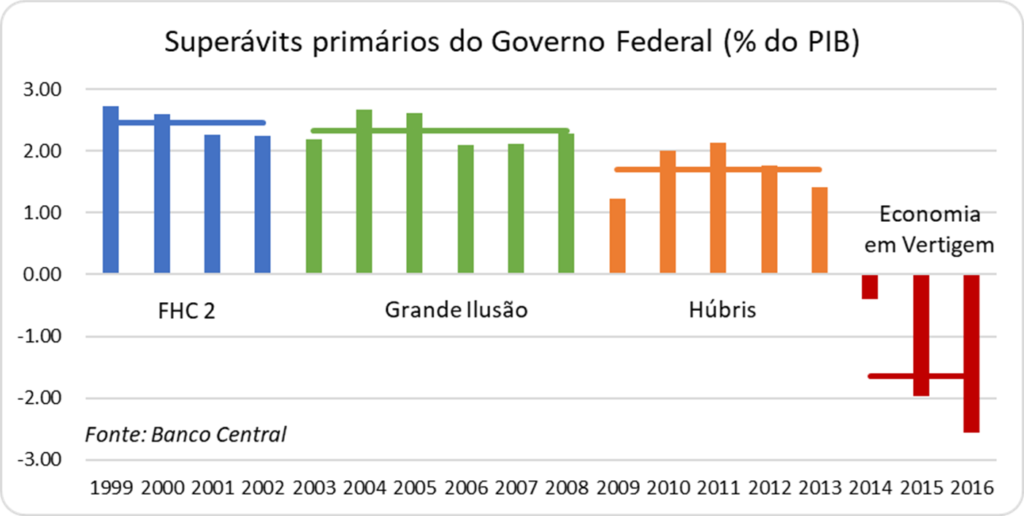
A responsabilidade fiscal do primeiro mandato de Lula é comumente citada como prova de que o ex-presidente é confiável do ponto de vista de equilíbrio macroeconômico. De fato, tendo herdado uma média de superávit primário do governo FHC de 2,5% ao ano, o governo Lula produziu uma média de superávit primário muito próxima, de 2,3% ao ano, até 2008, conforme podemos ver no gráfico a seguir.
No entanto, a Grande Crise Financeira internacional, em 2008, fez com que o governo do PT tivesse o álibi perfeito para abrir os cofres e diminuir o superávit primário para uma média de 1,7% ao ano nos anos seguintes, até 2013. Este álibi consistiu na necessidade de investimentos públicos para manter a economia brasileira em crescimento, mesmo com uma desaceleração brutal da economia global. Ficou famosa a frase de Lula, de que a crise global seria apenas uma “marolinha” nas praias brasileiras. A crise financeira internacional se transformou em uma leve recessão em 2009, muito menor do que no mundo desenvolvido.
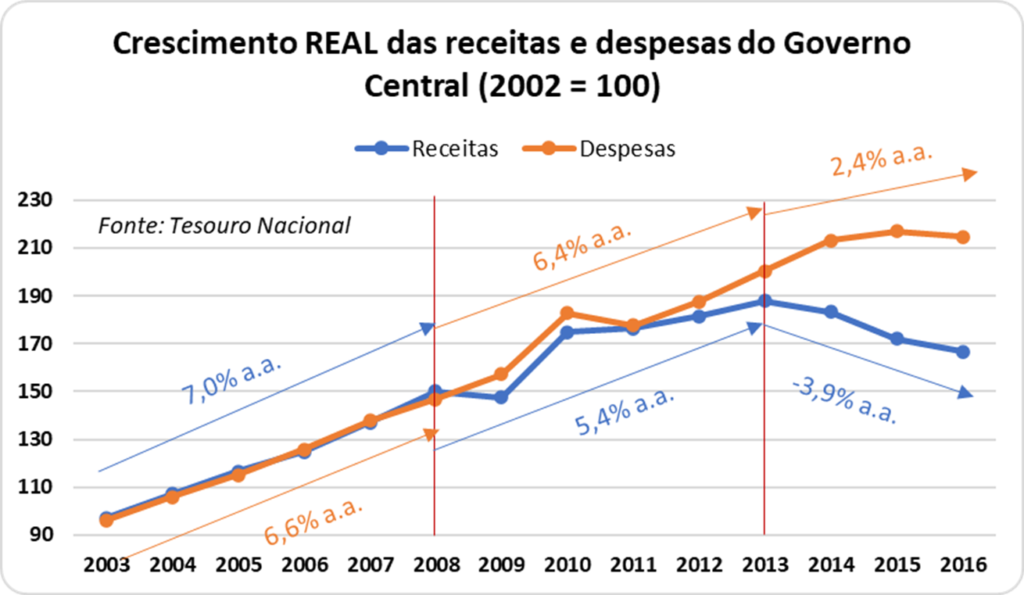
Para entender o que aconteceu neste período, ser-nos-á útil acompanhar o crescimento das despesas e das receitas no gráfico a seguir:
Este gráfico mostra o crescimento real de despesas e receitas do governo federal, ou seja, o crescimento acima da inflação. Nos “Anos da Grande Ilusão” (2003 – 2008), as despesas cresceram 6,6% ao ano em termos reais, mas este crescimento foi suportado pelo crescimento de 7,0% ao ano das receitas neste período. Já nos “Anos da Húbris”, as despesas cresceram mais ou menos no mesmo ritmo do período anterior. O problema foi que as receitas cresceram muito menos, cerca de 5,4% ao ano, explicando, então, a diminuição do superávit primário neste período e preparando a cena para o desastre do período seguinte. Na parte final, os “Anos da Economia em Vertigem”, as despesas até que foram contidas, crescendo apenas 2,4% ao ano, mas as receitas despencaram, reduzindo-se em quase 4% ao ano. Foi este gap que produziu os déficits primários deste período.
Os petistas costumam dizer que o problema do desequilíbrio fiscal não foi causado por um descontrole das despesas, mas por uma queda abrupta das receitas. Não deixam de ter razão, uma vez que as despesas foram desaceleradas de maneira bastante forte no período final, mas, mesmo assim, não foram capazes de evitar o aumento do déficit, devido à desaceleração ainda maior das receitas.
O problema é que esta narrativa, como dizia Roberto Campos, é como biquini: mostra tudo, mas esconde o essencial. Para entender o essencial, precisamos nos colocar onde tudo começou.
Os atores assumem seus lugares no palco
Os grandes acontecimentos da história normalmente começam de maneira discreta, sem que se note. No caso da grande recessão brasileira, podemos datar o início da sua pré-história em 21 de junho de 2005, por ocasião da nomeação de Dilma Rousseff como ministra da Casa Civil, substituindo José Dirceu, alvejado pelo Mensalão.
Com isso, Lula decide-se por colocar na Casa Civil uma pessoa com perfil técnico, diferente do seu antecessor, que atuava na articulação política. E é este perfil que definirá os próximos passos da política econômica do governo Lula.
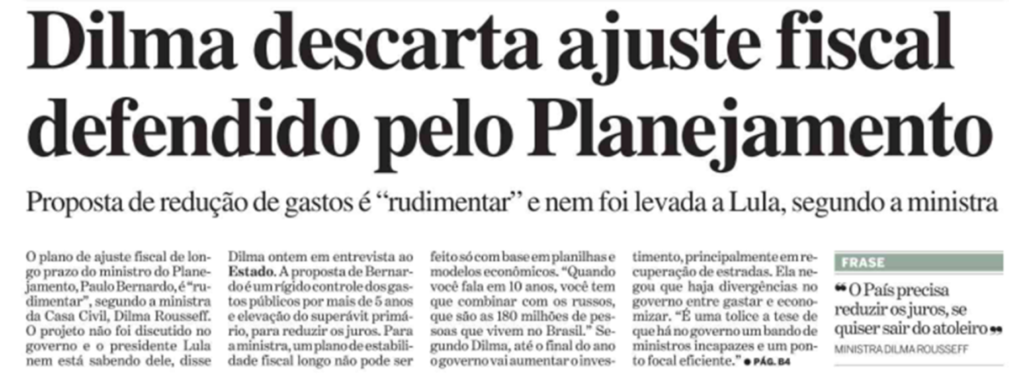
Em 09 de novembro de 2005, pouco mais de 4 meses depois de ser nomeada, Dilma mostra a que veio, desautorizando estudos do ministério do Planejamento, ainda sob o comando de Paulo Bernardo, que previa um aumento estrutural do superávit primário de modo a reduzir a dívida pública ao longo dos próximos anos e, assim, levar a uma queda estrutural das taxas de juros nos 10 anos seguintes.
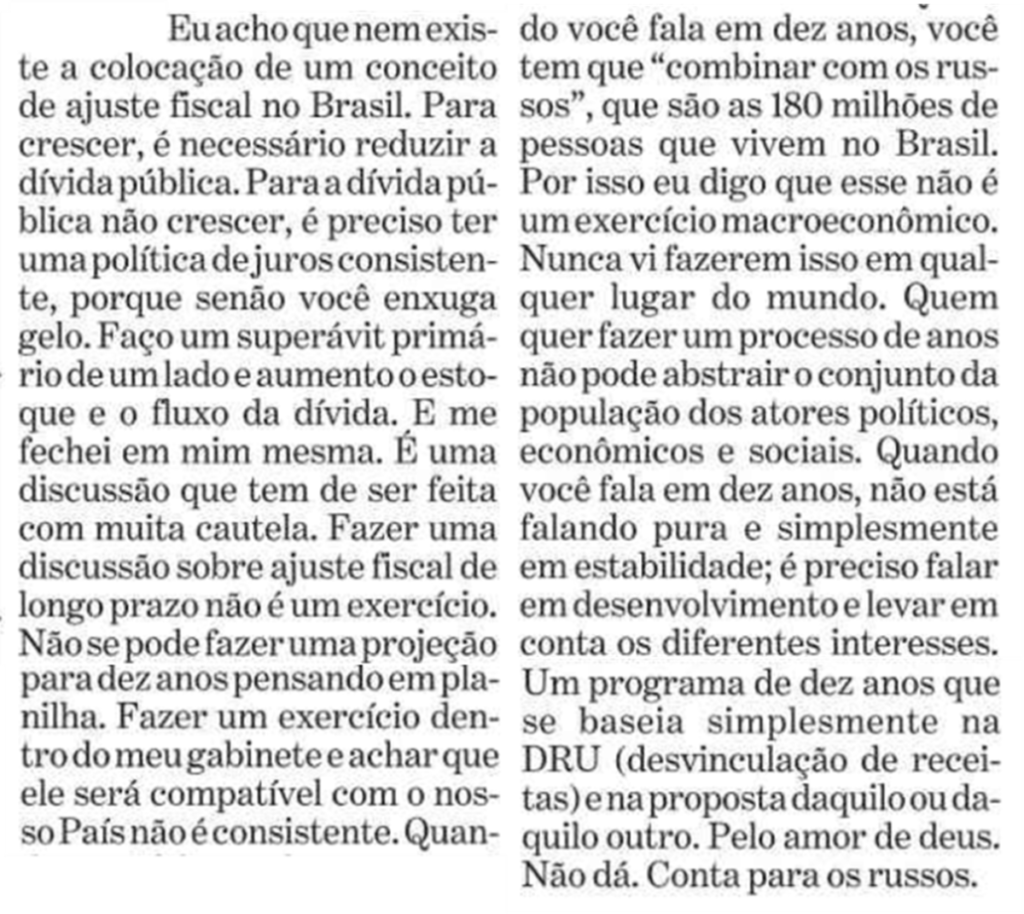
Vale a leitura atenta do trecho da entrevista concedida pela ministra ao Estadão, na qual Dilma, em sua linguagem peculiar, define a sua visão de mundo a respeito do tratamento das contas públicas:
A ministra começa por reconhecer que, para crescer, é necessário diminuir a dívida pública. Mas, então, por alguma manobra mental difícil de alcançar, troca a ordem dos fatores: segundo a ministra, a dívida pública só não vai crescer se os juros forem baixos. Isso é um truísmo matemático, mas de pouca serventia para resolver o problema dos juros altos. Ocorre que os juros só caem se a dívida pública for reduzida. Dilma fala como se as taxas de juros estivessem sob domínio do governo, e não fossem um preço determinado pelo mercado. “Uma política de juros consistente”, nas palavras da ministra, significa algum controle mágico em que o governo reduz os juros na marra. Veremos essa política em todo o seu esplendor quando a ministra se tornar presidente da República.
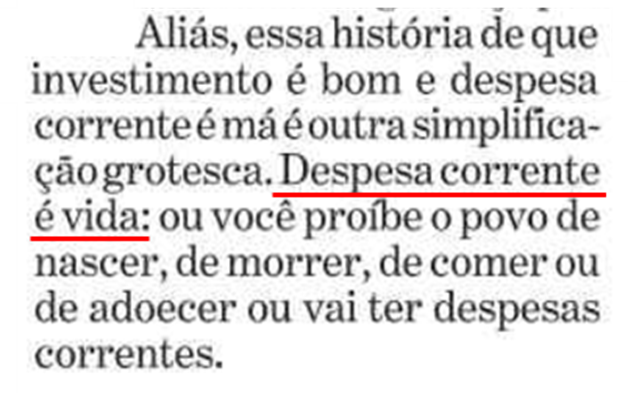
A seguir, Dilma coloca corretamente a dificuldade política de um ajuste fiscal. Afinal, sempre há gastos a serem feitos. Mas o plano do ministério do Planejamento é justamente aproveitar o momento favorável para as contas públicas (o superávit, naquele ano, estava caminhando para 6% do PIB) para aumentar a meta sem abrir mão dos gastos correntes. Afinal, é justamente este o mantra de quem defende um orçamento “contracíclico”: gastar mais (em relação ao PIB) quando a economia está crescendo pouco, e gastar menos quando a economia está acelerando. O plano era gastar menos, aproveitando o bom momento da economia brasileira, fruto dos ajustes realizados nos anos anteriores e da aceleração do crescimento chinês, que puxava todos os produtores de commodities. Mas Dilma não pensa assim. É nesta entrevista que a ministra solta a frase que irá eternizá-la: despesa é vida.
A arrogância de quem sabe tudo transparece em cada frase da ministra, mesmo quando solta platitudes do tipo “sempre teremos despesas correntes”. Esta arrogância irá lhe custar a governabilidade alguns anos depois. Mas, continuemos a nossa história.
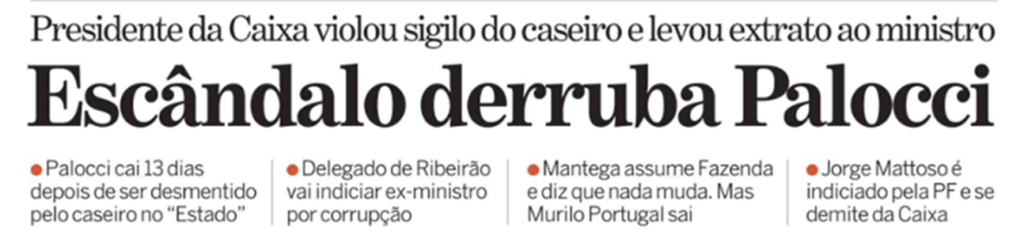
Em 27 de março de 2006, o então presidente do BNDES, Guido Mantega, sucede no ministério da Fazenda a Antônio Palocci, alvejado pelo escândalo do caseiro.
Lula poderia ter substituído Palocci por outro ministro de linha ortodoxa, mas escolhe alguém que juntar-se-á a Dilma para implementar a política econômica que levaria o país ao céu antes de lançá-lo no inferno.
Com a mudança dos ventos, o time de profissionais ortodoxos que fez parte do primeiro time de Palocci começa a abandonar o barco. O primeiro foi Marcos Lisboa, já em abril de 2005, seguido por Joaquim Levy em março de 2006 (no mesmo dia da saída de Palocci). Para o lugar de Levy, na estratégica secretaria do Tesouro, Mantega inicialmente nomeou o também ortodoxo Carlos Kawall, profissional com experiência no mercado financeiro. Mas esta nomeação não durou muito. Em dezembro de 2006 Kawall também abandona o barco, sendo substituído por um secretário interino até a nomeação, em junho de 2007, de Arno Augustin, o mago da “contabilidade criativa”, que acompanharia Dilma e Mantega até o fim do 1º mandato da presidente, em dezembro de 2014. Augustin foi o mais longevo secretário do Tesouro desde a criação do cargo, em 1986, o que diz muito sobre o Brasil desses tempos.
Portanto, a questão da queda brutal das receitas a partir de 2014 é apenas uma parte da história, e que exploraremos com mais detalhe no Episódio 4, sobre o crescimento econômico. As despesas cresceram de maneira relevante durante os governos do PT por uma questão ideológica. “Despesa é vida”, e não se pode cortar a “vida” sem conversar com os 180 milhões de russos, quer dizer, brasileiros. Tivesse Palocci tido sucesso em seu plano de ajuste fiscal, as contas brasileiras estariam em estado muito melhor para enfrentar os momentos mais difíceis que viriam depois.
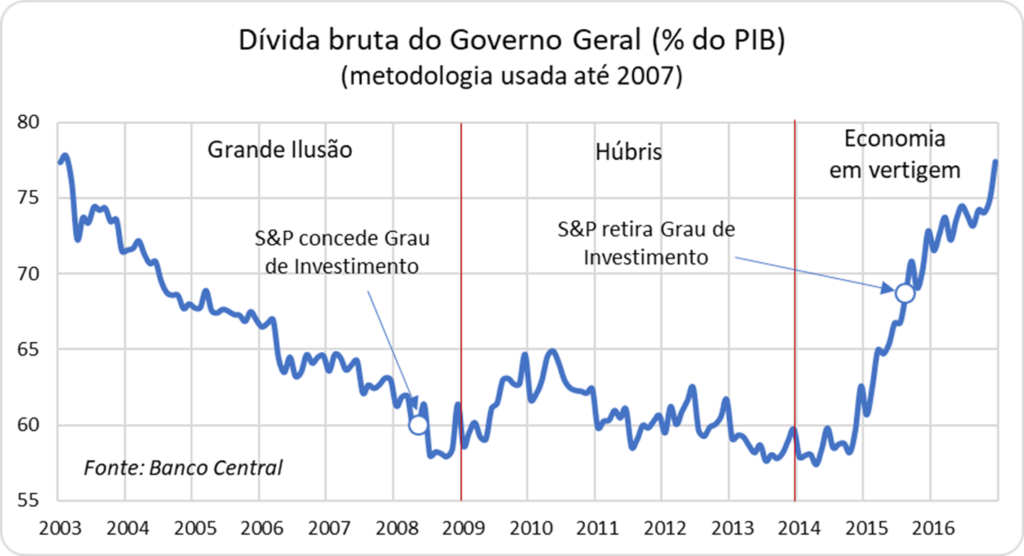
O efeito de superávits primários insuficientes foi a queda insuficiente da dívida pública. Talvez não exista gráfico mais ilustrativo das três fases dos governos do PT do que o da dívida pública:
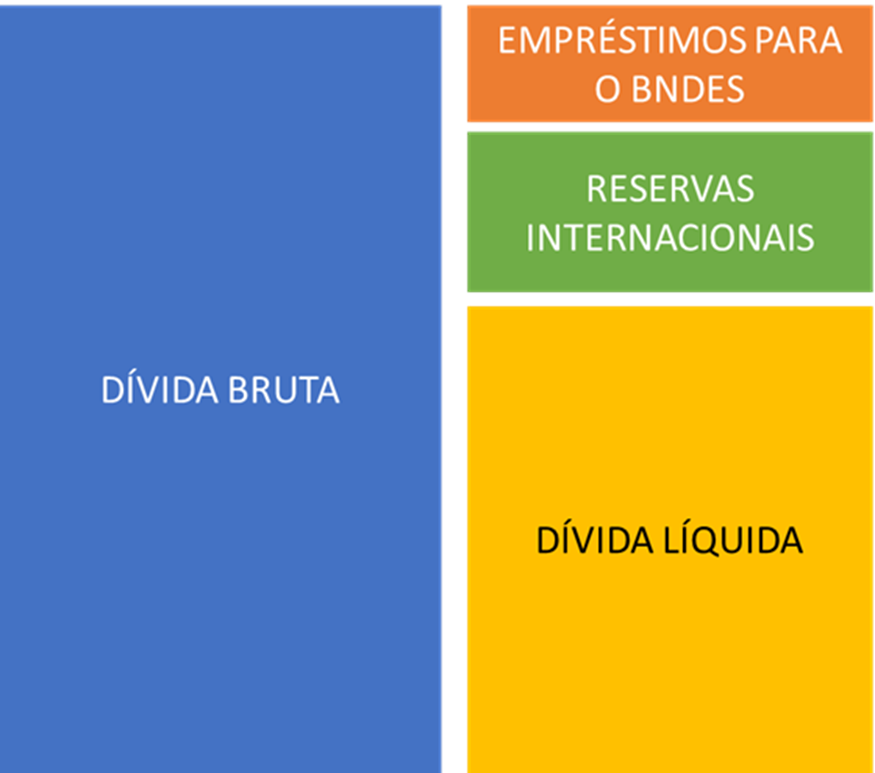
Este gráfico mostra a evolução da dívida bruta do governo geral ao longo dos governos do PT. A dívida bruta é o total devido pelo governo, representado pela soma de todos os títulos públicos detidos pelos investidores. Se, em algum momento, os compradores dos títulos públicos resolvessem resgatá-los e pedir o dinheiro de volta, este seria o montante devido. A dívida líquida, por outro lado, subtrai da dívida bruta os ativos do governo, principalmente as reservas internacionais e os empréstimos para os bancos públicos, principalmente o BNDES. Portanto, as reservas internacionais e o dinheiro emprestado para o BNDES fazem aumentar a dívida bruta (é preciso emitir títulos para ter este dinheiro), mas não a dívida líquida.
No esquema a seguir, ilustramos a relação entre dívida líquida e dívida bruta:
Sendo assim, para emprestar dinheiro para o BNDES, o governo precisa emitir dívida. Mas é a dívida bruta que aumenta, a dívida líquida permanece igual, porque, de um lado, o governo é devedor dos detentores de títulos públicos, mas do outro lado, é credor do BNDES. Ocorre que nem todos os ativos do BNDES vão ser recebidos, haja vista empréstimos duvidosos, como para o metrô de Caracas ou para construir estádios para a Copa do Mundo. Se estes empréstimos não são recebidos, no final é o governo que sofre o prejuízo, porque o BNDES não tem condições de devolver o dinheiro emprestado para o governo. É neste ponto que a dívida líquida se transforma em dívida bruta.
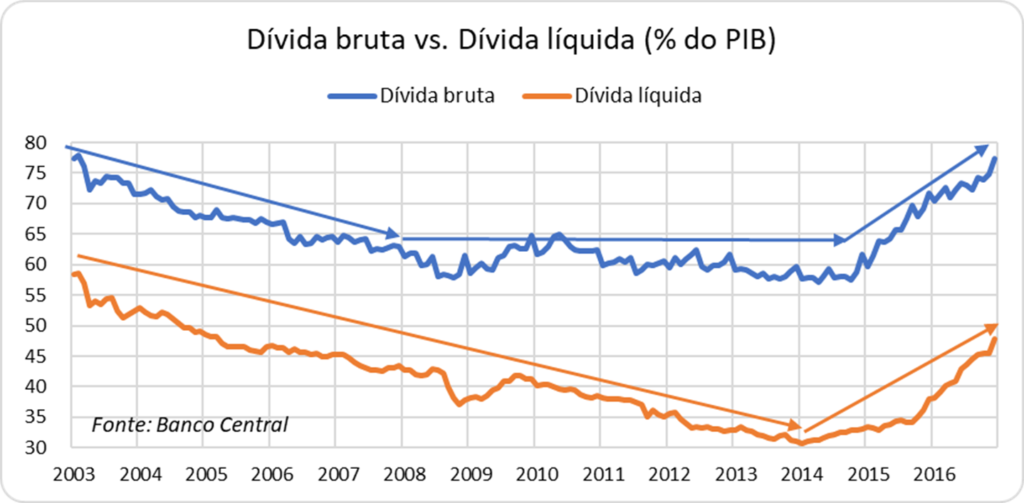
No gráfico a seguir, podemos comparar o comportamento das dívidas bruta e líquida do governo neste período.
Como vimos anteriormente, a dívida bruta praticamente para de cair a partir de 2009, mas a dívida líquida continua recuando até 2014, quando também começa a aumentar em função dos déficits fiscais. Esta diferença de comportamento ocorre basicamente por causa do aumento do orçamento do BNDES, que afeta a dívida bruta mas não a líquida. Ou seja, o esforço fiscal, a partir de 2009, foi usado para aumentar o orçamento do BNDES. Veremos isso com mais detalhe no Episódio 4, sobre crescimento econômico.
Durante muitos anos, os analistas financeiros prestaram mais atenção para a dívida líquida, esquecendo-se que, no final do dia, é a dívida bruta que precisa ser paga, e o dinheiro do BNDES pode não estar disponível quando se fizer necessário. Veremos este conceito voltar à frente, no Episódio 5, quando falarmos da capitalização da Petrobrás.
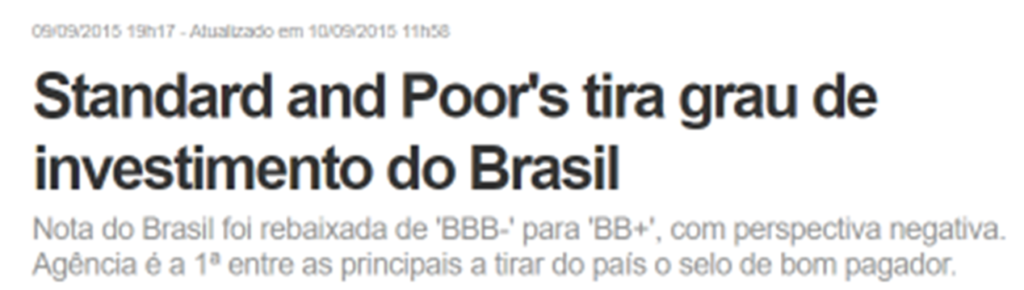
Observe, no gráfico anterior, os momentos em que a S&P, uma das principais agências de avaliação de risco, concede e retira o chamado Grau de Investimento. O Brasil fez parte dessa elite de países mais confiáveis durante pouco mais de sete anos. Lula estufava o peito, apontando o reconhecimento das agências internacionais como uma espécie de medalha a confirmar a qualidade da gestão econômica do PT. De fato, chegamos no Grau de Investimento ao final dos anos da Grande Ilusão, mas os Anos da Húbris semearam a sua perda durante os Anos da Economia em Vertigem.
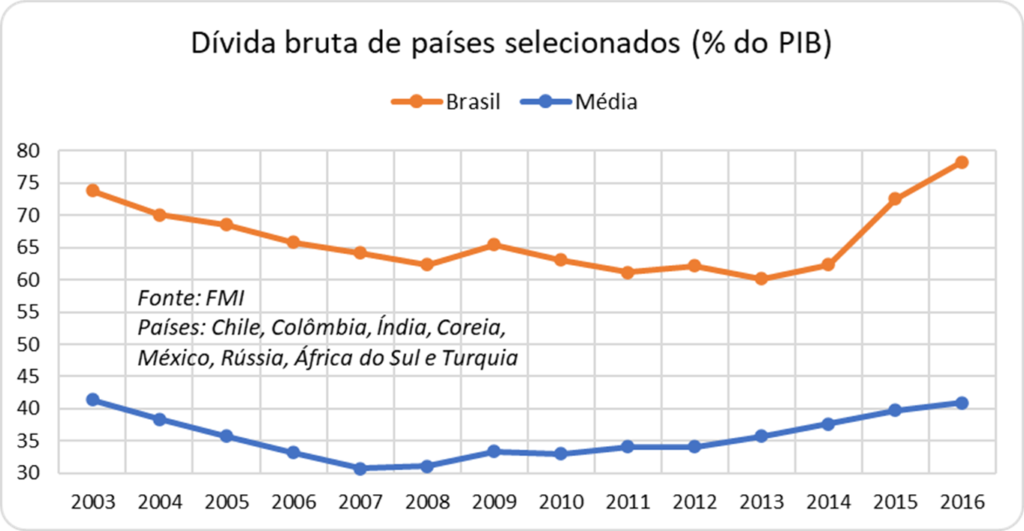
A preocupação de Palocci com o tamanho da dívida era legítima. Se compararmos a dívida pública brasileira com a média da dívida de outros países emergentes, veremos que a nossa é muito superior:
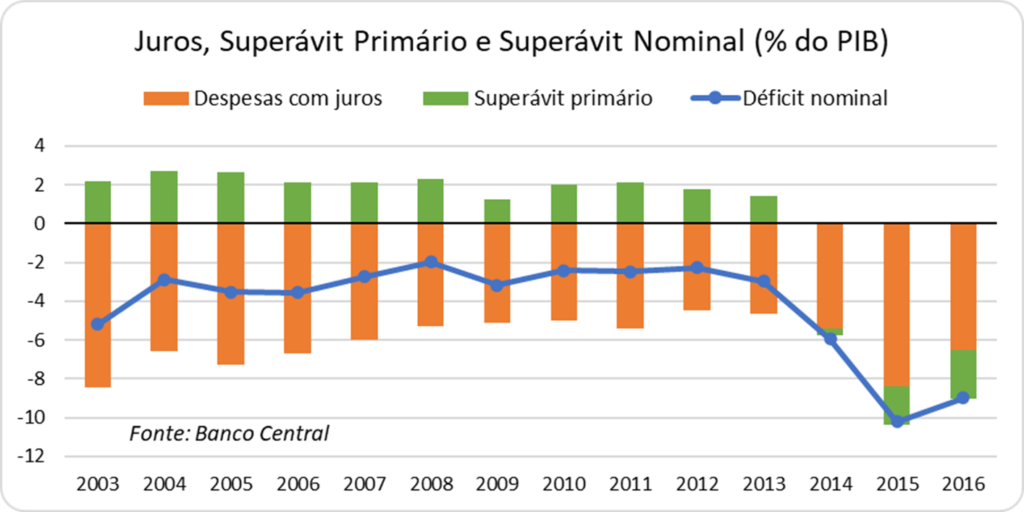
Uma dívida pública muito grande deixa menos margem de manobra para absorver choques externos e para fazer política monetária, pois uma taxa de juros que incide sobre uma dívida mais alta gera maior pagamento de juros. Isso é o que nos leva a um déficit nominal (déficit primário mais o pagamento de juros) maior, conforme podemos ver no gráfico a seguir:
Observe como as barras laranjas vão diminuindo ao longo dos anos a partir de 2003 para aumentarem abruptamente em 2015, quando a dívida explode em conjunto com o aumento das taxas de juros. Voltamos ao mesmo ponto de 2003 (pouco mais de 8% do PIB em pagamento de juros), mas sem ter o mesmo superávit primário que compensava este pagamento. O resultado foi um déficit nominal brutal em 2015, de mais de 10% do PIB, o que piora ainda mais a situação das contas públicas, pois esse déficit precisa ser rolado, aumentando a dívida.
Um novo capitão para salvar o barco
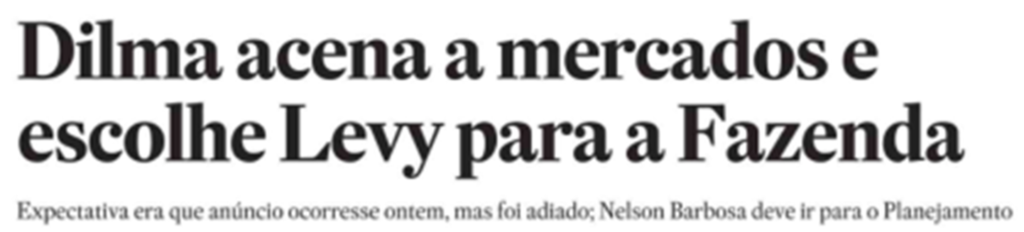
A deterioração das contas públicas a partir de 2013 e, com mais velocidade, a partir de 2014, faz com que Dilma dê um cavalo de pau em sua política fiscal, anunciando, 20 dias depois de reeleita, Joaquim Levy, ex-secretário do Tesouro no primeiro governo Lula, para o ministério da Fazenda.
Mas note que, como sempre, a virada ortodoxa se faz acompanhar de um molho heterodoxo. Nelson Barbosa é um economista ligado ao PT, com ideias ortodoxas até a página 2. Estará ali, como Guido Mantega esteve quando Palocci era ministro da Fazenda, na reserva para quando a sua presença se fizer necessária ou oportuna. No caso de Guido Mantega, a sua promoção para o ministério da Fazenda em 2006 se deu após Lula se sentir suficientemente confiante em adotar a agenda econômica do PT, capitaneada por Mantega e Dilma Rousseff.
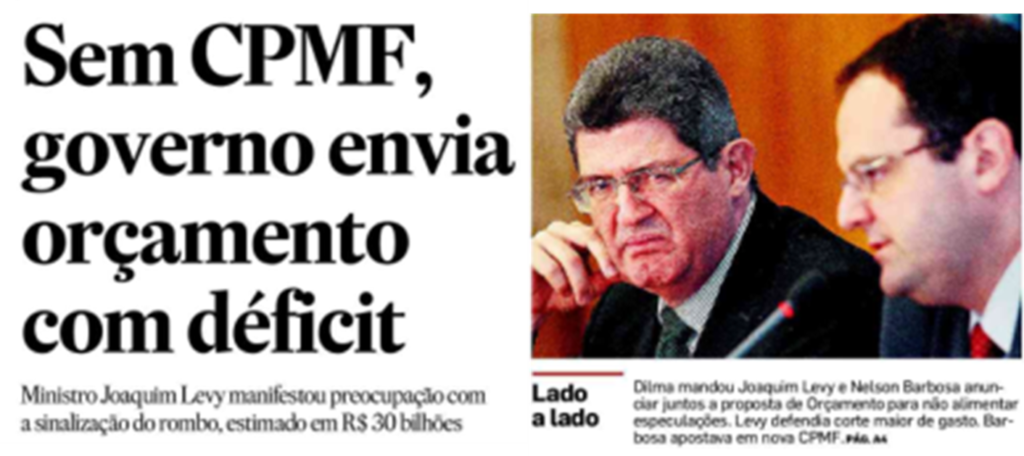
No caso de Barbosa, a sua entrada em cena no lugar de Joaquim Levy se dará para apagar as luzes do governo Dilma, já em dezembro de 2015. Mas esta foi uma troca apenas protocolar: na prática, Levy já havia deixado de ser ministro da Fazenda desde agosto, quando foi vencido na proposta de orçamento para 2016 prevendo déficit primário, o que não acontecia desde o longínquo ano de 1998. Não sem antes o governo tentar a volta da CPMF sem sucesso.
O final do governo Dilma foi melancólico sob vários pontos de vista, mas talvez o aspecto fiscal seja o mais saliente, pois foi aqui que tivemos o motivo técnico para o impeachment: as chamadas “pedaladas fiscais”.
Da contabilidade criativa às pedaladas fiscais
É difícil identificar a origem do termo “pedaladas fiscais”. Trata-se de um tema árido, que envolve os meandros da contabilidade pública, e é de difícil tradução para o público leigo. Não à toa, muitos dos que criticaram o processo de impeachment utilizaram justamente esta dificuldade de entendimento para alegar que Dilma foi derrubada por conta de “filigranas técnicas”. Que são técnicas, não tem dúvida. Mas não foram, de maneira alguma, apenas “filigranas”. As pedaladas envolveram bilhões de reais ao longo de anos, afetando o entendimento do real estado das contas públicas.
As pedaladas fiscais foram o ápice do que se convencionou chamar de “contabilidade criativa”. Arno Augustin, secretário do Tesouro desde junho de 2007, foi o autor intelectual de várias manobras contábeis que permitiram “turbinar” as contas públicas sem que fosse preciso economizar dinheiro de verdade. Dois exemplos vão ilustrar a prática. Assim como estes, há vários outros casos.
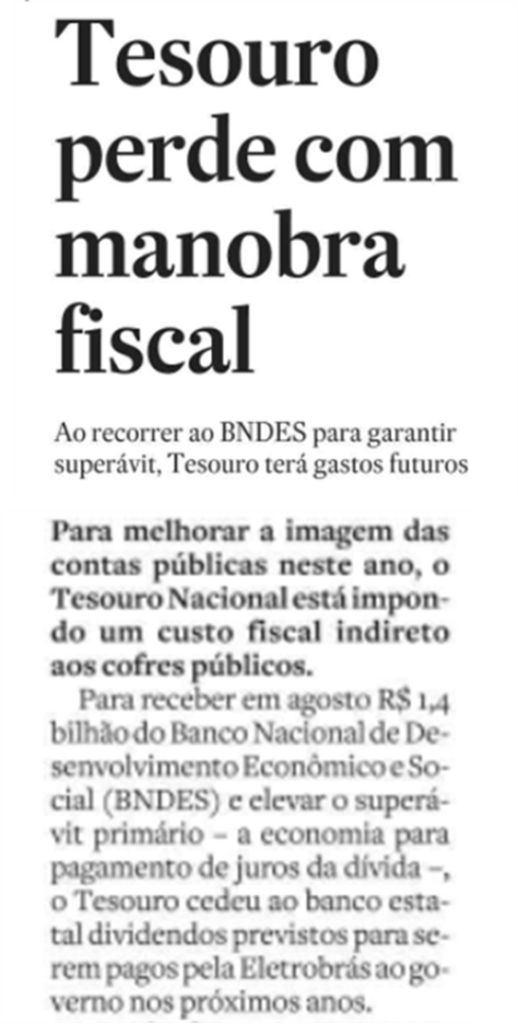
Em agosto de 2010, o Tesouro “vendeu” ao BNDES o direito de receber os dividendos da Eletrobrás nos anos seguintes.
O dinheiro recebido à vista (R$ 1,4 bilhão) engordou o superávit primário. A questão é que este dinheiro saiu do cofre do próprio Tesouro, foi para o BNDES como “empréstimo” (o que, como vimos, não afeta o superávit primário) e voltou na forma de um “pagamento” do BNDES, o que afeta positivamente o saldo primário do governo. Então, o Tesouro mandou R$ 1,4 bilhão para o BNDES, o BNDES devolveu esse dinheiro para o Tesouro, e por causa do critério contábil adotado, essa operação fez o superávit primário crescer em R$ 1,4 bilhão. Ou seja, sem arrecadar um tostão a mais, o superávit do governo engordou. Claro que essa operação teve um custo: o BNDES adiantou um dinheiro para o Tesouro, e cobrou juros sobre isso. Além disso, subtraiu recursos que poderiam entrar no caixa do Tesouro no futuro e que fariam falta para fechar as contas.
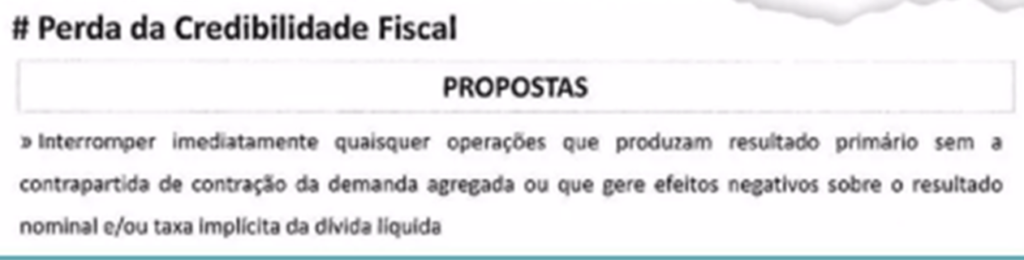
Várias outras operações dessa natureza foram realizadas, normalmente envolvendo a capitalização de um banco público (BNDES e Caixa) em contrapartida de pagamento adiantado de dividendos por parte desse banco. A capitalização não afetava a dívida líquida do Tesouro (por ter uma contrapartida do outro lado) e os dividendos engordavam o superávit primário. Foram tantas operações dessa natureza, que os técnicos do Tesouro se viram obrigados a alertar o então secretário Arno Augustin sobre a perda de credibilidade fiscal, em tensa reunião de novembro de 2013, revelada pelo Estadão no início de dezembro e depois descrita em mais detalhe por esta reportagem do jornal Valor Econômico de 11 de dezembro de 2015, em função de operações que faziam aumentar o superávit fiscal de maneira fictícia. A principal recomendação é a que vai a seguir, sugerindo a interrupção de operações desse tipo:
O segundo exemplo foi bem mais famoso: a megacapitalização da Petrobras. Em 2010, o governo promoveu uma chamada de capital dos acionistas para investir na exploração do pré-sal e em outros investimentos da empresa. Ocorre que o Tesouro, obviamente, não tinha como acompanhar essa capitalização, dado que não tinha dinheiro em caixa. Para não perder o controle sobre a empresa, o governo “vendeu” para a Petrobras barris de petróleo a serem explorados, dado que o petróleo pertence à União e é somente explorado pela Petrobras. Com o dinheiro da venda desses barris antes mesmo de terem sido explorados, a União pagou a sua parte na capitalização. Claro, o preço do barril foi completamente arbitrário e decidido pelo governo à revelia dos acionistas minoritários. Mas este é um problema que exploraremos no Episódio 5, dedicado à Petrobras.
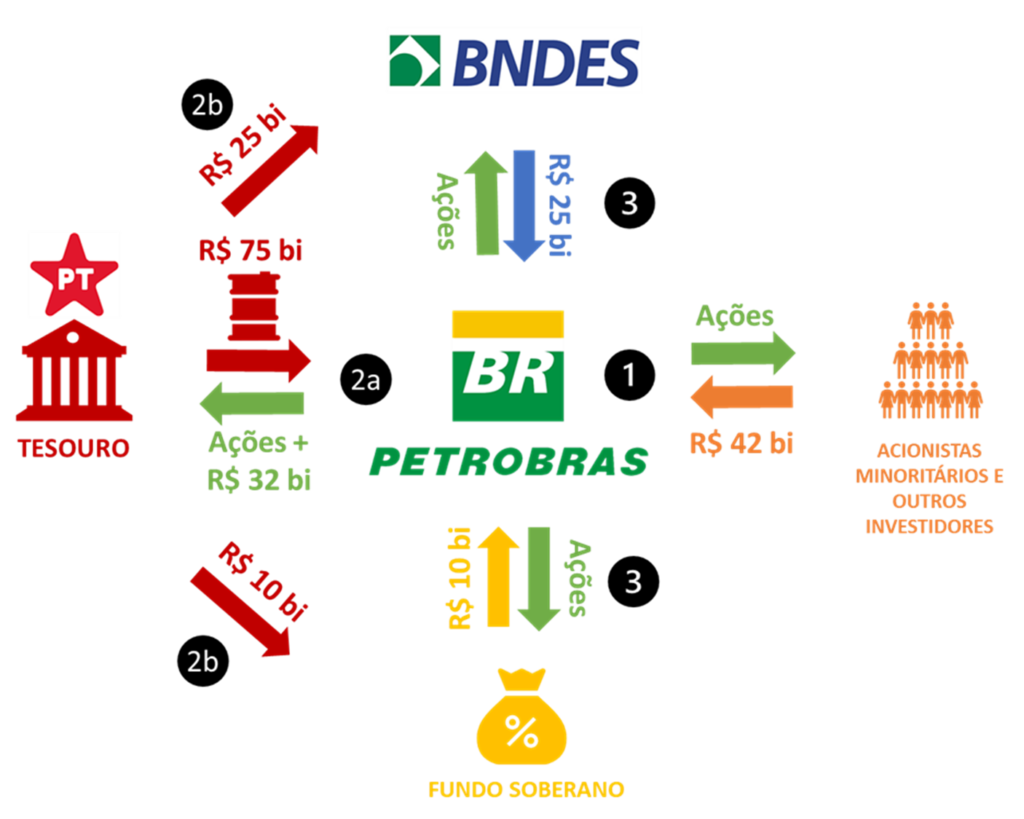
A coisa não parou por aí. O governo não só não precisou desembolsar dinheiro para manter a sua participação na empresa, como produziu receita adicional que reforçou o superávit primário! Para entender a mágica, preste atenção ao esquema abaixo.
Passo 1: os troux… aos otár… os acionistas minoritários capitalizam a empresa com dinheiro vivo (R$ 42 bilhões) e recebem ações em troca.
Passo 2: aqui ocorre a mágica. O Tesouro deveria entrar com um grande montante de dinheiro (cerca de R$ 75 bilhões) para manter a sua participação no capital da Petrobrás, montante obviamente não disponível no seu caixa. Mas isto não era problema para o mago da contabilidade criativa, Arno Augustin. O Tesouro fez basicamente duas manobras para não só manter sua participação na empresa, como também aumentar o superávit primário daquele ano! Acompanhe:
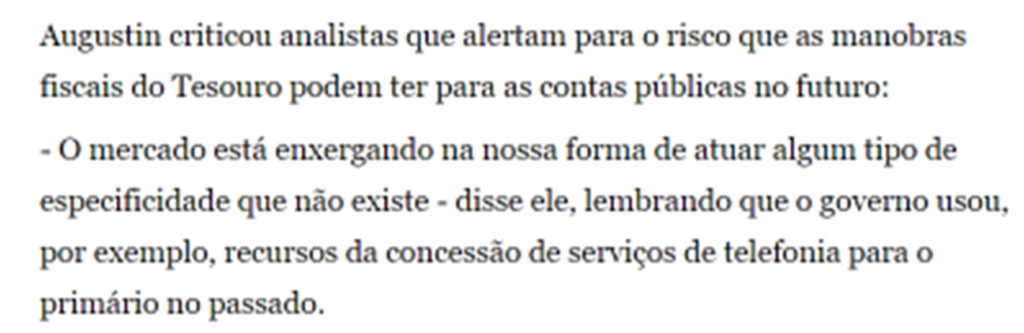
2a) O Tesouro “vende” para a Petrobrás 5 bilhões de barris a serem explorados no pré-sal ao custo de R$ 75 bilhões. Claro que este valor foi arbitrário e não fruto de um certame competitivo. Como saber se este valor foi o justo? Essa foi uma das principais críticas ao processo todo, pois o governo, como parte interessada e acionista majoritário, estabeleceu discricionariamente um preço que definiu a sua participação na capitalização da empresa. A Petrobrás pagou o Tesouro com ações no valor de R$ 43 bilhões e mais R$ 32 bilhões em dinheiro. Este montante entrou no caixa do Tesouro, aumentando o superávit primário daquele ano. Arno Augustin rebateu as críticas do mercado, dizendo que o governo FHC havia feito a mesma coisa com as concessões de telefonia:
O secretário do Tesouro “esqueceu-se” de um pequeno detalhe: os recursos da privatização da telefonia foram obtidos em um leilão aberto e competitivo, que atraiu investimento de verdade. No caso da capitalização da Petrobras, o dinheiro foi obtido pela venda antecipada de um petróleo cuja viabilidade ainda era uma incógnita por um preço arbitrado pelo próprio governo e pago por uma empresa do próprio governo. Na prática, o governo mudou o dinheiro de bolso, da Petrobras para o Tesouro.
2b) O montante de ações emitidas pela Petrobras no passo acima não era suficiente para manter a participação do governo na empresa. Então, vem a segunda parte da mágica: o Tesouro empresta dinheiro para o BNDES e para o Fundo Soberano no valor de R$ 35 bilhões. Estes empréstimos não afetam as medidas de endividamento líquido, somente a dívida bruta, pois ao mesmo tempo que o Tesouro concede o empréstimo, contabiliza um crédito junto a essas entidades. Este dinheiro servirá para que essas entidades entrem como acionistas na capitalização.
(Apenas um parêntese antes de continuarmos: não falaremos do Fundo Soberano aqui, uma excrecência inventada pelo governo do PT justamente para viabilizar este tipo de manobra. Fundos Soberanos existem em países com grandes superávits em conta corrente e que guardam esses superávits como uma poupança para o futuro. O Brasil tem grandes déficits em conta corrente, não tem o que guardar. A ideia era ter um instrumento para guardar a grande receita que viria com a exploração do pré-sal. Uma insanidade típica desses Anos da Húbris. Fecha parênteses).
Passo 3: BNDES e Fundo Soberano entram com R$ 35 bilhões, recebendo ações em troca. Completa-se a mágica.
No final do processo, sem aumentar em um real a sua dívida líquida e aumentando o superávit primário em R$ 32 bilhões, o Tesouro (em conjunto com BNDES e Fundo Soberano) aumentou sua participação de 40% para 48% do total do capital da Petrobras. Um truque de mestre!
Até aqui temos o time jogando com as regras debaixo do braço. A partir de um determinado momento, o jogo passou a ser em desacordo com as regras.
As chamadas “pedaladas fiscais” significam atrasar despesas devidas, utilizando a força do governo junto a órgãos do Estado. Os balanços dos bancos estatais e principalmente do BNDES foram utilizados para “esconder” despesas do governo. O mecanismo é relativamente simples: digamos que o governo esteja devendo R$ 100 para o BNDES. Se o governo não pagar o que está devendo, este dinheiro não aparece como despesa, inflando o superávit do governo naquele ano. Foi assim que os superávits foram produzidos, principalmente de 2013 em diante.
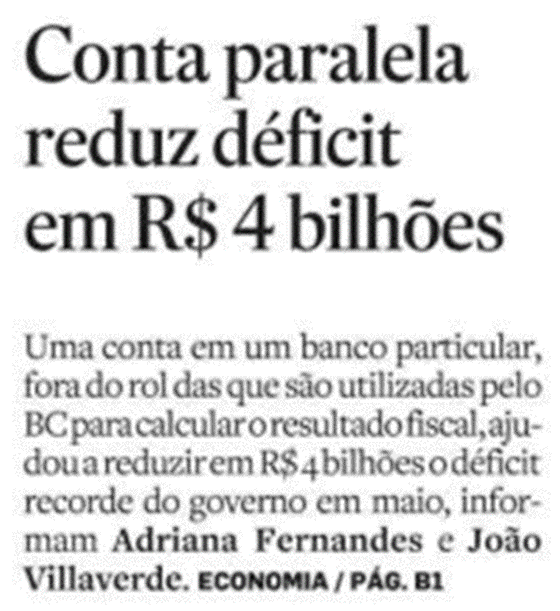
O primeiro sinal de que alguma coisa estava fora do lugar veio de uma despretensiosa notícia no Estadão, em 11 de julho de 2014, sobre uma misteriosa “conta paralela” em um banco privado, que permitiu um superávit primário R$ 4 bilhões maior do que aquele calculado pelo Banco Central.
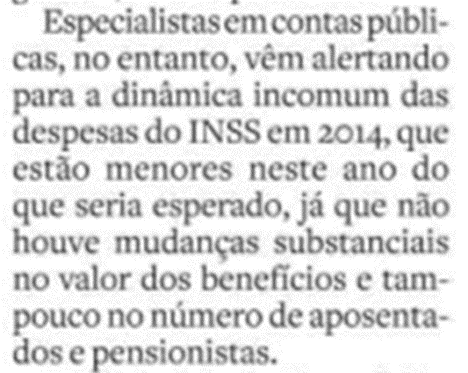
Na mesma reportagem do Valor Econômico citada acima, um técnico do Tesouro afirma que este evento foi importantíssimo, pois mudou a dinâmica dos debates internos sobre as “pedaladas”, que ganharam maior urgência. Este sinal indicava que além dos bancos públicos, bancos privados também estavam sendo usados pelo Tesouro para atrasar pagamentos. Não à toa, a mesma reportagem no Estadão diz que as despesas do INSS vinham apresentando “dinâmica incomum”. E, como sabemos, as aposentadorias são pagas, em grande parte, pelos bancos privados.
Foi-se descobrindo, aos poucos, outras “contas negativas” no sistema financeiro, que estavam servindo para encobrir o rombo das contas públicas. Por exemplo, em dezembro de 2013, o BC pediu explicações para a Caixa Econômica Federal sobre um saldo negativo de R$ 3,1 bilhões em suas contas de pagamento do Bolsa Família.
A coisa toda foi completamente desmascarada em investigação do TCU. Vale aqui reproduzir um trecho da ata da assembleia do TCU que apreciou o recurso apresentado pela União, em dezembro de 2015, à condenação das pedaladas pelo tribunal (grifos meus):
“Ainda que a utilização de recursos próprios da CEF para o pagamento de despesas de responsabilidade da União esteja prevista em cláusula de contrato de prestação de serviços celebrado entre as partes […], isso não significa que o adiantamento não possua a natureza de operação de crédito. Por óbvio, não é possível considerar dívidas bilionárias e prolongadas no tempo como mero fluxo de caixa, ainda mais quando se sabe que a insuficiência dos repasses não decorreu de imprecisão de cálculo do valor dos benefícios que seriam pagos, mas de ação deliberada e consciente de se valer de recursos próprios da instituição financeira, seja por insuficiência de caixa do Tesouro, seja para maquiar o resultado primário do governo, seja porque o governo preferiu destinar aqueles recursos que deveriam ser repassados para as instituições financeiras para dar suporte a despesas outras que deveriam ter sido contingenciadas, mas não o foram, com a finalidade de obter dividendos eleitorais de forma ilícita.”
Portanto, segundo o TCU, houve operação de crédito entre um banco público e seu controlador, o que é expressamente vedado pela Lei de Responsabilidade Fiscal. Esta foi a motivação técnica para o processo de impeachment da presidente Dilma Rousseff, e está longe de ser uma “filigrana contábil”. Foram bilhões de reais “emprestados” pela Caixa, BB e BNDES para o Tesouro ao longo de, pelo menos, três anos.
Quando uma família vive acima de suas possibilidades, exibe para o público externo uma imagem que não corresponde à realidade. Sua casa, seus carros, suas roupas, suas viagens sinalizam uma riqueza que não existe. Pode demorar, mas a realidade acaba batendo à porta, e aquela mentira é desmascarada pelos fatos. Assim foi o Brasil governado pelo PT: uma grande mentira, na base do crédito e de manobras contábeis, que acabou sendo desmascarada pela maior recessão da história brasileira.
Leia todos os episódios da série A Economia Brasileira na Era PT:
No início do governo Bolsonaro, estive em Brasília com investidores japoneses para uma série de visitas aos gabinetes do poder. A melhor reunião de todas, aquela que mais impressionou positivamente os visitantes, foi com Gustavo Montezano, atual presidente do BNDES e então número 2 da secretaria de desestatização, que estava sob o comando de Salim Mattar.
Os planos da secretaria eram realmente empolgantes, e não à toa soaram como música aos ouvidos dos investidores estrangeiros. Mas lembro de que havia uma ressalva: não estava nos planos a venda das chamadas joias da coroa, Petrobras, Banco do Brasil, Caixa e Eletrobras. Estas seriam privatizações muito difíceis, que envolveriam um esforço político que não valeria a pena, dado que havia um mar de oportunidades em outros lugares da administração pública.
É incrivelmente irônico que a única privatização desse governo seja exatamente de uma das joias da coroa. Foi como se um jogador de sinuca cantasse uma caçapa e enfiasse a bola em outra na posição oposta. Um lance de sorte, mas que merece comemoração de qualquer modo.
Claro que uma parte do trabalho, a exemplo da reforma da Previdência, já havia sido feito no governo Temer. Mas há grande mérito em terminar uma empreitada iniciada por outro governo. Os louros pertencem aos dois governos.
O governo Bolsonaro, assim, coloca, em grande estilo, o seu pino no tabuleiro das privatizações, algo que jamais ocorreria em um governo do PT. Aliás, já houve ameaça, por parte de parlamentares do partido, de volta atrás na privatização da Eletrobras, caso o PT chegue ao poder novamente. Durmam tranquilos os brasileiros. O PT teve tempo de sobra (mais de 13 anos) para “voltar atrás” em várias privatizações que condenou veementemente. Não aconteceu nenhuma vez. Por que será?
Duas notinhas, uma em seguida da outra, definem o que será a eleição para o governo de SP.
Na primeira, enterra-se a possibilidade de impugnação da candidatura do carioca Tarcísio de Freitas. Ao contrário do paranaense Sérgio Moro, Tarcísio alugou imóvel em uma cidade do estado. Portanto, tinha endereço fixo, suficiente para provar seu “vínculo” com o estado. Como se vê, não era muita coisa o que precisaria ser feito para conseguir provar o domicílio eleitoral. Mas, em uma carreira política marcada pelo improviso, Moro nem sequer isso conseguiu.
Na segunda nota, fica claro que o próximo governador será um desses três nomes: Tarcísio de Freitas, Márcio França ou Rodrigo Garcia. Qualquer um dos três se beneficiará do voto antipetista no 2o turno. É provável que Haddad possa atrair o voto anti-bolsonarista se o seu adversário for Tarcísio de Freitas, mas não creio que esse contingente seja suficiente para lhe dar a vitória. Para tanto, seria preciso que chegasse ao 2o turno com mais de 40% dos votos, o que parece bem improvável. Contra Márcio França ou Rodrigo Garcia, a derrota de Haddad seria ainda mais acachapante, pois não contaria com o voto anti-bolsonarista.
Enfim, treino é treino, jogo é jogo, eleição é uma caixinha de surpresas, mas acho que o quadro eleitoral paulista está bem delineado.